
事業モデル
同社グループは、M&A仲介およびアドバイザリーを主たる事業として展開しています。未上場企業を対象とした事業承継や企業価値向上を目的とした仲介に加え、上場企業のTOBやカーブアウトを含む高度なFA案件の支援も提供しています。
また、子会社を通じてM&Aデータベースの提供やメディア運営、さらにはM&A人材の育成や紹介といった多角的なサービスを展開しています。これらの活動を通じて、M&Aの機会を日常的に検討する企業や金融機関、官公庁など幅広い層へアプローチを行っています。
KPI
同社は、M&Aの成約件数およびコンサルタント数を重要な経営指標として数値管理しています。成約件数は、当連結会計年度においてグループ全体で248件(前年同期比27件増)を記録しました。
特に、1件あたりの手数料総額が1億円以上の大型案件は、グループ全体で6件(前年同期比18件増)にのぼります。これらの数値を基に、成約に向けた案件推進と新規の提案営業活動を並行させるマネジメント体制を構築しています。
業績推移
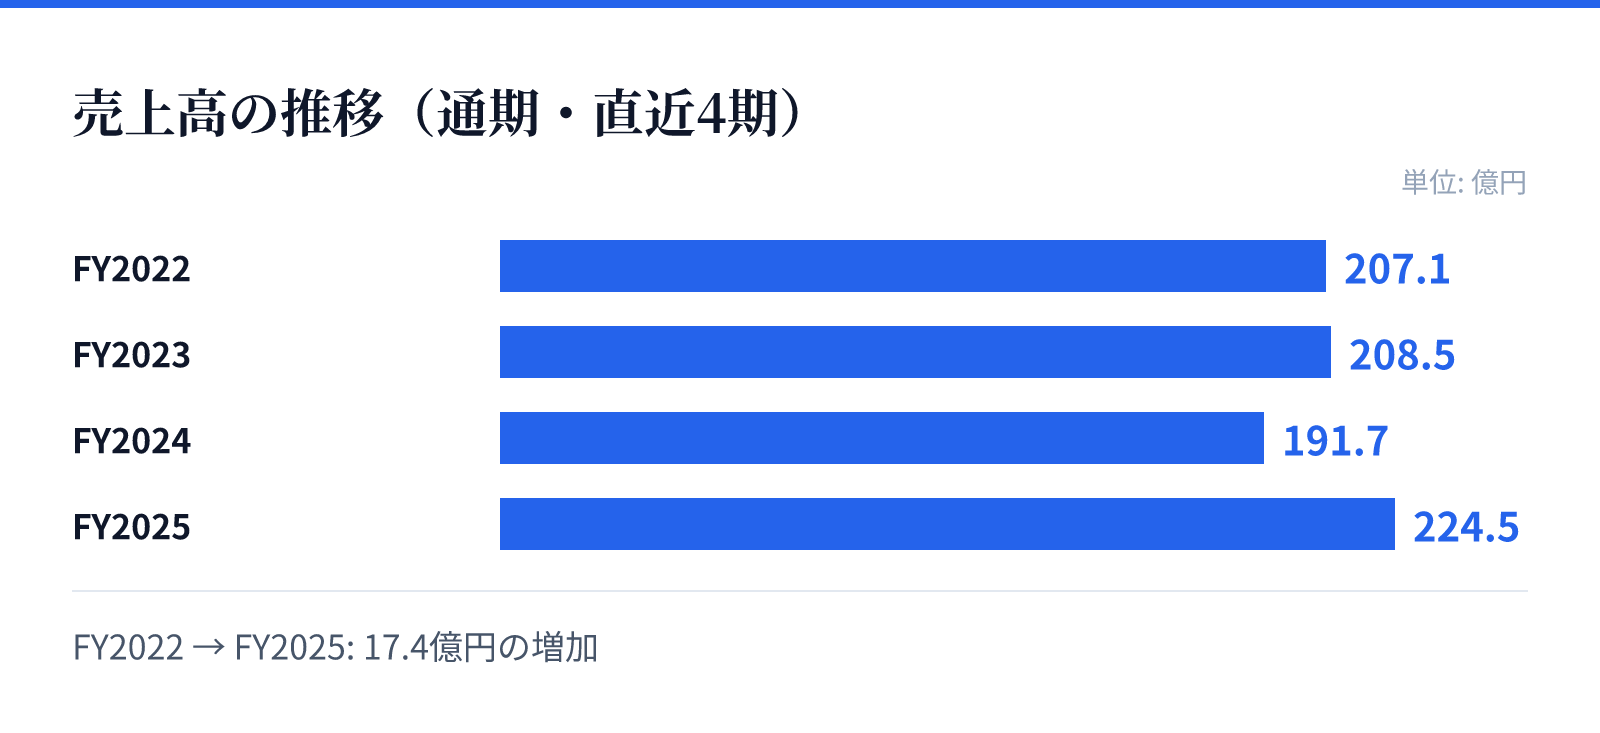
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は207.1億円。
FY2023の売上高は208.5億円。
FY2024の売上高は191.7億円。
FY2025の売上高は224.5億円。
成長ドライバー
成長の源泉は、高度な助言体制と蓄積されたノウハウによる大型案件の獲得にあります。近年、大型案件の受注が安定的に継続しており、専門部署の設立によってサービス範囲を拡大しています。
また、若手コンサルタントの積極的な採用と、社内システムによるナレッジの共有も成長を支える要素です。高度な専門知識を持つコンサルタントの育成と、それに基づく高品質なサービスの提供が、ブランドの醸成と競争優位性の向上に寄与しています。
リスク
事業がM&A関連サービスに特化しているため、経済環境の変化や社会問題による需要の低迷が業績に影響を及ぼすリスクがあります。また、高度な機密情報を扱う業務の性質上、サイバー攻撃等による情報漏洩による信用毀損のリスクも存在します。
さらに、優秀な人材の確保や流出が業績に直結する構造となっており、競合他社との人材獲得競争が課題となります。これに対し、同社は独自の教育体制やインセンティブ制度の導入、社内システムの構築を通じて、人材の定着と質の維持に努めています。
競合
M&A仲介市場は参入障壁が低く、金融機関や異業種からの新規参入による競合激化が懸念される環境にあります。しかし、同社は長年の経験に基づくノウハウや教育システムを強みとしており、これらは容易に模倣できるものではないと認識しています。
特に、高度な専門知識や倫理観が求められる「中小M&Aガイドライン」の整備は、質の高いサービスを提供する同社にとって有利な環境を生む可能性があります。競合他社との差別化を図るため、優秀なコンサルタントの育成と採用を継続的に強化しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,235円となっています。この時点での時価総額は約1312.5億円と算出されています。
同社のPERは22.57倍、PBRは2.75倍となっており、配当利回りは3.51%を記録しています。これらの指標は、同社が提供する高度なアドバイザリーサービスの価値を反映した水準となっています。