
事業モデル
同社は「人に人らしい仕事を。」というミッションのもと、日本、北米、アジアの3地域で広告事業を展開しています。主なプロダクトには、独自の解析技術を用いたDSP「Red」や、プレミアム媒体向けの「Scarlet」、YouTube広告の最適化を行う「GP」が含まれます。
また、インフルエンサーマーケティング事業や、ITベンチャーへの投資を行う投資事業、および経営管理や新規事業を担うその他事業を展開しています。これらの事業は、独自のデータ解析基盤や機械学習エンジンを共通の技術資産として活用する構造となっています。
KPI
当連結会計年度の業績は、売上高が50,323百万円となり、前年同期比で2.7%の減収となりました。一方で、経常利益は564百万円(前年同期比53.9%増)、EBITDAは1,952百万円(前年同期比10.0%増)と、収益性の改善が見られます。
特に経営指標として重視する「調整後当期利益」は691百万円となり、前年同期比で44.1%の増加を記録しました。これは、のれん償却費や一過性の要因を除いた、より恒常的な収益力を示す指標として採用されています。
業績推移
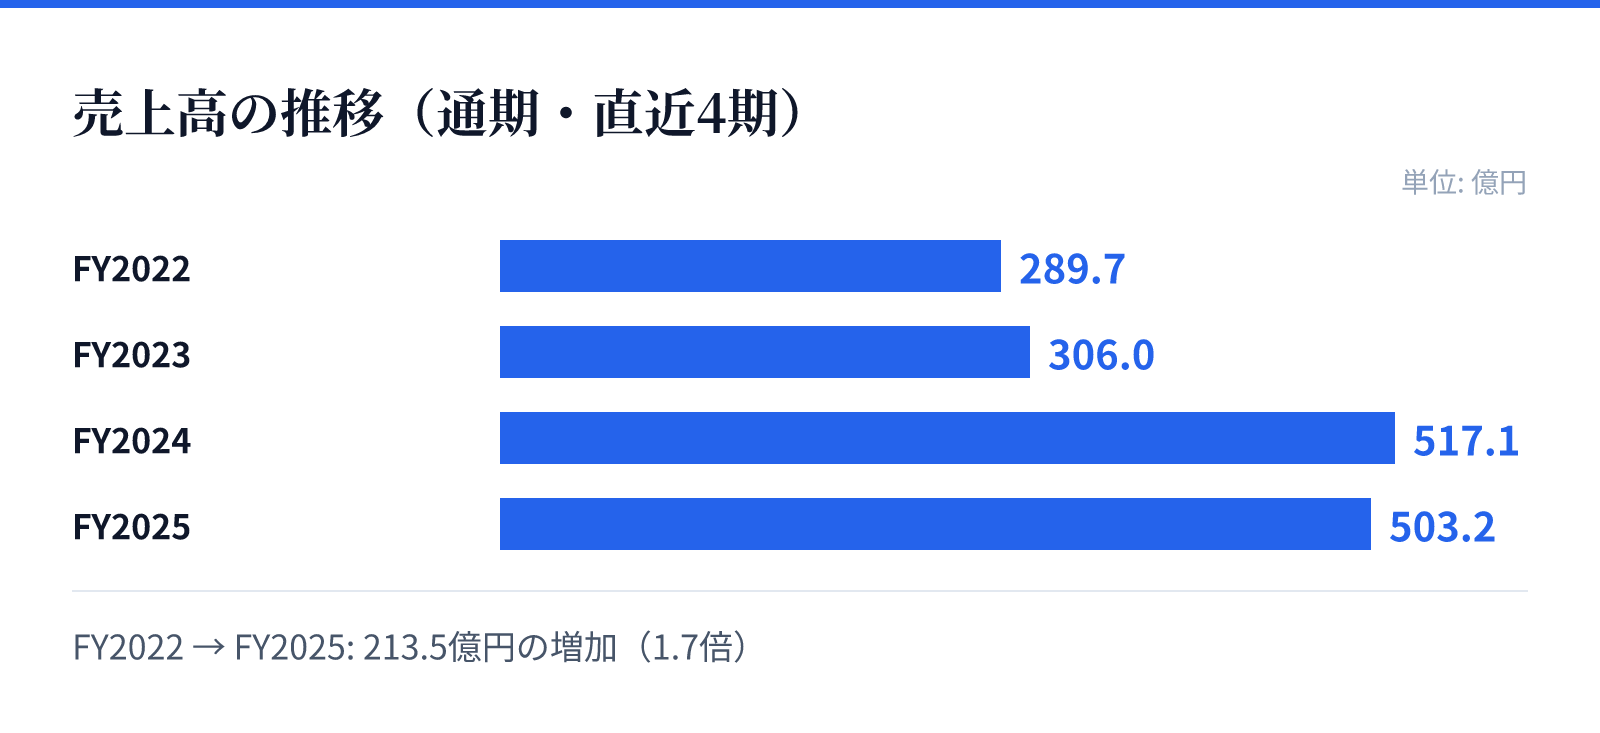
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は289.7億円。
FY2023の売上高は306.0億円。
FY2024の売上高は517.1億円。
FY2025の売上高は503.2億円。
成長ドライバー
成長の柱として、国内ではプレミアム媒体支援の「Scarlet」や、動画・Connected TV領域の拡大、および「GP」によるYouTube広告の最適化を推進しています。これらのプロダクトは、広告主と媒体社の双方の価値最大化を目指す仕組みとなっています。
海外展開においては、米国法人Playwireの活用や、アジア拠点のネットワーク構築を通じたグローバルな収益基盤の強化を重点戦略としています。また、技術基盤を活かしたRetail Techなど、既存の枠に捉われない新領域への展開も計画されています。
リスク
事業環境としては、インターネット広告市場の動向や、プログラマティック広告の普及状況、さらには技術革新のスピードへの対応が重要なリスク要因となります。また、広告主の動向や景気動向、為替の変動、地政学リスクといった外部要因も経営成績に影響を及ぼす可能性があります。
さらに、広告枠の仕入におけるパートナーとの関係や、個人情報の取り扱いに関する法的規制の動向も注視すべき事項です。特にインフルエンサーマーケティング事業においては、競合企業の参入による競争の激化が、事業の成長や収益性に影響を与える可能性があるとされています。
競合
プログラマティック広告取引の分野では、国内外に複数の事業者が存在しており、参入企業の増加による競争の激化が懸念される環境にあります。特に広告主の獲得や技術の高度化において、継続的な競争優位性の確保が求められています。
インフルエンサーマーケティング事業においては、国内でクリエイター関連のビジネスを行う競合企業が複数存在しています。同社は、クリエイターのマネジメントやビジネス共創におけるノウハウを強みとしていますが、市場拡大に伴う新規参入への対応が重要となります。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は575円となっています。この時点での時価総額は約100.6億円と算出されています。
同社の株価に対するPERは6.86倍、PBRは0.81倍となっています。これらの指標は、同社の現在の市場評価を反映する重要な指標として用いられます。