
事業モデル
同社は、形鋼加工機や丸鋸切断機、金型、および受託生産を主軸とする機械メーカーです。製品は、ビルや橋などの鋼構造物の部材、あるいは自動車・機械部品の素材として利用される金属加工機械を幅広く展開しています。
販売体制は、国内では代理店・販売店を通じたルート販売と直接販売を組み合わせ、海外では現地販売店や国内代理店を活用したルート販売を展開しています。自社製品のほか、他社製品の部品加工や組立といった受託生産も事業として取り組んでいます。
KPI
当連結会計年度の売上高は4,890百万円となり、前年同期比で10.5%の減少となりました。営業利益は431百万円、経常利益は441百万円と、前年同期と比較してそれぞれ32.2%、33.0%の減少を記録しています。
売上高の推移を見ると、形鋼加工機が18.9%減、丸鋸切断機が33.0%増、金型が8.0%減、受託事業が9.6%増、部品・サービスが7.4%増となっています。これらの要因により、当期は売上高および経常利益ともに事業計画を下回る結果となりました。
業績推移
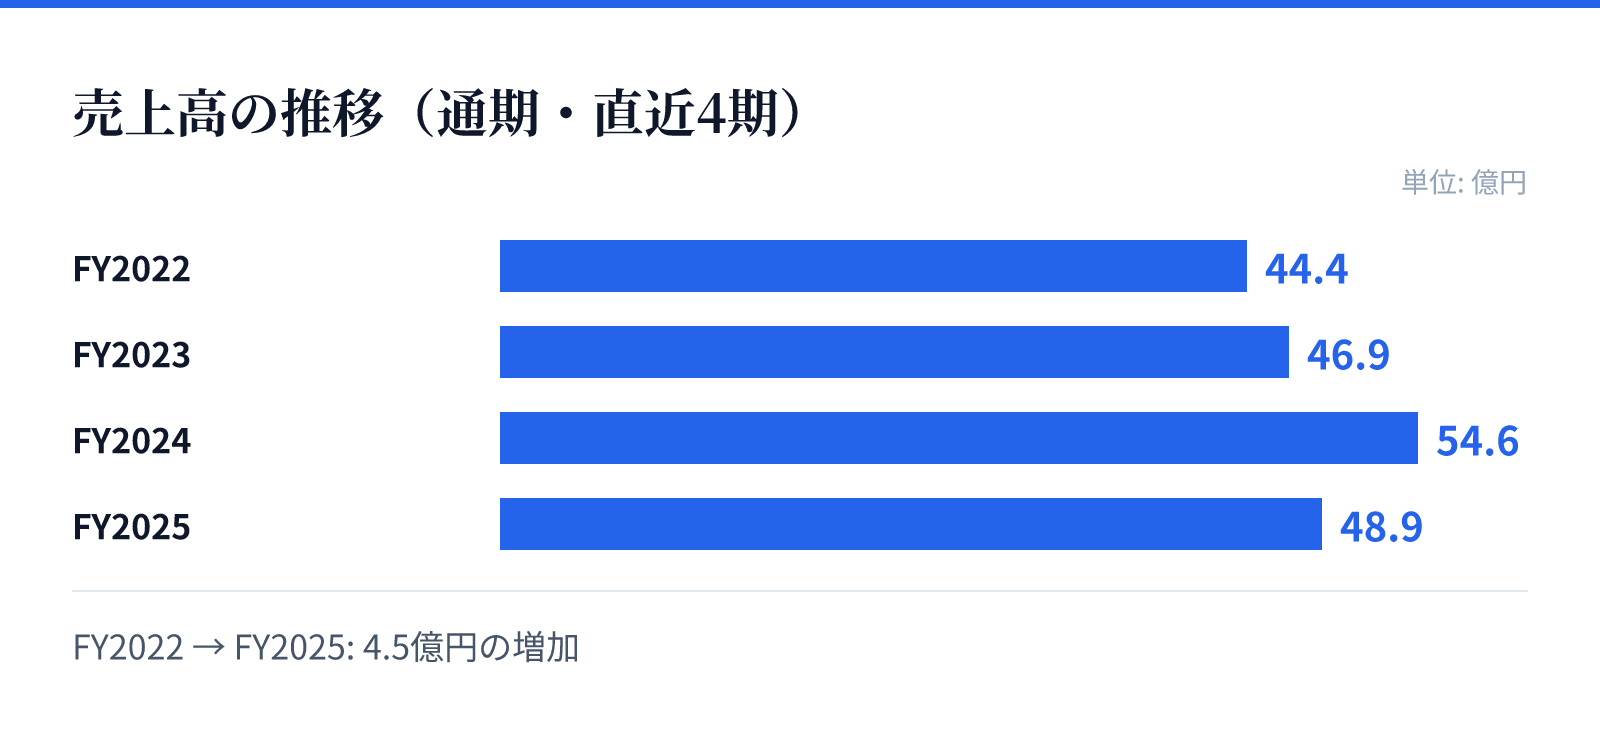
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は44.4億円。
FY2023の売上高は46.9億円。
FY2024の売上高は54.6億円。
FY2025の売上高は48.9億円。
成長ドライバー
人手不足の深刻化を受け、省人化や自動化を目的とした客先仕様機の提案営業を積極的に展開しています。また、新製品のモデルチェンジや、付加価値の向上に向けたICT技術の活用、社内システムの効率化を推進しています。
中長期的には、国内の人口減少による内需縮小を見据え、新たな市場開拓に向けたマーケティング力の強化を図っています。さらに、加工領域を広げた製品開発を積極的に展開することで、売上の拡大と安定した収益を確保する企業体質の構築を目指しています。
リスク
地政学的リスクや経済情勢の変動により、原材料価格や人件費が高騰し、製造原価の上昇を販売価格に転嫁できないことによる収益悪化のリスクがあります。また、特定の調達先における供給不安定や、災害による生産拠点の停止も重要なリスクとして認識されています。
製品開発においては、先端技術への対応遅れや市場ニーズとの乖離による競合他社への後れが懸念されます。さらに、少子高齢化に伴う深刻な人手不足により、将来的に必要な人材の確保や後継者の育成が困難になることが、事業の維持や拡大に影響を及ぼす可能性があります。
競合
同社は、建築鉄骨や製缶板金といった幅広い業界に対し、形鋼加工機や丸鋸切断機などの金属加工機械を提供しています。競合他社との差別化を図るため、標準機に加え、顧客固有の要望に応えるカスタマイズ性の高い客先仕様機に注力しています。
また、製品の信頼性を高めるための保守サービスの充実や、ICT技術を活用した生産性向上による付加価値の創出を推進しています。これらの取り組みを通じて、国内の人口減少やコストプッシュ型のインフレ圧力といった厳しい事業環境下での優位性を確保することを目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,765円となっています。この時点での時価総額は約25.5億円(2,551,037,952円)と算出されています。
同社のPERは8.55倍、PBRは0.47倍となっており、配当利回りは2.88%を記録しています。これらの指標は、2026年8月26日時点の市場データに基づいた数値です。