
事業モデル
同社は、小型自動旋盤向けのコレットチャック、切削工具の再研磨および特殊切削工具の製造、自動旋盤用カムの製造・販売の3つのセグメントを展開しています。各製品は加工工程において消耗する工具であり、リピートオーダーによる継続的な受注が見込める構造となっています。
特にコレットチャックや自動旋盤用カムは、高度な精度と耐久性が求められる分野で、長年の経験に基づく設計・製作能力が強みです。切削工具部門では、高度化する加工ニーズに対応する特殊切len工具の提供や、高品質・短納期を武器とした再研磨事業を展開しています。
KPI
当事業年度の売上高は1,590,845千円となり、前年同期比0.7%の微減となりました。一方で、営業利益は84,655千円(前年同期比48.6%減)、経常利益は119,781千円(前年同期比33.1%減)と、減益の推移を見せています。
セグメント別では、コレットチャック部門の売上高が1,106,068千円、切削工具部門が470,433千円、自動旋盤用カム部門が14,344千円となっています。当期は切削工具部門における設備投資の先行や国内製造業の動向により、一部の事業で収益性が低下し、特別損失の計上にもつながりました。
業績推移
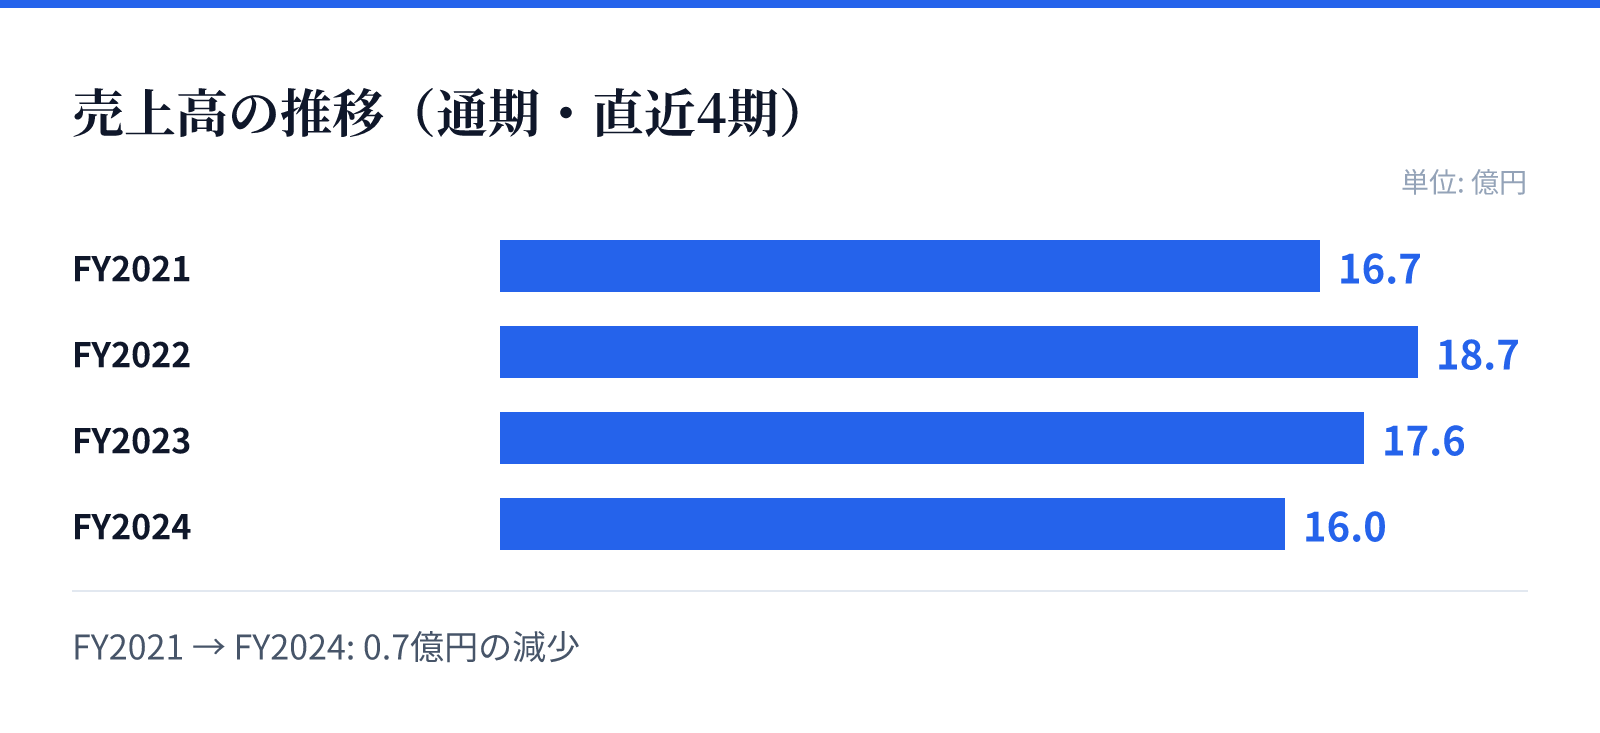
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は16.7億円。
FY2022の売上高は18.7億円。
FY2023の売上高は17.6億円。
FY2024の売上高は16.0億円。
成長ドライバー
成長の源泉は、高度化・複雑化する加工ニーズに対応するための「特殊切削工具」の需要拡大にあります。市販品では対応できない形状や、複数の機能を統合した工具の設計・製作において、同社の技術力が評価されています。
また、若手人材の育成や高度な加工技術を支える最新設備の導入、生産効率の向上が今後の競争力維持に不可欠な要素となります。これらの取り組みを通じて、既存顧客からのリピート獲得と、新規顧客の開拓を両立させることで、安定した成長を目指す方針です。
リスク
主なリスクとして、顧客企業の機械稼働率の変動が受注量に直接影響する点が挙げられます。特に国内製造業の景況感や、設備投資の動向によって、消耗工具の需要が変動する可能性があるため、注意が必要です。
また、切削工具の再研磨市場における競合他社の増加に伴う価格競争の激化や、将来的な技術革新によって特定の加工工程が不要になる可能性もリスクとして認識されています。さらに、海外市場における地政学リスクや為替変動も、輸出比率が約10%弱ある現状において注視すべき要因です。
競合
同社は、大手メーカーが対応しきれない「多品種少量生産」かつ「高品質・短納期」が求められるニッチな領域で独自の地位を築いています。特に特殊切削工具の分野では、設計から製作までを短期間でこなす能力が競合に対する優位性となっています。
競合他社との価格競争が激化する再研磨分野においても、高度な技術力を背景とした顧客との信頼関係の構築が重要となります。独自の技術力と熟練した人材による生産効率の高さが、競合他社との差別化要因となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,864円、時価総額は約94.3億円となっています。この時点でのPERは46.95倍、PBRは1.27倍と算出されています。
また、同日のデータに基づく配当利回りは10.68%となっており、高い配当水準を維持しています。これらの数値は、同社のニッチな市場での地位と、安定した事業基盤を反映した評価となっています。