
事業モデル
同社は、ダイヤモンドや超硬合金、セラミックスといった耐摩耗性の高い硬脆材料を用いた特殊精密機器事業を展開しています。この事業では、自動車部品や電子機器の製造に不可欠なダイヤモンド部品や、微細な空間で化学反応を行うマイクロリアクターシステムの開発・販売を行っています。
また、連結子会社を通じて化学繊維用紡糸ノズル事業を展開しており、グローバルな繊維メーカーへ高品質なノズルを供給しています。さらに、ダイヤモンドワイヤの製造・販売を行うD-Next事業や、ナノサイズゼオライトの事業化を目指すマテリアルサイエンス事業など、高度な技術力を背景とした多角的な事業展開を行っています。
KPI
当連結会計年度における売上高は2,640百万円(前年同期比9.4%増)を記録しました。営業利益は7百万円(前年同期は532百万円の営業損失)となり、経常損失は21百万円(前年同期は553百万円の経常損失)となっています。
セグメント別では、化学繊維用紡糸ノズル事業が売上高1,679百万円(前年同期比6.9%増)と堅調に推移しました。一方で、特殊精密機器事業は売上高707百万円(前年同期比1.2%減)、D-Next事業は売上高243百万円(前年同期比100.9%増)と、事業ごとに異なる動向を示しています。
業績推移
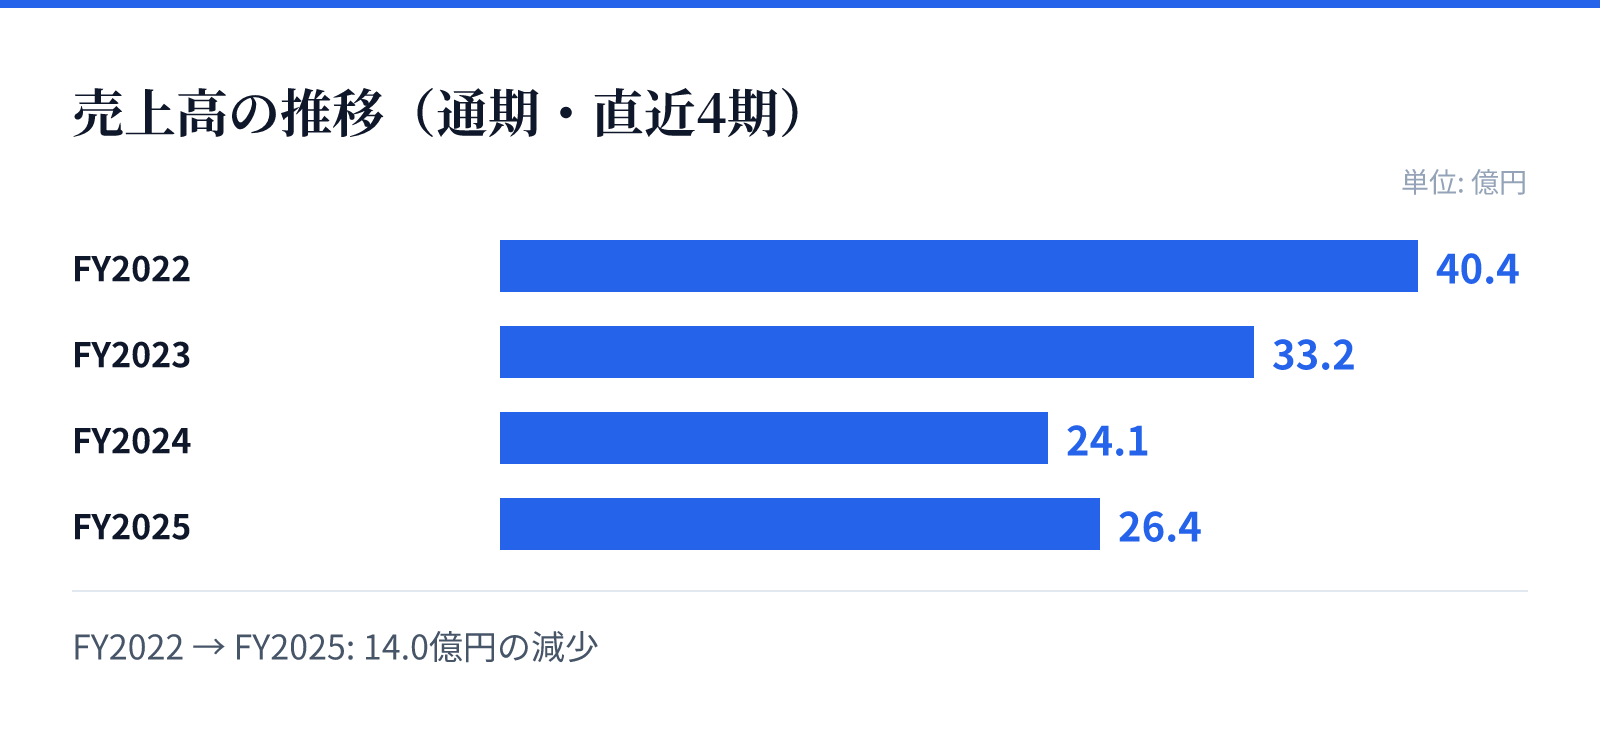
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は40.4億円。
FY2023の売上高は33.2億円。
FY2024の売上高は24.1億円。
FY2025の売上高は26.4億円。
成長ドライバー
成長の柱の一つとして、D-Next事業におけるパワー半導体や難削材向けダイヤモンドワイヤの販売が順調に拡大しています。特に国内大手顧客の獲得が進展しており、今後はこれらの顧客内でのシェア拡大や海外顧客の開拓によるさらなる売上拡大を目指しています。
また、マテリアルサイエンス事業では、ナノサイズゼオライトの事業化に向けた取り組みを加速させています。電子部品封止剤やガス吸着用途など、複数の分野で評価が進んでおり、次期はこれらの分野での量産開始やグローバルな営業体制の構築を通じて、事業の飛躍的な成長を目指す方針です。
リスク
事業面では、中国の企業との仲裁に関するリスクがあり、仲裁判断により将来的に多額の支払いが命じられた場合には、業績や財務状態に影響を及ぼす可能性があります。また、新規事業であるナノサイズゼオライトの量産化に向けた開発に時間を要する場合や、量産顧客の獲得が困難な場合には、固定費負担が継続するリスクがあります。
外部環境としては、米国による関税政策の影響や、海外取引における地政学的要因、急激な為替変動による影響が挙げられます。さらに、経営陣への高い依存度や、原材料・エネルギーコストの高騰が販売価格に転嫁できない場合の利益圧迫など、複数のリスク要因を抱えています。
競合
同社は、高度な微細加工技術と装置開発技術を融合させることで、競合他社との差別化を図っています。特に、特殊精密機器事業においては、同業他社の撤退や事業縮小を背景とした部品需要の取り込みや、新素材を用いた製品の提供により、市場でのポジションを強化しています。
化学繊維用紡糸ノズル事業においては、長年の技術蓄積を背景に、国内のみならず中国、インド、トルコ、欧米などグローバルな市場へ展開しています。マテリアルサイエンス事業においても、大学との共同研究による独自技術の獲得を通じて、新規分野での優位性を確立することを目指しています。
バリュエーション
2026年8月26日時点の株価は653円となっており、同日の時価総額は約70.0億円です。同日の市場データに基づくPERは25.32倍、PBRは7.57倍となっています。
同社は、財務の安定化に向けた構造改革を進めており、既存事業の収益力強化と新規事業の展開を並行して進めています。投資家に対しては、技術力を基盤とした製品の安定供給と、将来を見据えた研究開発活動の継続を成長の柱として提示しています。