
事業モデル
同社は婚活、カジュアルウェディング、地方創生/QOLの3つの主要領域で独自のサービスを展開しています。婚活事業では、高い成婚率を誇る結婚相談所や、若年層向けの婚活パーティー、事業者間での相互会員紹介プラットフォームを運営しています。
カジュアルウェディング事業では、提携企業との連携による多様な挙式・披露宴のプロデュースや、高品質なフォトウェディングを提供しています。また、地方創生/QOL事業では、自治体向けの婚活支援システム提供や、既存顧客に対する保険・不動産等のライフサービスを展開しています。
KPI
同社は、売上高、営業利益、営業利益率、およびEBITDAを重要な経営指標として掲げています。これらの指標を持続的に向上させることで、持続的な成長の実現を目指す方針です。
特に、2027年3月期に向けた中長期的な目標として、売上高6,200百万円、営業利益400百万円、営業利益率6.5%以上の達成を掲げています。これらの目標達成に向け、2025年3月期から3年間を成長に向けた基盤構築の期間と位置づけています。
業績推移
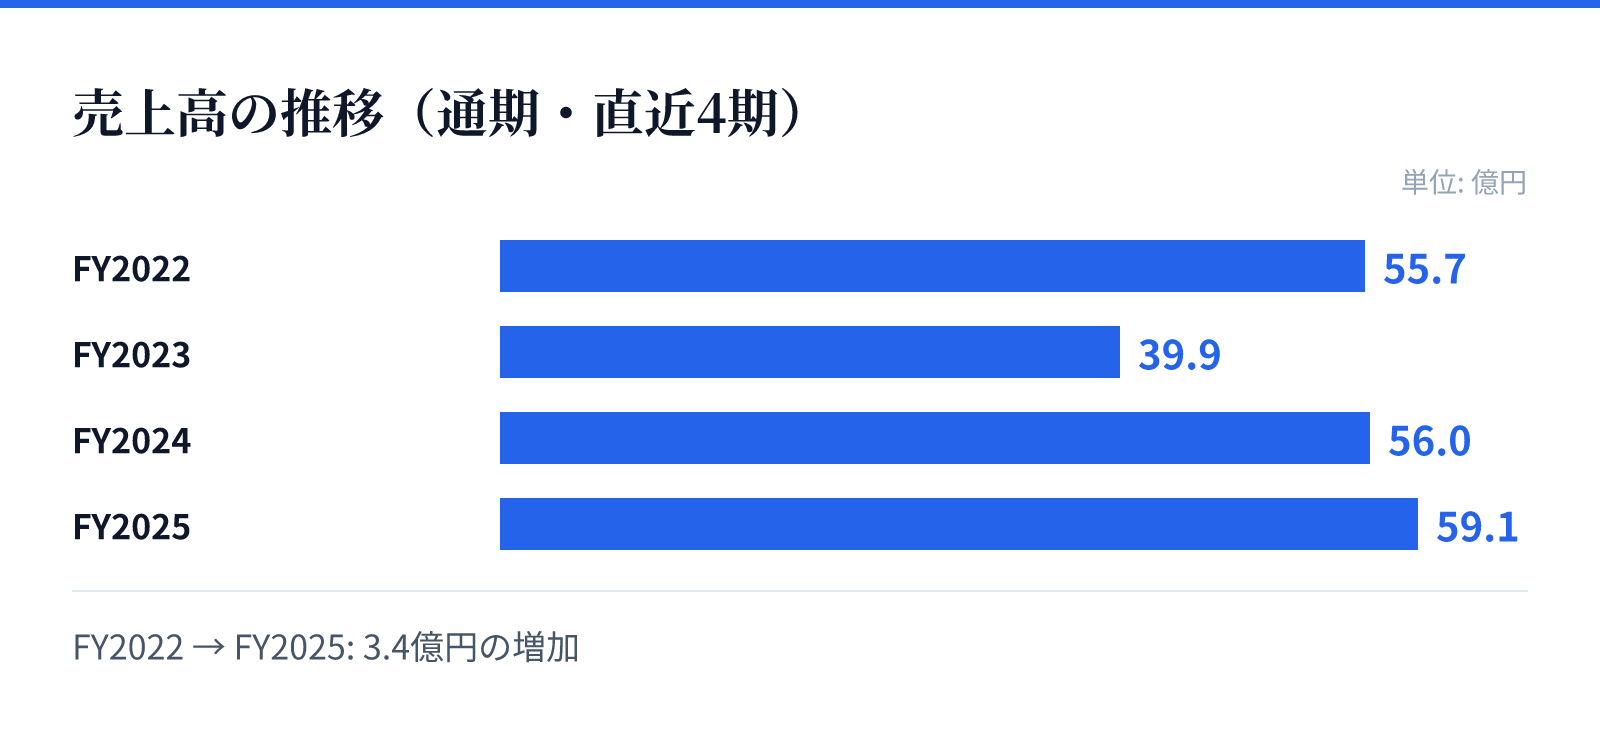
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は55.7億円。
FY2023の売上高は39.9億円。
FY2024の売上高は56.0億円。
FY2025の売上高は59.1億円。
成長ドライバー
成長の柱として、婚活事業におけるパートナー企業との連携を通じた新規入会者数および在籍会員数の拡大を推進しています。カジュアルウェディング事業においては、婚姻組数の約2%へのサービス提供を目指し、市場シェアの拡大を図る方針です。
また、IT/DXによる業務革新や、ブランド認知の向上、展開エリアの拡大も成長を支える重要な要素として位置づけられています。これらの施策を通じて、2027年3月期に向けた野心的な業績目標の達成を目指す構えです。
リスク
事業環境としては、少子高齢化の進行による結婚適齢人口の減少や、結婚・式に関する価値観の多様化が、既存市場の縮小を招くリスクがあります。これに対し、同社はトレンドの分析に基づいた新サービスの開発や既存サービスの見直しで対応しています。
運営面では、個人情報の漏えいによる信頼失墜や、特定商取引法、景表法、保険業法などの法的規制への対応が重要課題となります。また、参入障壁が比較的低い事業領域における競合激化に対し、ノウハウや独自のシステム、ブランド力を活用した差別化を図る方針です。
競合
婚活およびウェディングの事業領域は、参入障壁が比較的低く、資本力やマーケティング力を持つ競合他社との競争が激化しやすい環境にあります。同社は、成婚にフォーカスしたコンシェルジュのノウハウや、独自の教育体制によって差別化を図っています。
カジュアルウェディング事業においては、多種多様な提携会場の確保と、それらを活用したプロデューズのノウハウを強みとしています。また、婚活からウェディング、さらにはライフサービスへと繋がる顧客連携の仕組みを構築することで、他社との差別化と顧客の維持を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は85円となっています。同日のデータに基づく時価総額は約37.3億円です。
同日のデータにおけるPBRは14.53倍と算出されています。投資判断の指標として、これらの数値が市場における評価の基礎となります。