
事業モデル
同社は、葬儀、お墓、仏壇といった終活領域において、ユーザーと適切な事業者を結びつけるマッチングプラットフォームを運営しています。年間約20万人のユーザーがサービスを利用しており、情報の非対称性が大きい領域において高い需要が見込まれています。
独自のデータ蓄積とAIの活用により、より精度の高いデータベースを構築し、独自のエコシステムを形成しています。単なる仲介に留まらず、相続や不動産、介護など、多岐にわたる課題をワンストップで解決する「終活インフラ」としての地位確立を目指しています。
KPI
同社は、自社サービスをどれだけの人に紹介できたかを示す「紹介数」と、実際にサービス利用に至った「成約数」を重要な経営指標として重視しています。これらは、ユーザーの課題解決に向けた導線の強さを測る指標となります。
また、企業の持続的な成長を測るための「売上高」「営業利益」「EBITDA」に加え、良好な財務体質と資本効率を評価する「ROE」「EPS」を重要な財務指標として採用しています。これらの多角的な指標により、事業の成長と財務の健全性を同時に管理しています。
業績推移
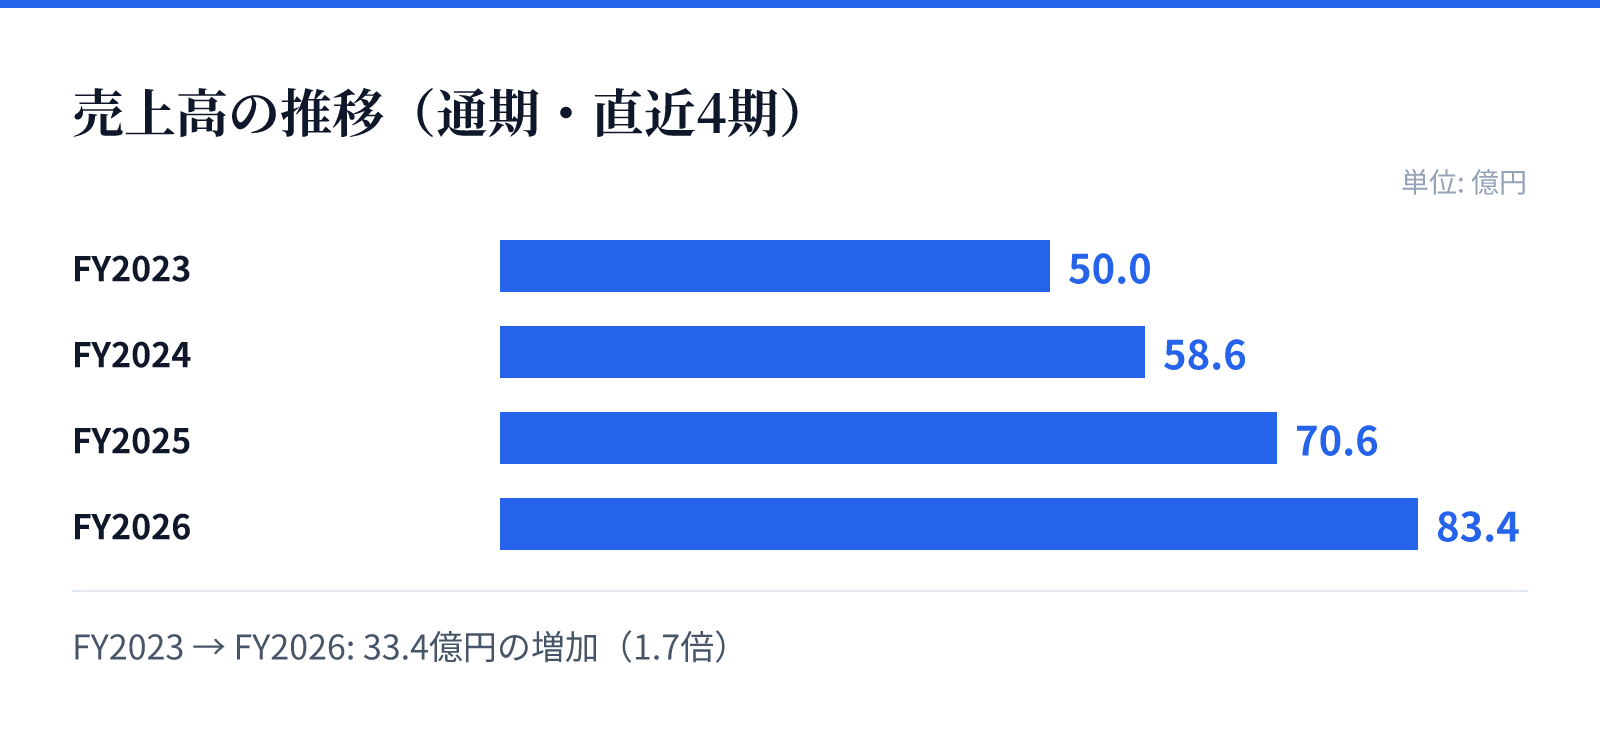
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は50.0億円。
FY2024の売上高は58.6億円。
FY2025の売上高は70.6億円。
FY2026の売上高は83.4億円。
成長ドライバー
高齢化の進展に伴い、2040年頃まで死亡者数が増加傾向にあることが予測されており、終活領域の市場は当面拡大が見込まれています。特に、2065年には高齢者の割合が38.4%に達すると予測されるなど、追い風となる社会環境にあります。
成長の源泉として、官民協働事業(前年同期比33.7%増)、介護事業(同24.8%増)、葬祭事業(同12.8%増)といった多角的な展開が寄与しています。今後は、AI技術を用いた潜在的ニーズの抽出や、生前領域を含むサービス範囲の拡大により、顧客のライフイベントに寄り添う体制を強化する方針です。
リスク
事業の柱となる「いい葬儀」「いい仏壇」「いいお墓」の3サイトへの売上依存度が高く、これらのサイトの運営やユーザー数に変動が生じた場合、業績に影響を及む可能性があります。また、検索エンジンによる集客への依存も高く、アルゴリズムの変更等による集客効果の低下がリスクとして挙げられています。
技術面では、インターネットやスマートフォンの普及に伴うセキュリティ確保や、急速な技術革新への対応が求められます。さらに、新規事業の展開における開発工数の増大や、人材の確保・育成の遅れが、事業の拡大や継続的な成長を阻害する要因となる可能性があると認識しています。
競合
終活領域は、葬儀や仏壇といった伝統的な分野から、相続や不動産、介護といった現代的な課題まで多岐にわたる領域を含みます。同社は、これらの課題をワンストップで解決する体制を構築することで、競合他社との差別化を図っています。
競合他社や新規参入企業との競争激化により、ユーザー数の減少や手数料の縮小が生じるリスクがある一方で、独自の顧客データとAI活用による精度の高いマッチングを提供することで、強固なポジションの構築を目指しています。特に、情報の非対称性が大きい領域において、信頼性の高いプラットフォームとしての地位を確立しようとしています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は602円となっています。この時点での時価総額は約247.6億円であり、PERは29.33倍、PBRは4.38倍と算出されています。
また、同日のデータに基づく配当利回りは3.33%となっています。これらの指標は、同社が成長期待を伴う事業展開を進める中で、市場からどのように評価されているかを示す基礎的な数値となります。