
事業モデル
同社は、肝臓の70%以上がヒトの肝細胞に置き換えられた「PXBマウス」を用いた医薬品開発の受託試験サービスを主軸としています。このマウスは、ヒトの代謝や肝毒性を予測するツールとして、特に新薬候補の安全性・有効性の評価において活用されています。
さらに、PXBマウスから採取した新鮮なヒト肝細胞「PXB-cells」の販売も行っています。これは、従来の凍結細胞よりも高い機能性を維持しており、in vitroでのハイスループットスクリーニングにおいて、製薬企業や研究機関から高い需要が見込まれています。
KPI
当連結会計年度の売上高は1,565,532千円となり、前年同期比で1.6%の増収を記録しました。この期間の営業利益は82,769千円に達し、前年同期の営業損失から黒字へと転換しています。
この収益改善の背景には、海外生産施設の清算によるコスト削減や、国内市場におけるPXBマウスの販売増加が寄与しています。また、円安傾向の推移が為替差益として計上され、経常利益および親会社株主に帰属する当期純利益の押し上げに貢献しました。
業績推移
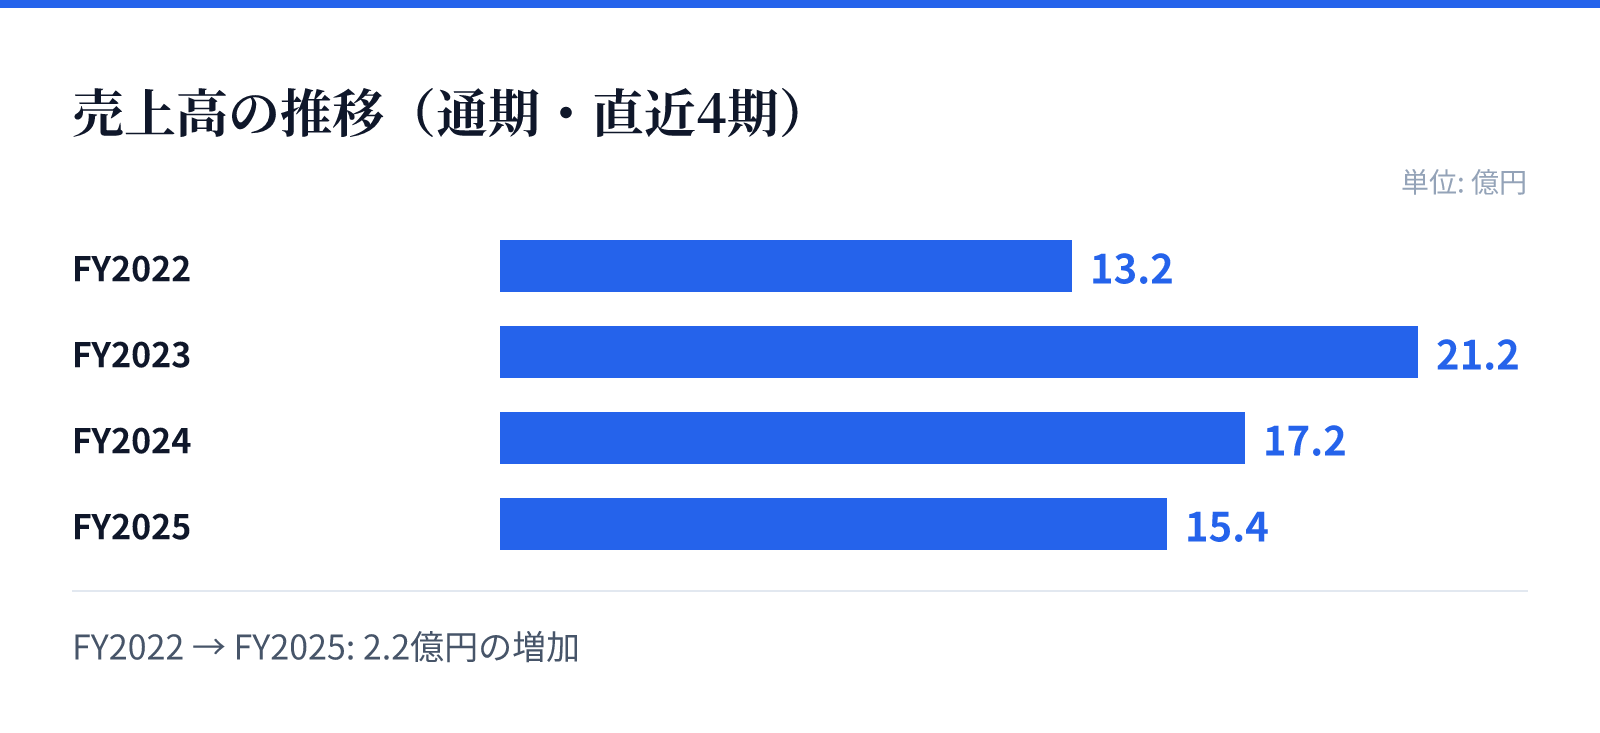
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は13.2億円。
FY2023の売上高は21.2億円。
FY2024の売上高は17.2億円。
FY2025の売上高は15.4億円。
成長ドライバー
成長の源泉は、核酸医薬品や遺伝子治療といった次世代の創薬モダリティにおけるPXBマウスの有用性の高まりにあります。特に、ヒト特異的な反応を評価できる独自の技術基盤が、新規顧客からの引き合いを促進しています。
今後の成長に向け、同社はin vitro分野への展開を強化しており、Microphysiological System(MPS)などの新技術への研究開発を推進しています。また、国内外の非臨床試験受託機関との連携を深めることで、製品の認知度向上と販売網の拡大を図る方針です。
リスク
事業構造の面では、売上高の大部分をPXBマウス事業に依存しており、競合他社との競争による影響を受けやすい構造となっています。また、特定の海外製薬企業や米国市場への依存度が高く、相手先の動向や為替相場の変動が業績に直接的な影響を及ぼす可能性があります。
運営面では、高度な専門性を有する技術者の確保や、海外からのヒト肝細胞の安定的な調達が重要な課題となります。さらに、研究開発費の比重が高く、投資に対する成果が期待通りに得られない場合、投資回収が困難になるリスクも内包しています。
競合
同社は、ヒト肝細胞を搭載したキメラマウスという独自の技術を保有しており、特に肝炎ウイルス研究や薬物動態試験において独自の立ち位置を築いています。競合他社との差別化要因として、新鮮な状態のヒト肝細胞を安定供給できる体制が強みとなります。
市場環境としては、製薬企業が効率的な開発を求めてCROへの委託を拡大する傾向にあり、同社はこうした外部委託の拡大を追い風としています。一方で、高度な専門性が求められる分野であるため、技術の独自性を維持しつつ、顧客の多様なニーズに対応する技術開発が重要となります。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は342円となっています。この時点での時価総額は約14.1億円と算出されています。
同社の株価指標については、2026年8月26日時点でPERは11.25倍、PBRは0.96倍を記録しています。これらの数値は、同社の独自の技術基盤と現在の事業規模を反映した評価となっています。