
事業モデル
同社はオンライン旅行事業を主軸とし、BtoCの自社直営サイトによる航空券・ホテル等の販売と、他社へのコンテンツ提供を行うBtoBtoCの両面で展開しています。強みとして「仕入れ力」「多様な販路」「システム開発力」を掲げ、航空会社や東日本旅客鉄道9020との提携を通じて高い競争力を維持しています。
さらに、訪日旅行事業やWi-Fiレンタル、メディア事業、クラウド事業など、旅行周辺領域を含む多岐な事業を展開しています。これらの事業を統合的に展開することで、単なる旅行予約の枠を超えた「エアトリ経済圏」の構築を目指す戦略をとっています。
KPI
当連結会計年度の売上収益は、オンライン旅行事業が27,744百万円、ITオフショア開発事業が14百万円、投資事業が345百万円となり、合計で28,104百万円を記録しました。前年同期比で5.8%の増収となっており、旅行需要の回復が寄与しています。
営業利益については、オンライン旅行事業が4,477百万円、ITオフショア開発事業が106百万円の損失、投資事業が104百万円の利益となり、連結で3,099百万円を計上しました。前年同期比で30.8%の増益となっており、投資事業が利益を底上げする構造が見て取れます。
業績推移
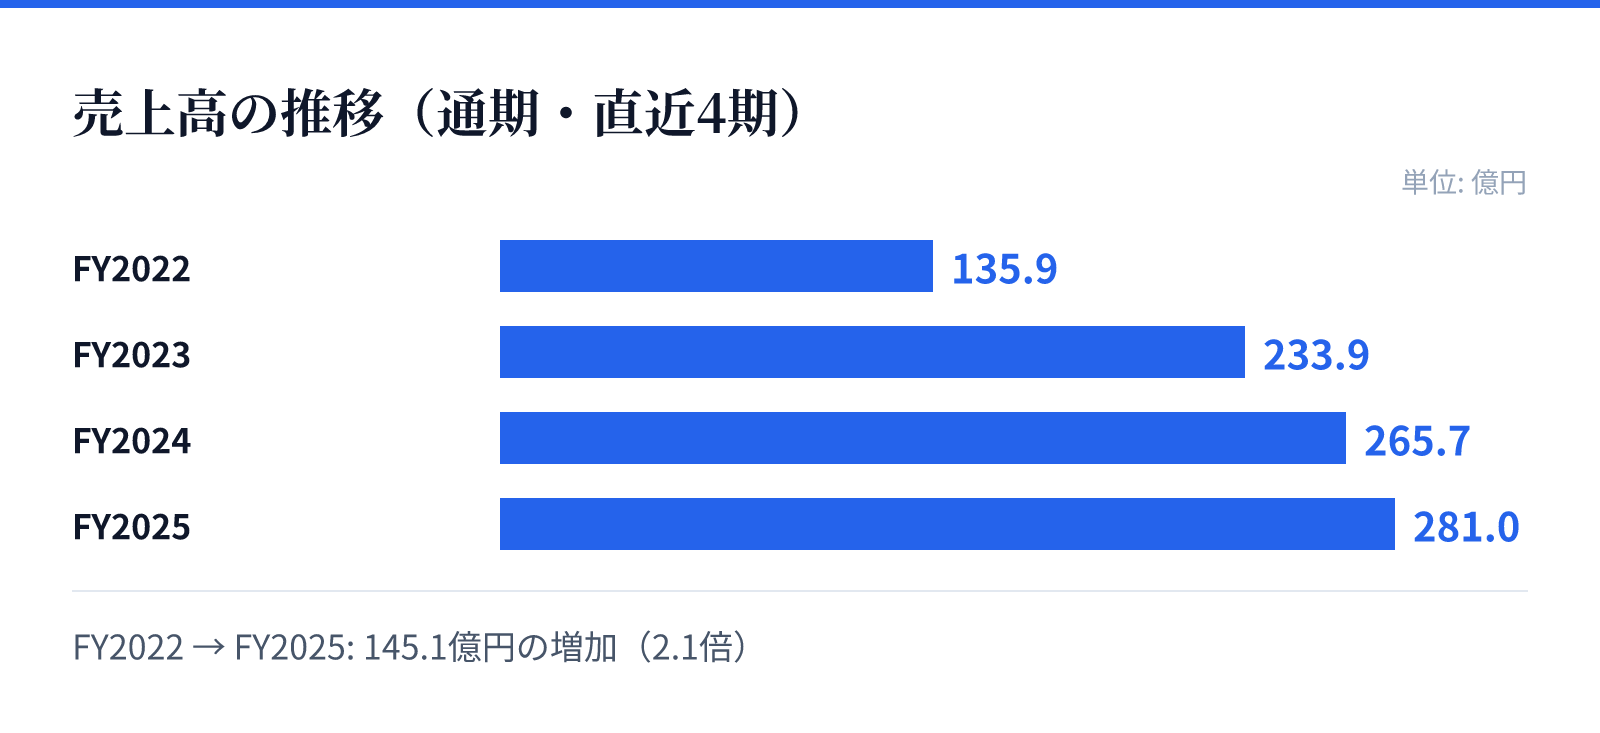
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は135.9億円。
FY2023の売上高は233.9億円。
FY2024の売上高は265.7億円。
FY2025の売上高は281.0億円。
成長ドライバー
中長期成長戦略「エアトリ5000」および成長戦略「エアトリ2025」のもと、旅行事業の成長鈍化を補うための多角的なポートフォリオ構築を推進しています。特に、旅行事業以外の既存事業の成長継続と、さらなる事業の積み上げによる非連続的な成長を目指しています。
また、訪日旅行に向けたコンテンツの拡充や、ITオフショア開発における上流工程のオフショア化、投資事業を通じたシナジーの追求など、多角的なアプローチで成長を追求しています。戦略的なマーケティング投資やUI/UXの改善、プロモーションの実施により、さらなる収益拡大を図る方針です。
リスク
オンライン旅行事業においては、競合環境の激化による売上低下やコスト増、特定の航空会社への高い依存度による影響、さらには自然災害や国際情勢、検索アルゴリズムの変更といった外部要因がリスクとして挙げられています。
また、ITオフショア開発事業においては、価格競争の激化やエンジニアの引き抜き、競合他社による模倣がリスクとなります。投資事業については、投資先が期待通りに成長しない場合の減損損失や、投資先が連結対象となった際のマイナスの影響など、投資活動に伴う不確実性も考慮されています。
競合
オンライン旅行事業においては、インターネットによる旅行販売の一般化に伴い、競合環境が激化していると認識しています。これに対し、同社は航空会社との関係強化や、自社サイトの知名度向上、OEM供給の拡大、さらには他社との資本・業務提携を通じて競争力の維持を図っています。
ITオフショア開発事業においては、業界特性として価格競争になりやすく、競合他社による「ラボ型」モデルの模倣などの脅威が存在します。これに対し、同社はスケールメリットを活かした人材獲得力や運営ノウハウ、強固なネットワークといった独自の強みを継続的に強化することで対応しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は842円となっています。この時点での時価総額は約182.9億円(18,285,963,264円)と算出されています。
また、同日のデータに基づくPERは6.86倍、PBRは1.09倍となっており、配当利回りは1.20%を記録しています。これらの指標は、同社の現在の市場評価を反映する数値として用いられています。