
事業モデル
同社は、企業と顧客の接点に関するコンサルティング、アウトソーシング、およびソフトウェア提供を統合したワンストップのサービスを展開しています。IT&コンサルティング事業では、CRM戦略の立案からシステム構築、CRMパッケージ「inspirX」の提供までを一貫して行っています。
アウトソーシング事業では、コールセンターの受託運営や、コンサルティング力を活かしたマザーセンターの運営、デジタルマーケティングのバックオフィス業務などを提供しています。これらの事業は、コンサルティング、テクノロジー、オペレーションの3つのノウハウを融合させることで、顧客のCRM基盤を戦略的に支える構造となっています。
KPI
当連結会計年度の売上高は6,880,064千円となり、前連結会計年度比で6.0%の増加を記録しました。営業利益は394,491千円と前年度比41.3%増、経常利益は442,864千円と前年度比139.1%増と大幅な伸長を見せています。
セグメント別では、IT&コンサルティング事業の売上高が4,028,116千円(前年比7.7%増)、アウトソーシング事業の売上高が2,851,948千円(前年比3.7%増)となっています。IT&コンサルティング事業における利益は、特定の得意先に対する売上債権の回収完了や貸倒引当金戻入益の計上、および事業の好調な推移により、前年比21.1%増の942,761千円に達しました。
業績推移
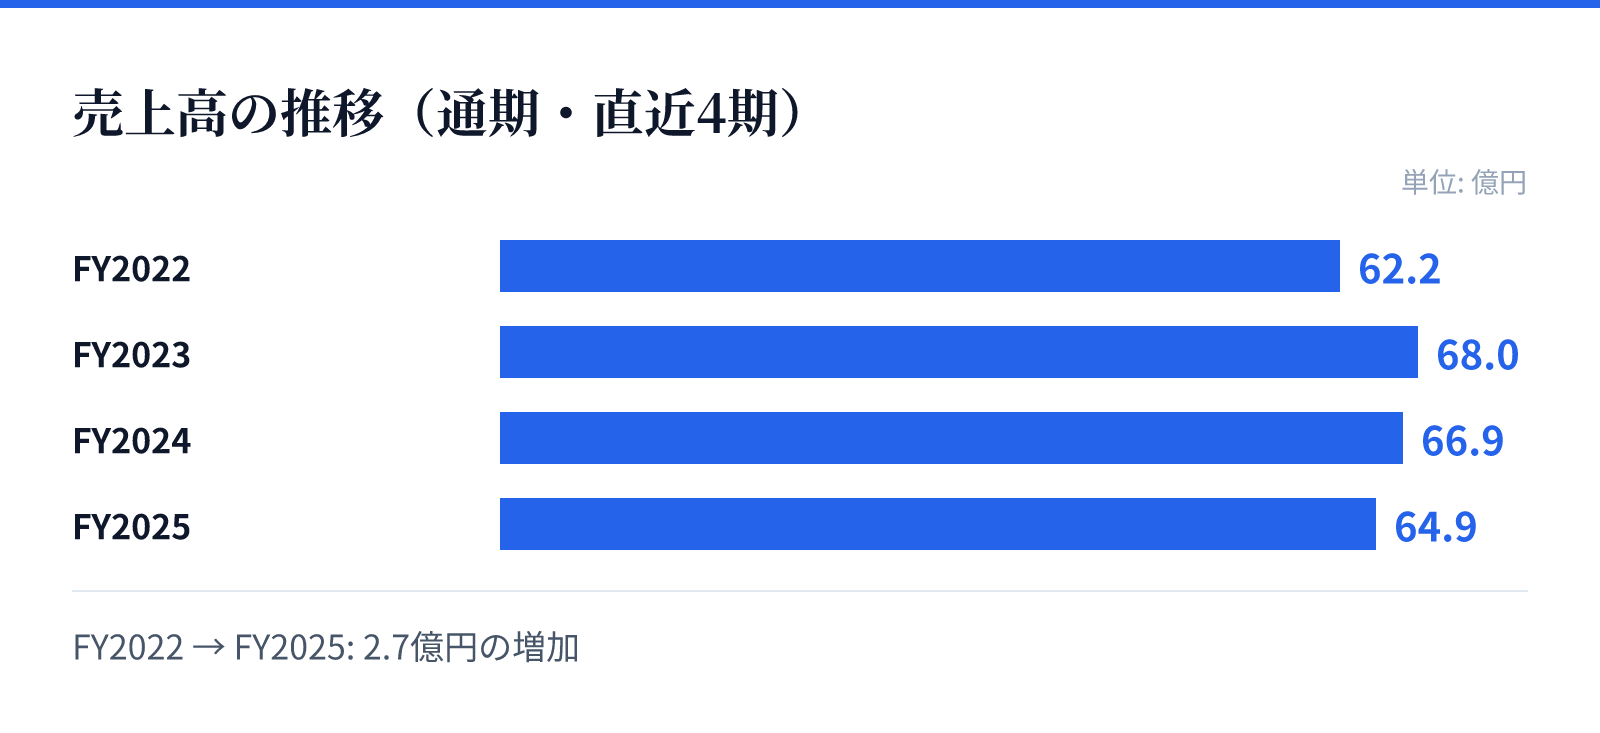
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は62.2億円。
FY2023の売上高は68.0億円。
FY2024の売上高は66.9億円。
FY2025の売上高は64.9億円。
成長ドライバー
成長の核となるのは、AI技術を駆使したコンタクトセンターの変革と、それに関連する「マザーセンターアプローチ」の推進です。AIを単なるシステムとして導入するのではなく、実証実験を繰り返すマザーセンターを通じて、確実な導入手法を確立した上で大規模展開を行う戦略をとっています。
また、自社開発のソフトウェアに生成AI機能を統合した「自動回答オペレーションシステム」の提供や、高度なAI技術を駆使した「AIコンタクトセンター総合プラットフォーム」の提供も成長の柱です。これらは、長年蓄積した現場のオペレーションノウハウと最新のAI技術を融合させることで、競合他社との差別化を図る戦略となっています。
リスク
経営体制において、創業者である代表取締役社長への高い依存度がリスクとして挙げられています。同氏は経営方針や事業戦略の立案において重要な役割を担っており、同氏が業務を継続困難となった場合、事業や業績に影響を及ぼす可能性があります。
事業運営面では、システム開発における仕様変更による追加コストの発生や、開発遅延による損害賠償リスクが存在します。また、人材確保・育成・定着が事業拡大の重要課題となっており、これらの取り組みが機能しない場合、将来的な業績に影響を及ぼす可能性があると認識されています。
競合
同社は、コンサルティング、テクノロジー、オペレーションの3つのサービスを一気通貫で提供する独自の強みを有しています。CRM領域において、これら上流から下流までの3つのサービスをそれぞれ相応な規模で一貫してサポートする競合他社は、現在のところ見当たりません。
しかしながら、今後、個々のサービス領域において専門性の高い競合他社が、他領域のノウハウを深めることで、同社が提供するワンストップ・サービスの競合となる可能性は否定できません。特に、特定の領域に特化した企業が多角化を進めることで、同社の提供価値と競合するリスクを注視する必要があります。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,163円となっています。この時点での時価総額は約32.1億円であり、株価に対する純資産の割合を示すPBRは1.89倍となっています。
同社の配当利回りは、2026年8月26日時点で1.32%と算出されています。これらの指標は、同社が成長投資や事業拡大に向けた投資を継続する中で、市場から評価されている現状を反映しています。