
事業モデル
同社は「高齢化社会型人材サービス」を単一セグメントとして展開しており、シニアワーク事業とシニアケア事業の二軸で構成されています。シニアワーク事業では、55歳以上のアクティブシニアの雇用創出と、若年層との賃金格差やミスマッチの解消を目的とした人材派遣や紹介、業務請負を提供しています。
シニアケア事業では、深刻な人手不足に直面する介護・医療現場に対し、看護師や介護士などの有資格者を対象とした人材派遣や紹介、訪問介護事業を展開しています。両事業において、全国に展開する支店網を通じて、顧客の業務フローを分析し、シニアの特性に合わせた最適なマッチングと業務の効率化を推進しています。
KPI
当連結会計年度の売上高は14,935,902千円となり、前年同期比で10.6%の減収となりました。シニアワーク事業の売上高は2,313,265千円(前年同期比9.8%減)、シニアケア事業の売上高は12,622,637千円(前年同期比10.8%減)と、いずれの事業も前年を下回る結果となりました。
利益面では、営業損失が9,116千円、経常損失が22,706千円となり、前年同期の黒字から赤字に転落しています。この要因として、シニアケア事業における人材獲得コストの急激な上昇や、将来の成長に向けた広告宣伝費およびDX投資に伴う販管費の増加が挙げられています。
業績推移
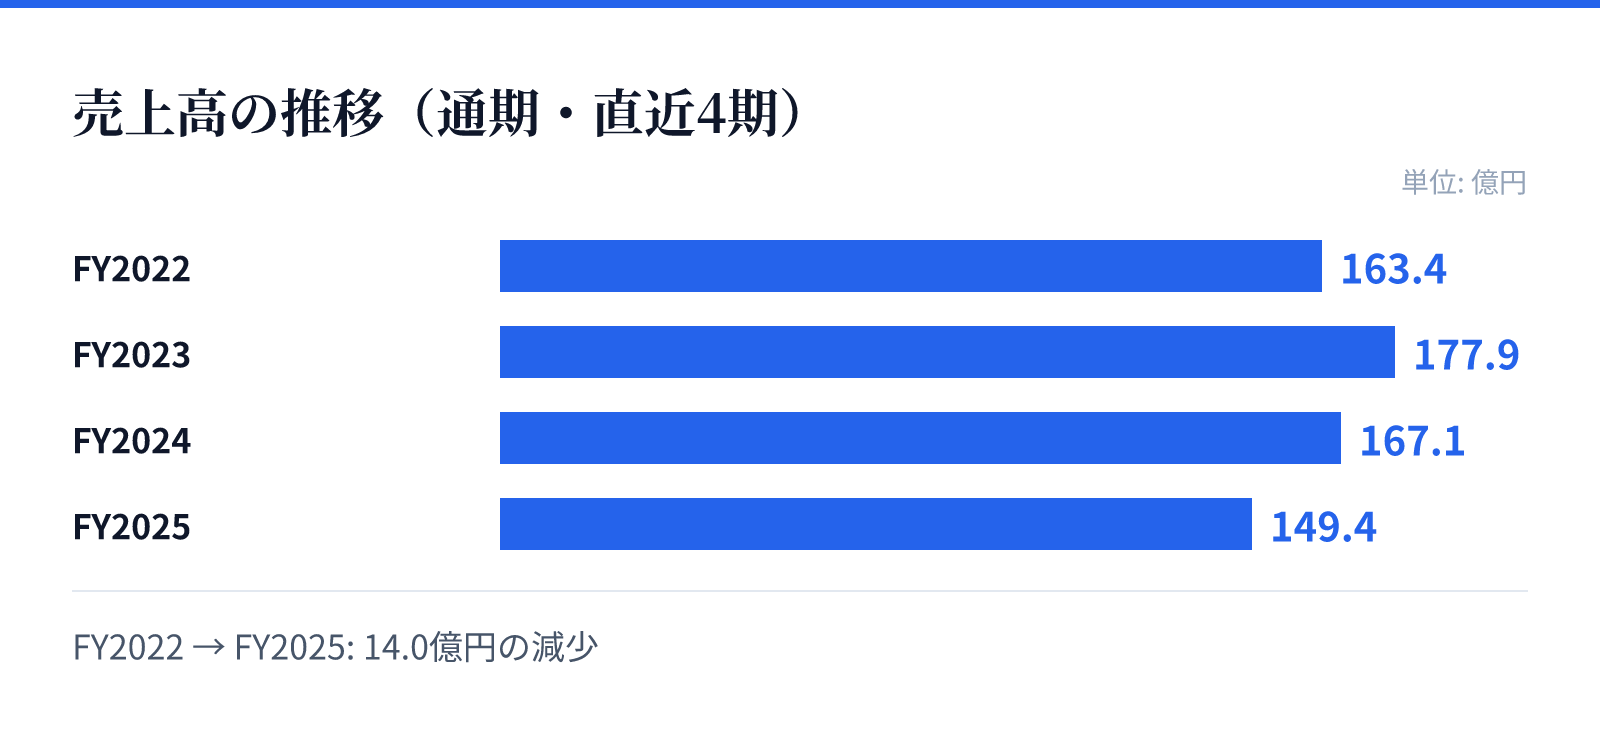
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は163.4億円。
FY2023の売上高は177.9億円。
FY2024の売上高は167.1億円。
FY2025の売上高は149.4億円。
成長ドライバー
同社は、シニア層のスキルやノウハウを最大化するためのマッチング機能の強化や、AI・データの活用による生産性の向上を成長の鍵としています。特に、シニア層の多様なニーズに対応する高度なスキルマッチングを通じて、ブランド力の向上と効率的なスタッフ登録の推進を目指しています。
また、シニアワーク事業においては、BPO事業への収益構造の転重や、ブルーカラー領域への展開、障がい者雇用支援サービスの加速を推進しています。さらに、人材サービス以外のシニア市場向けサービスやヘルスケア領域など、多角的な新規事業への投資も継続的に行う方針です。
リスク
人材サービス事業の特性上、労働者派遣法や職業安定法などの法的規制への準拠が不可欠であり、法改正や許認可の状況が事業に直接影響を及ぼす可能性があります。また、シニア人材や有資格者に特化したモデルであるため、競合他社との比較においてブランド力や信頼力が低下した場合、スタッフ確保が困難になるリスクを抱えています。
さらに、深刻な人手不足を背景とした採用市場の逼迫による人材獲得コストの上昇や、社会保険料の負担増、最低賃金の高騰といった外部要因が収益性を圧迫する懸念があります。また、システムへの高い依存度から、自然災害やシステム障害が発生した際に、個人情報の漏洩や業務の停滞が発生するリスクも認識されています。
競合
人材サービス業界は参入障壁が比較的低く、多数の競合他社が存在する競争の激しい市場です。同社はシニア人材に特化した独自のノウハウと実績を強みとしており、競合他社と比較して優位なポジションを築いていると認識しています。
しかし、競合他社が同社と同じシニア人材の領域へ参入を強めた場合、価格競争の激化による収益性の悪化を招く可能性があります。このため、同社はDXの推進や高付加価値なサービスの提供を通じて、競合に対する優位性を維持し、生産性の向上を図る戦略を採っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は208円となっています。同日の時価総額は約17.3億円(1,727,458,304円)と算出されています。
同日のデータに基づく株価純資産倍率(PBR)は0.93倍となっています。投資判断の指標として、同日のデータにおける株価、時価総額、PBRの数値が提供されています。