
事業モデル
同社は教育サービス事業を単一セグメントとして展開しており、講師派遣型研修、公開講座、ITサービス、その他事業の4つを柱としています。講師派遣型では独自開発のプログラムを法人向けに提供し、公開講座では個人や企業向けに全国でセミナーを実施しています。
ITサービス事業では、LMS「Leaf」などのHRテックサービスをASP形式で提供し、安定的な収益基盤を構築しています。その他事業では、動画教育コンテンツの提供やアセスメントサービスなど、多様なニーズに応えるための多角的な展開を行っています。
KPI
講師派遣型研修の年間実施回数は、2024年10月から2025年9月までの期間で24,654回に達しています。公開講座事業における受講者数は、同期間で159,328人に上り、堅調な集客力を示しています。
ITサービス事業のLMS「Leaf」では、アクティブユーザー数が前年比23.3%増の500万人を超え、有料利用組織数も860組織へと拡大しました。また、同サービスの年間経常収益(ARR)は、前年比24.2%増の1,457百万円を記録しています。
業績推移
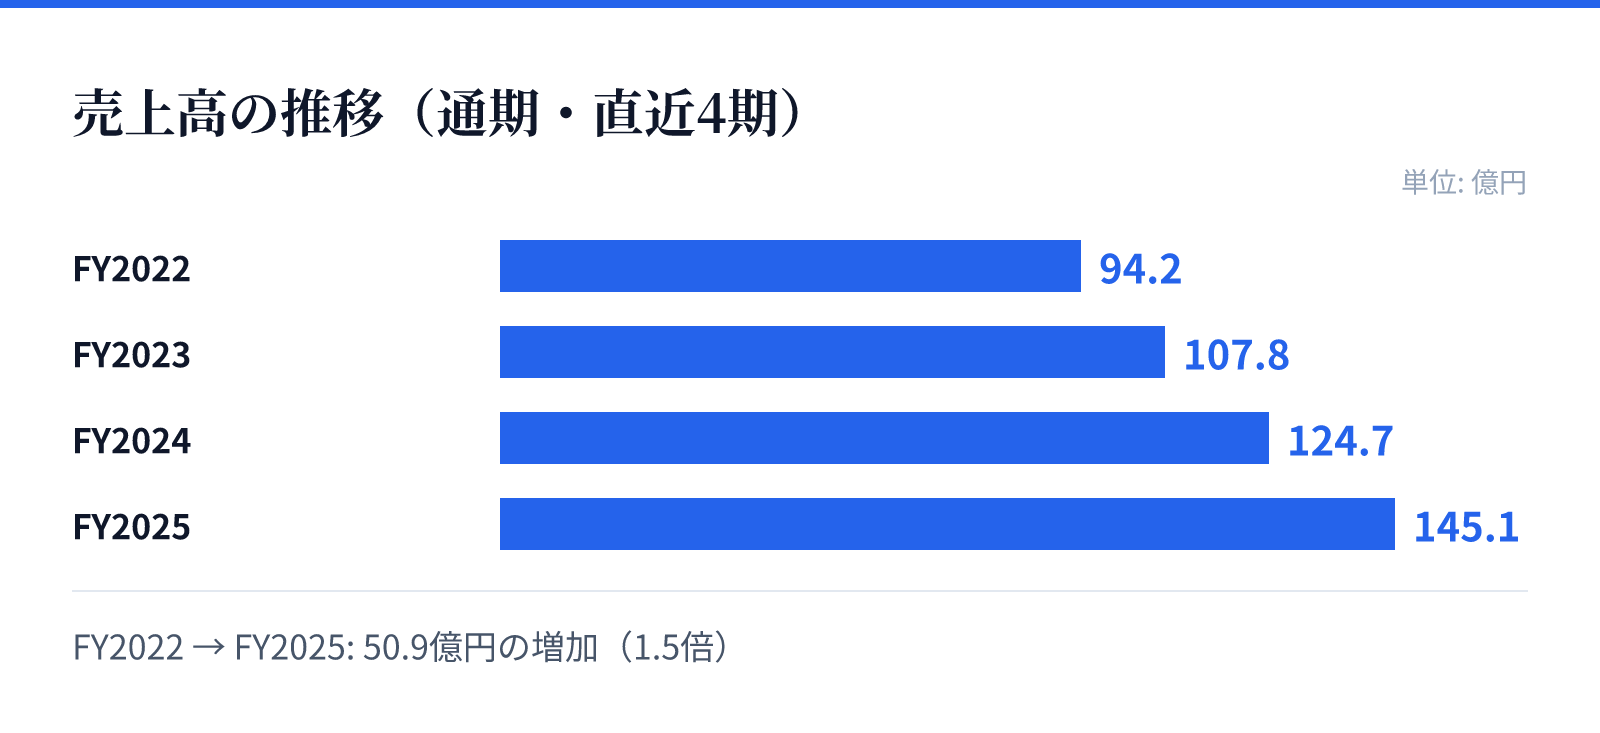
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は94.2億円。
FY2023の売上高は107.8億円。
FY2024の売上高は124.7億円。
FY2025の売上高は145.1億円。
成長ドライバー
成長の牽引役として、DX関連の研修や生成AIを活用した教育コンテンツの拡充が挙げられます。特にDX関連の研修は、公開講座において前年比22.7%の受講者数増加を記録しており、市場の強い需要を捉えています。
また、2025年9月より導入されたドメイン制や、独自のロイヤリティ施策「インソースENERGYパートナー」の展開が成長を後押ししています。さらに、生成AI市場の拡大を見据えたコンサルティングへのシフトや、若手人材の早期戦力化に向けた組織体制の強化も推進しています。
リスク
事業環境としては、景気動向や企業の収益状況により、教育研修予算が削減されるリスクが存在します。これに対し、同社はAIやデジタル技術を活用した高付加価値なサービスの提供や、コスト最適化による収益性の維持に努めています。
システム面では、サイバー攻撃によるデータ漏洩や、高度化する攻撃による事業への支障がリスクとして挙げられています。また、講師の確保や、生成AIの普及によるWebサイトへのアクセス減少といった、技術革新に伴う変化への対応も重要な課題と位置づけています。
競合
社会人を対象とした教育研修市場には、研修会社やコンサルティング会社、シンクタンク系など多くの企業が参入しています。同社は、独自開発のコンテンツや、ノウハウを蓄積したHRテックシステムを強みとして差別化を図っています。
今後、研修事業とは異なる分野の企業が、革新的なビジネスモデルで参入する可能性もリスクとして認識されています。これに対し、同社は独自の一次データの活用や、AIに最適化された情報構造の設計など、独自の優位性を維持するための施策を講じています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は739円となっています。この時点での時価総額は約607.1億円と算出されています。
同社のPERは14.77倍、PBRは4.59倍となっており、投資家への配当利回りは4.00%を記録しています。これらの指標は、2026年8月26日時点のデータに基づいた数値です。