
事業モデル
同社は、化学薬品等の薬液移送に使用されるケミカルポンプおよび、それに付随する制御用コントローラ等の周辺機器の開発、製造、販売を主軸としています。製品は半導体、液晶、水処理、食品、医療、新エネルギーなど、多岐にわたる産業分野で活用されています。
「安全に薬液を移送する」という使命のもと、腐食に強い樹脂材料の採用や、高度なクリーン度への対応など、高い技術水準を追求しています。また、単に機器を販売するだけでなく、メンテナンスを一つの商品と捉え、高度なアフターサービスや設置工事まで提供する体制を整えています。
KPI
当連結会計年度の連結売上高は47,692百万円となり、前年比4.2%の増収を記録しました。このうち、主力製品であるマグネットポンプが15,657百万円と、全体の成長を牽引する主要な役割を果たしています。
収益面では、営業利益が5,924百万円(前年比1.4%増)、親会社株主に帰属する当期純利益が4,835百万円(前年比8.2%増)となりました。また、当連結会計年度の研究開発費は921百万円を計上しており、技術力の維持・向上に向けた投資を継続しています。
業績推移
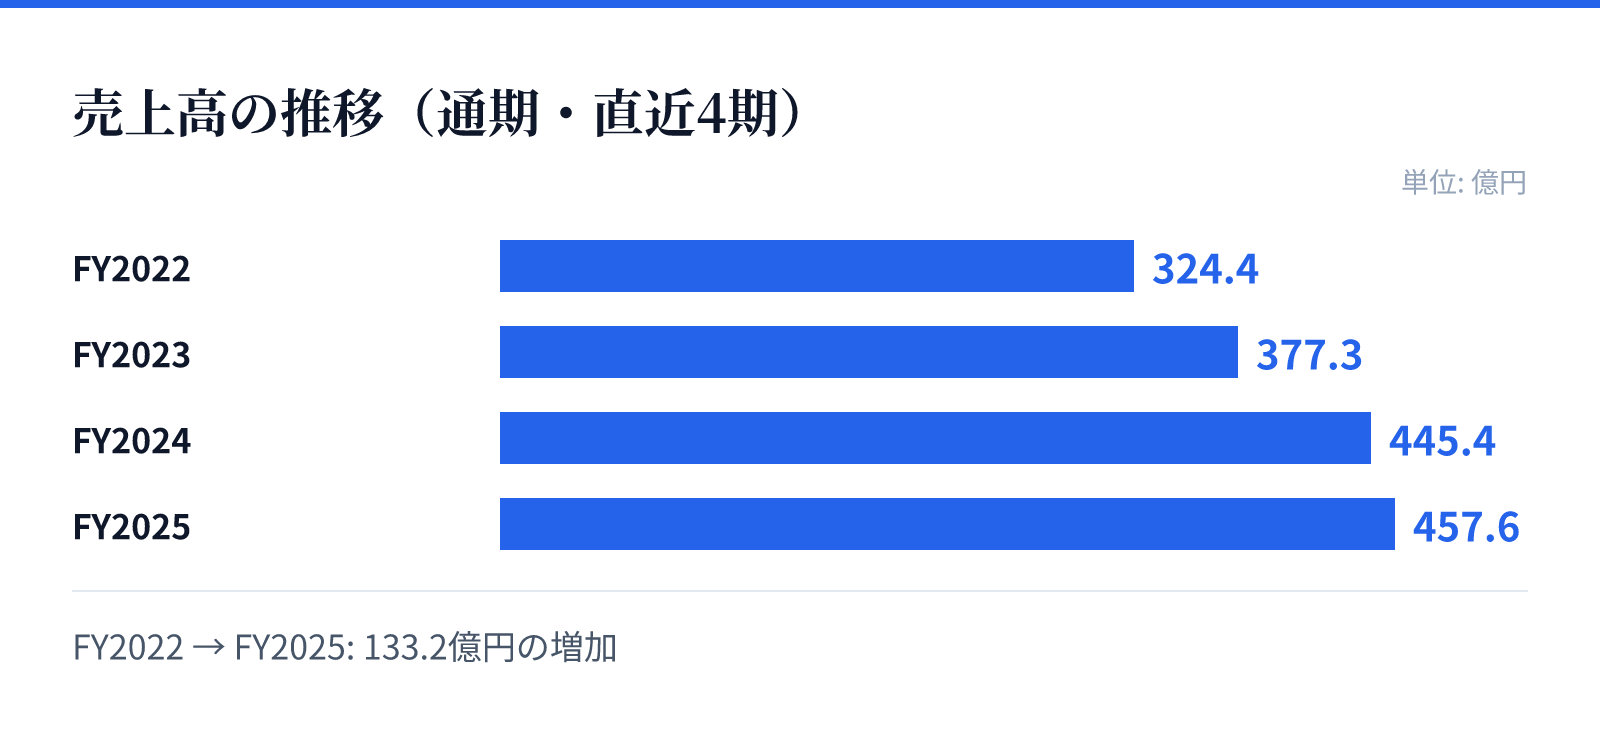
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は324.4億円。
FY2023の売上高は377.3億円。
FY2024の売上高は445.4億円。
FY2025の売上高は457.6億円。
成長ドライバー
中期経営計画2027において、2028年3月期に向けた売上高530億円、海外売上高295億円という野心的な目標を掲げています。特に、国内の安定した基盤を維持しつつ、海外市場における水処理ニーズの取り込みや、新興国での営業展開を強化する方針です。
また、水素をはじめとした次世代エネルギー分野への挑戦や、DXによる生産性向上、グローバルな製品開発の推進を重要テーマに掲げています。これらの取り組みを通じて、2035年3月期に向けた長期ビジョン「イワキグループビジョンNEXT10」の達成を目指しています。
リスク
事業環境としては、半導体や液晶パネルといった主要市場の動向や、化学製品の需要動向など、外部の市況変動による影響を受けるリスクがあります。また、原材料となる金属や樹脂の価格変動、および地政学的リスクに伴うサプライチェーンの不確実性も課題として認識されています。
海外展開においては、各国の関税政策による価格競争力の低下や、販売代理店との関係、合弁契約の不確実性などが挙げられます。さらに、競合する新興国製製品の品質向上による差別化の困難さや、製品の品質問題によるブランド毀損のリスクにも対応するための体制構築を進めています。
競合
同社はケミカルポンプ分野において60年以上の実績を積み上げ、高度な技術力と品質管理体制によって強固な地位を築いています。特に、多品種少量生産への対応力や、高度なクリーン度・耐薬品性を備えた製品群が、競合他社との差別化要因となっています。
競合する新興国製の安価な製品に対しては、高品質で耐久性に優れた製品を提供することで優位性を維持する戦略をとっています。また、国内の強固な販売網と、海外15カ国に及ぶ広範な販売・サービス網を構築することで、顧客への密着した提供価値を追求しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,200円、時価総額は約976.0億円となっています。この時点でのPERは20.16倍、PBRは2.32倍と算出されています。
同社の配当利回りは2026年8月26日時点で2.14%となっています。これらの指標は、同社が持つ技術的優位性と、将来の成長に向けた投資姿勢を反映した数値となっています。