
事業モデル
同社は、水を中心とした流体に関する課題を解決する「水ソリューション企業」として、ポンプやバルブの製造・販売を行っています。自社開発の特殊ステンレス合金鋳鋼を活用することで、発電所や製鉄、半導体、食品、化学など多岐にわたる分野の需要に応えています。
製品ラインナップには、独自の技術による自吸渦巻ポンプや、耐食・耐摩耗性を備えた片吸込渦巻ポンプ、自動制御弁などが含まれます。単に製品を販売するだけでなく、メンテナンス用部品の供給や定期点検工事サービスも提供しており、顧客との長期的な関係構築を重視しています。
KPI
当事業年度の売上高は2,308,504千円となり、前年度比1.4%増の推移となりました。営業利益は470,400千円(同3.2%増)、経常利益は475,801千円(同3.0%増)と、いずれも目標値を達成しています。
特にポンプ製品の売上高は前年度比27.9%増と大きく伸長しており、成長に寄与しています。また、自己資本利益率も目標の9.5%を上回る11.2%を達成しており、収益性の高い経営を実現しています。
業績推移
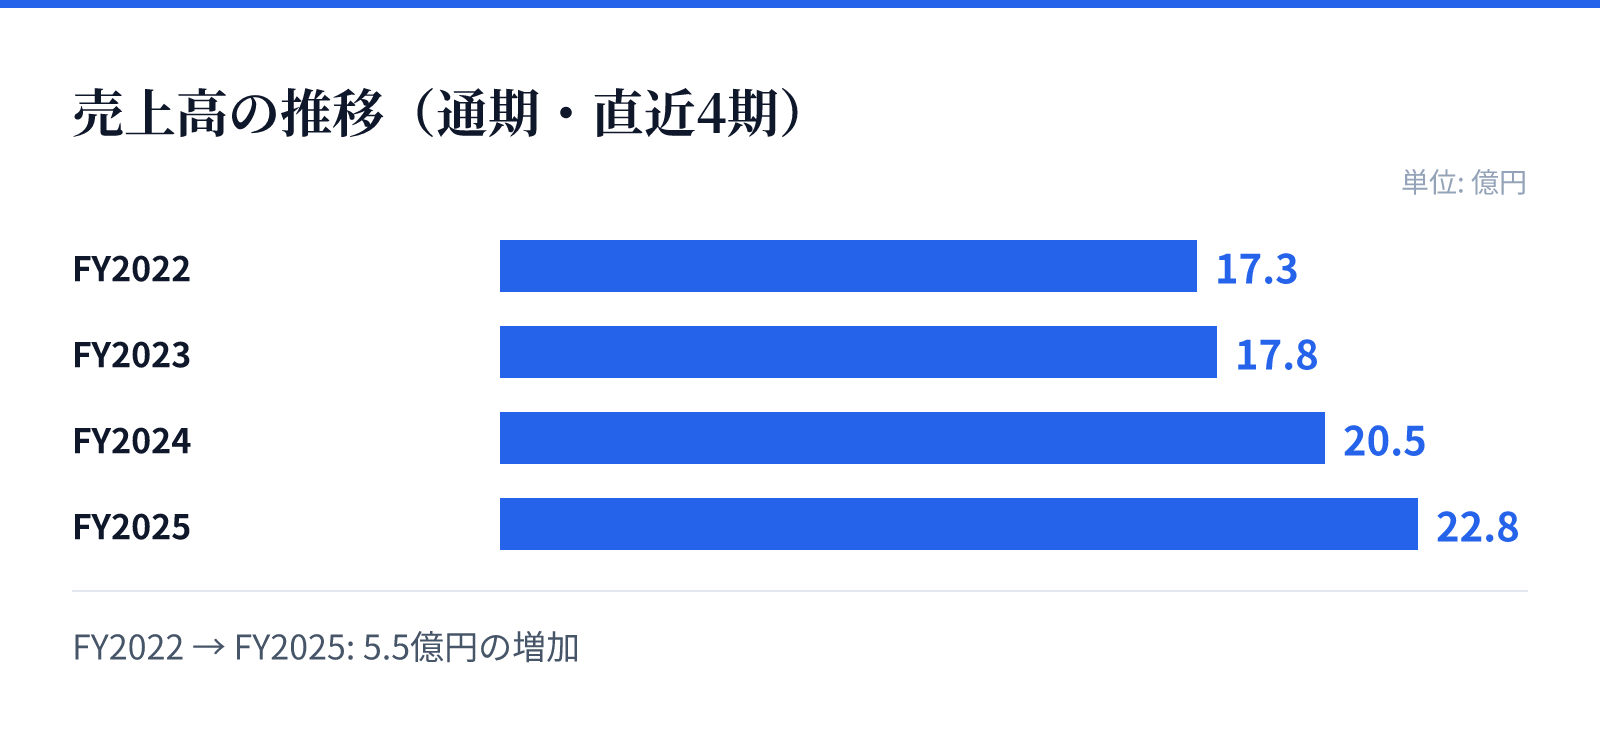
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は17.3億円。
FY2023の売上高は17.8億円。
FY2024の売上高は20.5億円。
FY2025の売上高は22.8億円。
成長ドライバー
成長の源泉は、独自の技術力とノウハウに基づく「ニッチ市場」における高い優位性にあります。特に、特殊な流体や過酷な環境下で使用される製品において、他社との差別化を図ることで高い収益性を維持しています。
今後の成長に向け、脱泡・脱気装置の新規分野開拓や、より厳しい条件に対応する改良型自吸式ポンプの研究開発を推進しています。また、海水淡水化事業に向けた耐海水材質の開発など、次世代の需要を見据えた技術開発にも注力しています。
リスク
主なリスクとして、産業構造の変化に伴うポンプやバルブの製品需要の減少が挙げられます。これに対し、同社はニッチ市場の深掘りやマーケティングの強化、新たな需要分野の開拓を通じて対応を図っています。
また、小規模な組織ゆえの対応力の低下や、生産技術の継承不足による品質管理体制の弱化も課題として認識されています。これらに対しては、人材の育成、生産の平準化、作業標準の作成、および生産物賠償責任保険への加入など、多角的な対策を講じています。
競合
同社は、水処理関連設備という社会インフラの基盤となる分野において、独自の技術とノウハウを武器に競合他社との差別化を図っています。特に、特殊ステンレス合金鋳鋼を用いた高耐久な製品群は、特定のニッチな市場において強固な地位を築いています。
同社は単なる機器メーカーではなく、ハードとソフトを組み合わせた「ソリューション」を提供することをビジネスの本質としています。この独自の立ち位置により、幅広い産業分野から継続的に受注を獲得し、安定した競争優位性を確保しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,730円となっています。この時点での時価総額は約32.4億円であり、PERは9.56倍、PBRは1.06倍と算出されています。
また、同日のデータに基づく配当利回りは3.44%となっています。これらの指標は、同社の安定した経営基盤と、ニッチ市場における強固なポジションを反映した数値となっています。