
事業モデル
同社は、あらゆる産業分野を対象とした粉体を取り扱う機械、装置、およびシステムエンジニアリングの提供を主軸としています。粉体関連事業では、粉砕・分級装置や混合・乾燥装置の製造販売に加え、機能性複合材料などのマテリアルビジネスを展開しています。
また、プラスチック薄膜関連事業では、単層から多層の各種高機能フィルム製造装置の開発・製造・販売を行っています。これらの事業は、世界各地に展開する拠点を活用し、研究開発の成果共有や製品の相互供給体制を整えることで、グローバルなシナジーを最大化する体制を構築しています。
KPI
当連結会計年度における受注高は744億6千万円となり、前年度比で4.2%の減少となりました。これに伴い、売上高は779億9千4百万円(前年度比8.7%減)、営業利益は70億5千1百万円(同14.8%減)と推移しています。
粉体関連事業においては、受注高が562億9百万円、売上高が586億1千7百万円となりました。プラスチック薄膜関連事業の受注高は182億5千万円となっており、いずれの事業も当期は前年度を下回る推移となりました。
業績推移
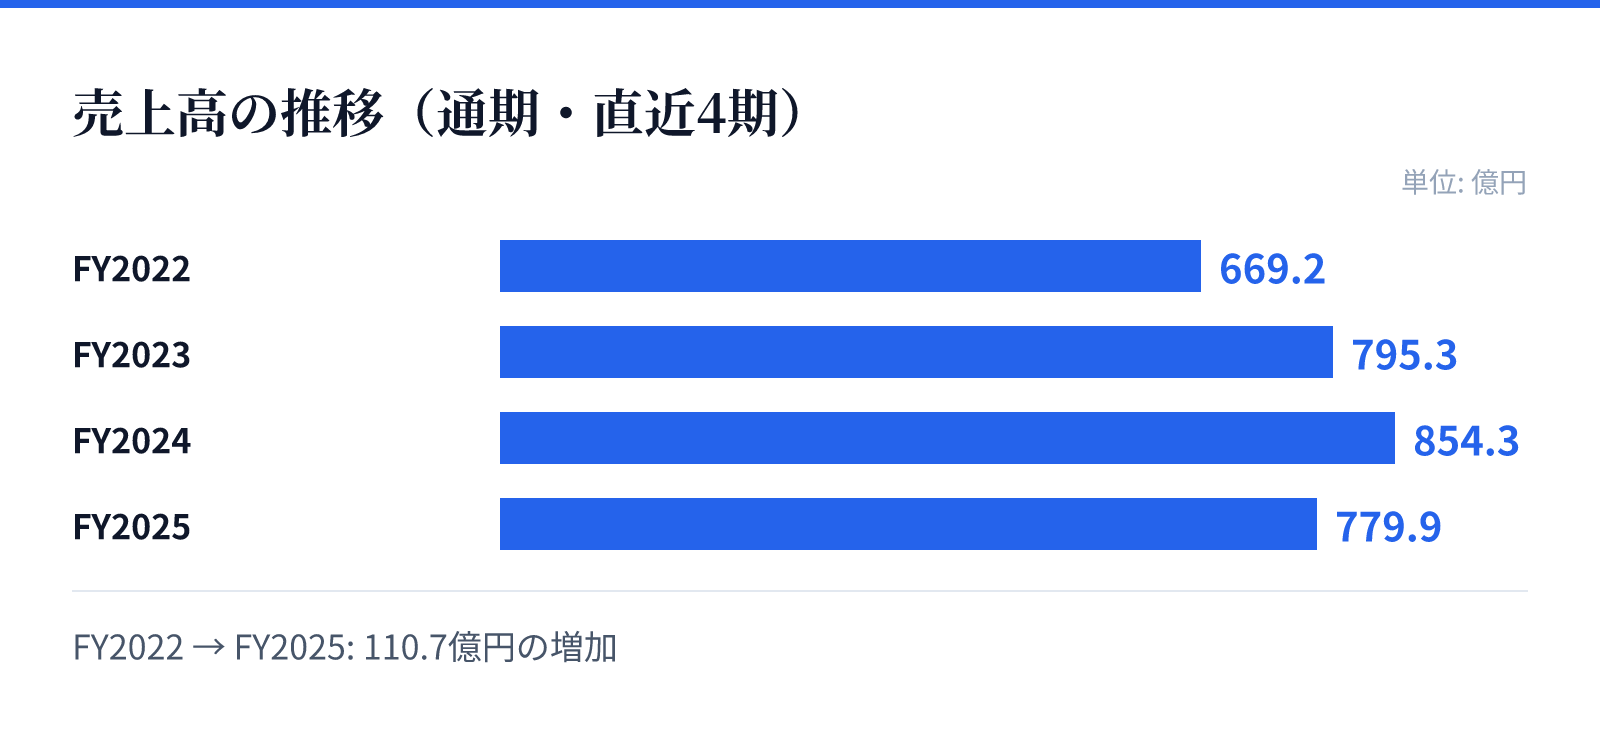
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は669.2億円。
FY2023の売上高は795.3億円。
FY2024の売上高は854.3億円。
FY2025の売上高は779.9億円。
成長ドライバー
成長の源泉として、IIoT技術を応用したデジタル・ソリューションの提供や、高度な粉体処理技術による付加価値の向上を推進しています。特に、遠隔地から運転状況を把握し故障を予知するシステムの提供により、顧客満足度の向上と競合他社との差別化を図っています。
また、マテリアルビジネスの拡大も重要な成長戦略です。独自の機能性ナノ粒子を活用した医薬製剤技術や薬物送達技術(DDS)を駆使し、機能性化粧品や育毛剤などの製品開発・改良を継続的に実施しています。さらに、海外拠点の拡充やアフターサービスのネットワーク強化を通じて、グローバルな収益基盤の拡大を目指しています。
リスク
世界各地で展開する事業特性上、各国の経済状況や政治・外交情勢の不安定化、貿易摩擦、景気後退による需要の変動が経営成績に影響を及ぼす可能性があります。また、円、ドル、ユーロ、ポンドといった主要通貨の相場変動による為替リスクも重要な要因として挙げられています。
さらに、知的財産権の保護が困難な地域における模倣品の流通や、高度な技術を要する分野での競合他社との競争、さらにはサイバー攻撃による情報漏洩や、深刻な人手不足による優秀な人材の確保困難といったリスクも特定されています。これらのリスクに対し、同社はコンプライアンスの徹底や、強固な情報セキュリティ体制の構築、人材の育成・確保に努めています。
競合
同社は、粉体技術の分野において世界トップクラスの技術力を有する企業として位置づけられています。高度なノウハウを基盤とした製品の差別化を図ることで、競合他社に対する優位性を確保する戦略をとっています。
特に、高度な粉体処理技術や独自のノウハウを必要とする分野では、他社との差別化を推進しています。また、DXの推進やIIoTの活用による付加価値の高いサービスの提供を通じて、競合他社との差別化をさらに強化し、市場における存在感を高めることを目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は5,370円となっています。この時点での時価総額は約777.2億円であり、株価に対する利益の比率を示すPERは25.58倍となっています。
また、同日のデータにおけるPBRは1.08倍となっており、配当利回りは2.45%と算出されています。これらの指標は、同社の事業基盤と市場における評価を反映する数値となっています。