
事業モデル
同社は、生理用ナプキン製造機械および紙おむつ製造機械などの一般産業用機械・装置の製造、販売、サービスを展開する企業です。国内および海外全域を対象とした広範な販売ネットワークを有しており、特に欧米向けの付加価値の高い製品に強みを持っています。
また、単なる機械販売に留まらず、設計から設備導入、立ち上げまでを一貫して提供するターンキーソリューションの提供を開始しています。さらに、部品やユニットの販売、メンテナンスなどのサービス領域を強化することで、収益の安定化とボラティリティの低減を図る戦略を推進しています。
KPI
当連結会計年度の売上高は21,170百万円となり、前年比で6.1%の増加を記録しました。主な製品別では、大人用紙おむつ製造機械が7,518百万円、小児用紙おむつ製造機械が6,891百万円、生理用ナプキン製造機械が3,286百万円と、主要製品が堅調に推移しています。
利益面では、売上増加や原価率の低減により黒字を確保しました。受注環境については、当連結会計年度の受注高が22,246百万円(前年比2.2%増)、当連結会計年度末の受注残高が15,848百万円(同7.3%増)となっており、将来の売上に対する良好な見通しを示しています。
業績推移
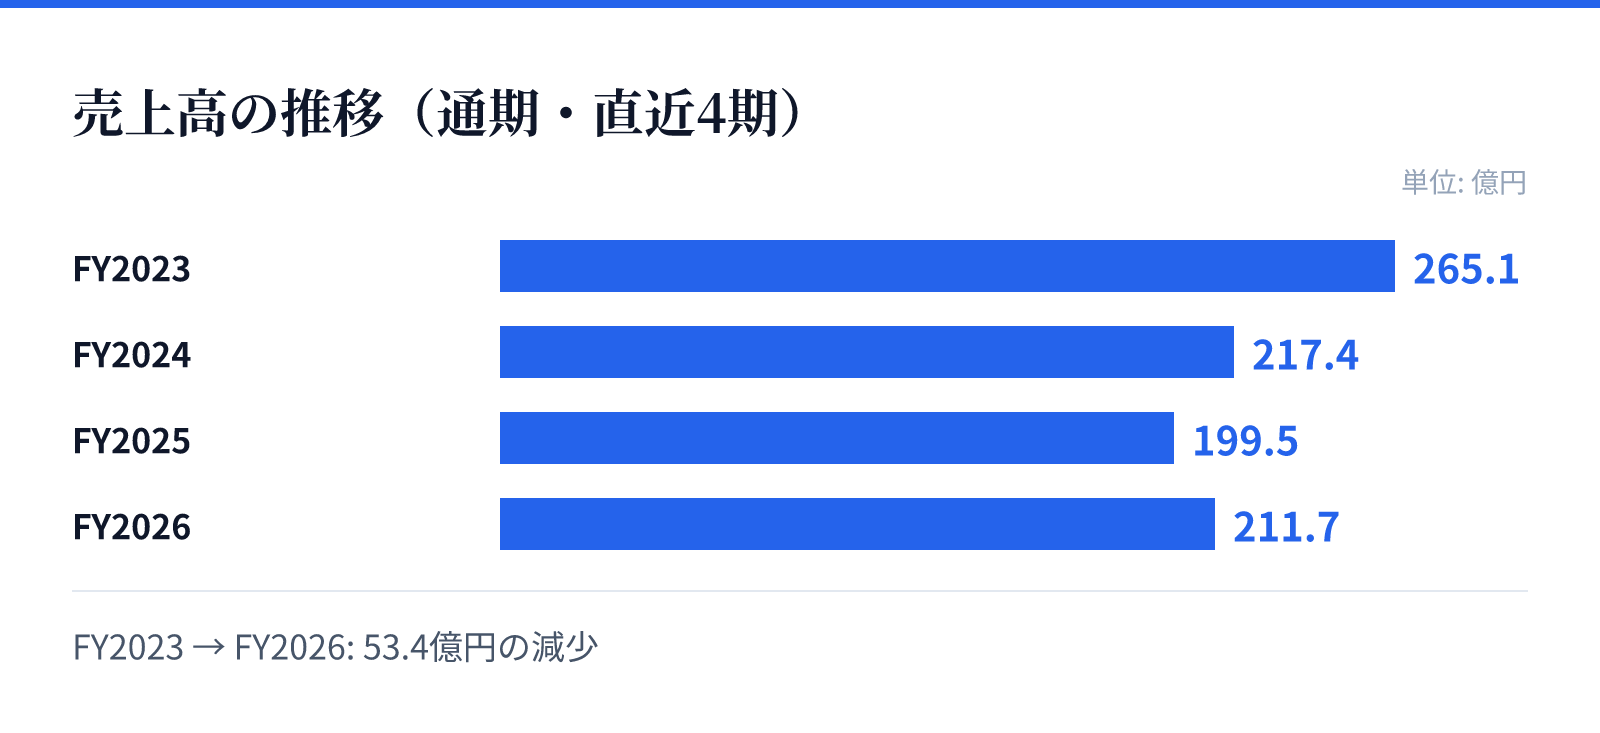
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は265.1億円。
FY2024の売上高は217.4億円。
FY2025の売上高は199.5億円。
FY2026の売上高は211.7億円。
成長ドライバー
「第4次中期経営計画」において、衛生用品製造機械の販売台数が必ずしも増加しない前提のもと、事業構造の変革に取り組んでいます。具体的には、スパンレース不織布事業の譲り受けによる材料分野への展開や、防護服、自動排泄処理装置、リサイクル機械などの新規事業の加速が成長の柱となります。
また、新興国における需要増加を見込んだ「ブルーオーシャン戦略」を展開し、アジア、アフリカ、中南米地域での顧客開拓を強化しています。さらに、研究開発活動を通じて、省資源や環境配慮資材に対応した高度な技術開発を行い、製品の付加価値向上と競争力の強化を図っています。
リスク
衛生用品市場の動向として、国内の少子化や中国の景況感の停滞により、主要市場での需要増加が見込みにくい環境にあることが課題です。これに対し、新興国への展開や、新コンセプト機の開発、製品や素材の提案を通じた受注拡大で対応しています。
また、海外展開に伴う為替変動リスクや、各国の法規制、政治・経済の混乱といったカントリーリスクへの対応も重要な課題です。これらに対しては、為替予約の活用や、海外子会社のコンプライアンスおよびリスク管理体制の強化、情報セキュリティ対策の徹底など、多角的なリスク管理体制を構築しています。
競合
同社は、衛生用品製造機械の分野において、高度な技術力を背景としたグローバルな競争環境の中に位置しています。特に新興国市場においては、競合企業の技術力の向上が見られるなど、競争環境は厳しさを増していると認識しています。
この競争環境に対応するため、同社は単一の機械販売に依存するのではなく、付加価値の高い製品開発や、部品・サービス領域の拡充による収益基盤の強化を進めています。また、新素材との融合による複合資材の開発など、独自の技術力を活かした差別化戦略を展開することで、競争優位性の確保を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は923円となっています。この時点での時価総額は約240.3億円であり、株価に対する利益の比率を示すPERは12.41倍と算出されています。
また、同日のデータにおけるPBRは0.67倍となっており、配当利回りは1.73%を記録しています。これらの指標は、同社の事業基盤と将来の成長戦略を評価する上での重要な判断材料となります。