
事業モデル
同社は、PETボトルをはじめとする各種プラスチック容器の製造に不可欠なストレッチブロー成形機、専用金型、および関連機器の製造販売を主軸としています。独自の「4ステーション方式」を採用した1ステップ機を主力とし、複雑な形状の容器を多品種・中小ロットで効率的に生産できる技術力を強みとしています。
製品の販売は、米州、欧州、南・西アジア、東アジアの4つの地域セグメントに分かれて展開されており、海外売上高の比率は約9割に達します。また、インドや国内の拠点を活用したグローバルな生産体制を構築しており、高度な成形技術と成形支援をセットで提供する「三位一体の技術力」により、顧客の容器品質に対する満足度を高めるビジネスを展開しています。
KPI
当連結会計年度において、受注高は43,172百万円(前期比105.0%)と通期として過去最高を記録しました。売上高も43,654百万円(前期比118.7%)に達し、過去最高を更新しています。
利益面においても、売上総利益は20,581百万円(同118.4%)、営業利益は10,641百万円(同134.6%)と大幅な増益を達成しました。その結果、経常利益は10,912百万円(同136.3%)、親会社株主に帰属する当期純利益も7,740百万円(同133.9%)となり、各段階の利益において過去最高を記録しています。
業績推移
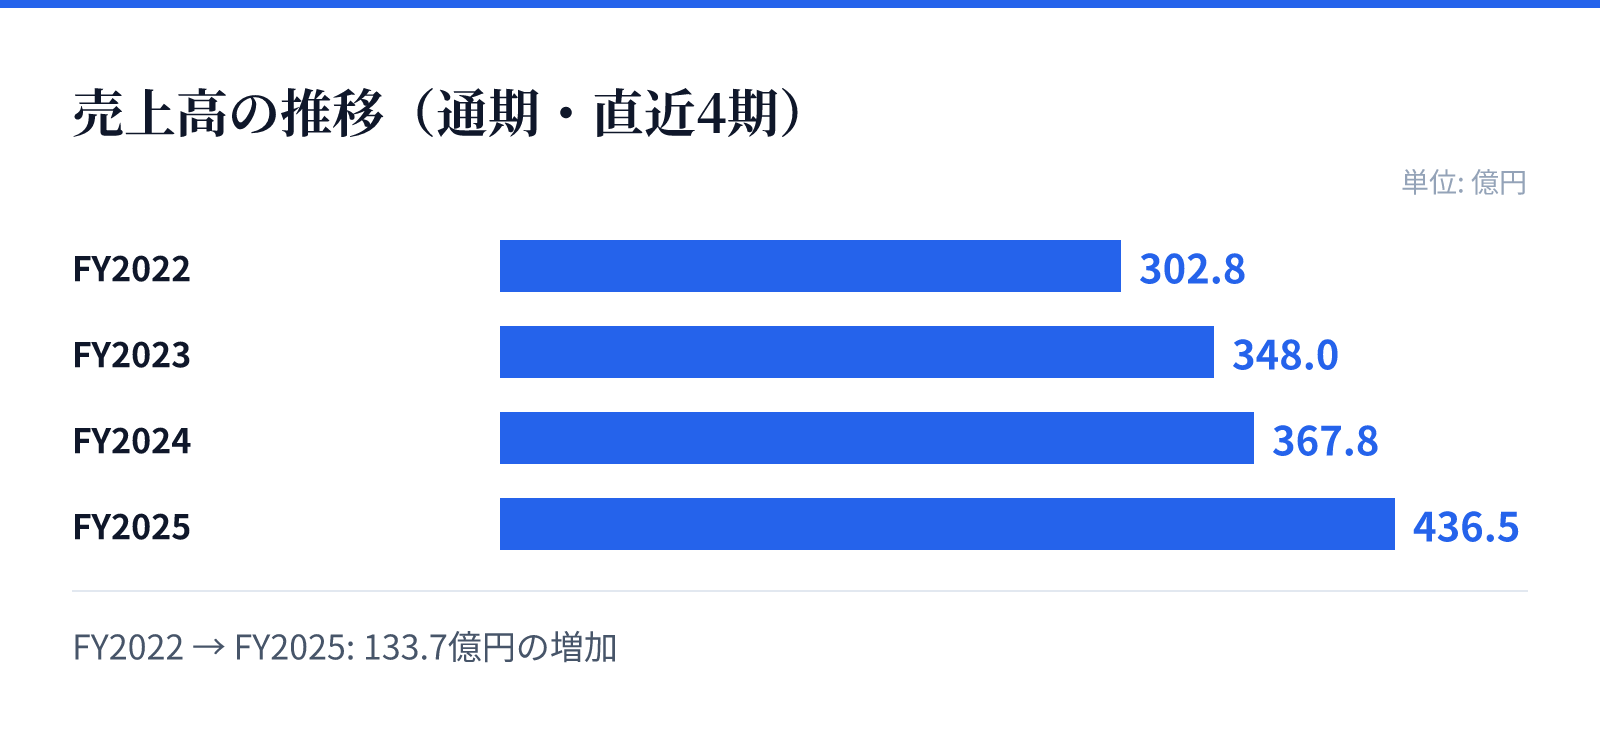
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は302.8億円。
FY2023の売上高は348.0億円。
FY2024の売上高は367.8億円。
FY2025の売上高は436.5億円。
成長ドライバー
成長の源泉は、環境意識の高まりを背景としたリサイクル材料や生分解性樹脂を用いた環境配慮型容器への注目度の高まりにあります。同社は、リターナブル・リフィラブル容器の新型機開発など、将来の環境容器市場を見据えた積極的な研究開発を推進しています。
また、戦略領域である飲料容器分野においても、新興国を中心に市場開拓を狙うための新型機開発に取り組んでいます。独自の「ゼロ・クーリングシステム」などの新技術の導入により、製品の生産性や品質を向上させるとともに、プラスチック材料の削減を実現する技術革新を通じて、持続的な成長を目指しています。
リスク
海外売上高の比率が約9割と高く、海外の政治・経済情勢や為替相場の変動が経営成績に与える影響が大きいことがリスクとして挙げられます。特に円高への振れは、製品の価格競争力や材料コストの管理に影響を及ぼす可能性があります。
また、同社はストレッチブロー成形機という単一の事業領域で展開しているため、容器需要の低迷や、PETボトルに代わる新素材・新容器の登場といった技術革新による影響を受けやすい構造にあります。さらに、主要な生産拠点が数か所に集中しているため、自然災害等による生産への支障もリスク要因として認識されています。
競合
同社が参入するストレッチブロー成形機市場は、量産性に優れた「2ステップ機」と、同社が強みとする「1ステップ機」の2種類に大別されます。同社は、特に多品種・高難易度の容器を中小ロットで効率的に生産できる1ステップ機において、独自の技術による高い評価を得ています。
市場では激しい競争に直面しており、価格面で優位に展開しにくい分野も存在します。これに対し同社は、高度な成形技術の蓄積と、顧客の要望に応えるための徹底した成形支援を組み合わせることで、競合他社との差別化を図り、市場における競争力の強化を図っています。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は8,840円となっています。この時点での時価総額は約1313.2億円(131,321,667,584円)と算出されています。
投資指標としては、PERが15.43倍、PBRが2.02倍となっており、配当利回りは2.74%を記録しています。これらの数値は、2026-08-26時点のデータに基づいた評価となります。