
事業モデル
同社はプラスチック成形機周辺装置の製造・販売および関連するシステムエンジニアリングを主軸としています。輸送機、乾燥機、金型温度調節機など、成形工程の合理化・自動化に寄与する多種多様な製品群を展開しています。
製品は日本、東南アジア、東アジア、北中米の各地域で、拠点ごとに役割を分担しながらグローバルに展開しています。特に東南アジアや東アジアでは、生産拠点を確保しつつ、各地域のニーズに合わせた製品供給体制を構築しています。
KPI
当連結会計年度の売上高は193億6千7百万円となり、前年同期比で13億9千9百万円の減少となりました。一方で、日本セグメントでは生産効率の向上により売上総利益率が27.6%から28.3%へと改善しています。
東アジアセグメントでは、製品構成の差異や価格競争の影響により売上総利益率が20.9%まで低下する局面もありました。しかし、北中米セグメントでは、前連結会計年度の受注増を背景に売上高が前年同期比85.0%増と大幅な伸長を見せています。
業績推移
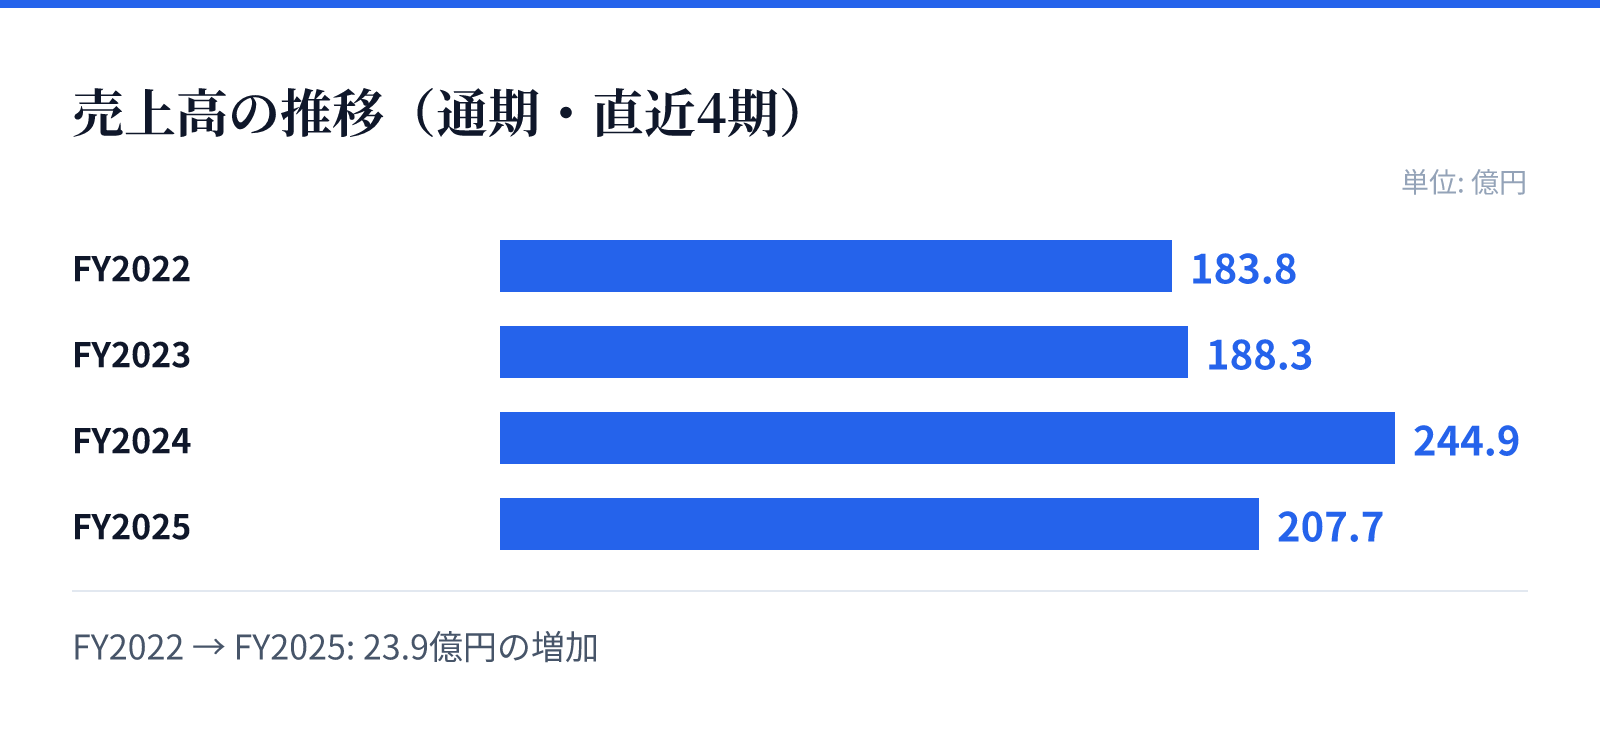
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は183.8億円。
FY2023の売上高は188.3億円。
FY2024の売上高は244.9億円。
FY2025の売上高は207.7億円。
成長ドライバー
同社は、従来のプラスチック成形分野に加え、電池、食品、化粧品、化学といった非プラスチック分野への進出を成長の柱としています。特に、労働力不足を背景とした省人化・省力化への投資や、環境負荷低減に向けた技術革新を追い風としています。
研究開発活動においても、全固体電池向け装置や、高度な知能機能を備えたコントローラを搭載した製品の開発など、次世代技術への投資を継続しています。これらの取り組みを通じて、より強靭な事業体への転換と、高付加価値製品による収益力の向上を目指しています。
リスク
主要なリスクとして、自動車関連や電子部品関連など、特定の事業分野への高い依存度が挙げられます。これらの分野における設備投資の動向や、技術革新への対応の遅れが、業績に直接的な影響を及ぼす可能性があります。
また、原材料価格の変動や為替レートの変動、さらには地政学的リスクに伴う海外事業への影響も重要な管理項目です。特に東アジアにおける事業の重要性が高まる中、現地の経済状況や政策の変化に対する注視が求められています。
競合
同社は、プラスチック成形加工業界において、高度な技術革新と品質・価格競争が激化する環境の中に位置しています。同社は、独自の技術力を背景とした「オンリーワン」の製品提供を通じて、競合に対する優位性を確保する戦略をとっています。
特に、高度な自動化や省人化を求める顧客ニーズに対し、高品質な製品と確実な納期、アフターサービスの提供を強化しています。これらの要素を統合することで、競争の激しい市場においてシェアの拡大と収益性の向上を図る体制を構築しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は853円となっています。この時点での時価総額は約60.1億円であり、PBRは0.45倍と算出されています。
同社のPERは161.35倍となっており、配当利回りは4.42%を記録しています。これらの数値は、同社の事業構造や将来の成長期待を反映した現在の市場評価を示しています。