
事業モデル
同社は半導体・メカトロニクス、医療・ヘルスケア、環境・社会インフラの3つの主要セグメントを展開しています。各事業において、高度な設計・製造・販売・保守サービスを統合的に提供する体制を構築しています。
半導体分野では搬送装置やレーザプロセス装置、医療分野では人工透析装置や測定装置、インフラ分野では工業計器や制御通信装置など、多岐にわたる製品群を保有しています。各事業において専門の子会社が役割を分担し、高度な技術力を提供しています。
KPI
当連結会計年度の売上高は230億41百万円となり、前連結会計年度比で14.1%の減少となりました。営業利益は13億54百万円、経常利益は11億24百万円を計上しています。
セグメント別では、半導体・メカトロニクス関連事業が113億77百万円の売上を計上し、前年比3.3%増と堅調に推移しました。一方で、医療・ヘルスケア関連事業は50億22百万円、環境・社会インフラ関連事業は66億41百万円の売上を計上しています。
業績推移
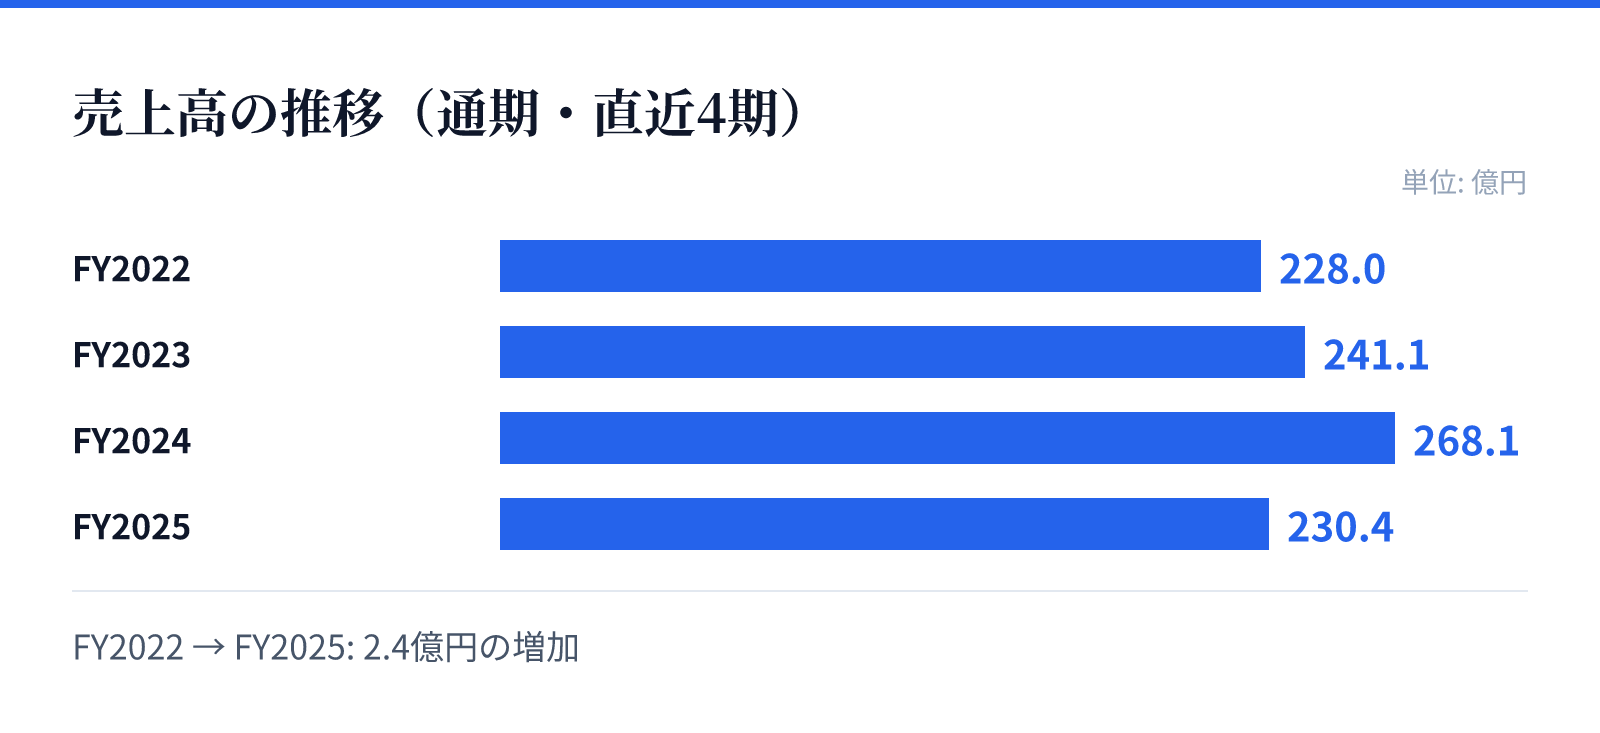
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は228.0億円。
FY2023の売上高は241.1億円。
FY2024の売上高は268.1億円。
FY2025の売上高は230.4億円。
成長ドライバー
同社は、AI関連、パワー半導体関連、医療分野など、今後成長が見込まれる分野に重点的な研究開発投資を行っています。特に半導体分野では、搬送自動化やSiCチップハンドラーのアップグレード、AMRシステムの開発を推進しています。
医療分野では、新型人工透析装置の改良やIoTと搬送技術を融合したシステムの開発を進めています。また、環境・社会インフラ分野においても、電力ネットワーク向け通信監視技術やEC向け包装システムなど、多角的な新技術の展開を目指しています。
リスク
技術革新のスピードが速いため、開発の遅れやニーズの変化への対応が課題となります。また、海外売上高が約18%弱を占めることから、中国やアジア地域の情勢や為替の変動が業績に影響を及ぼす可能性があります。
特定の経営者に依存する体制や、原材料・部品の価格高騰によるコスト増もリスク要因として認識されています。さらに、受注キャンセルによる工事のやり直しや、受注損失引当金の積み増しが業績を圧迫する可能性にも対応を講じています。
競合
同社は、半導体製造装置や医療機器、産業用計器など、高度な技術を要する複数の領域で独自の立ち位置を築いています。各セグメントにおいて、特定の技術領域に特化した子会社を配置することで、専門性の高いソリューションを提供しています。
特に半導体分野では、搬送自動化やレーザプロセスなど、高度なメカトロニクス技術を基盤とした製品を展開しています。医療やインフラ分野においても、独自の技術開発と保守サービスの提供を通じて、顧客の多様なニーズに対応する体制を構築しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,333円となっています。この時点での時価総額は約233.6億円と算出されています。
同社のPERは18.38倍、PBRは1.45倍となっており、配当利回りは3.46%を記録しています。これらの指標は、同社の事業基盤と将来の成長期待を反映した数値となっています。