
事業モデル
同社は半導体およびFPD(フラットパネルディスプレイ)関連の搬送・自動化装置の開発、製造、販売を主軸としています。特に、半導体製造の「前工程」において重要となる、大気用および真空用のウエハ搬送装置が主力製品です。
これらの装置は、EFEMやウエハソータ、N2パージ対応ウエハストッカなど、高度なクリーン度と自動化を実現する技術を搭載しています。また、ライフサイエンス事業においても、細胞培養装置などの高度な自動化ソリューションを提供しています。
KPI
当連結会計年度の売上高は、台湾顧客向けの需要増加を背景に128,794百万円(前年同期比3.5%増)を記録しました。一方で、海外子会社の統合に伴う費用増の影響により、営業利益は31,154百万円(同2.7%減)となっています。
受注状況については、半導体・FPD関連装置事業において33,693.8百万円の受注高を確保しており、ライフサイエンス事業でも堅調な推移を見せています。また、研究開発費として1,927百万円を投じ、新製品の開発や自動化技術の高度化を推進しています。
業績推移
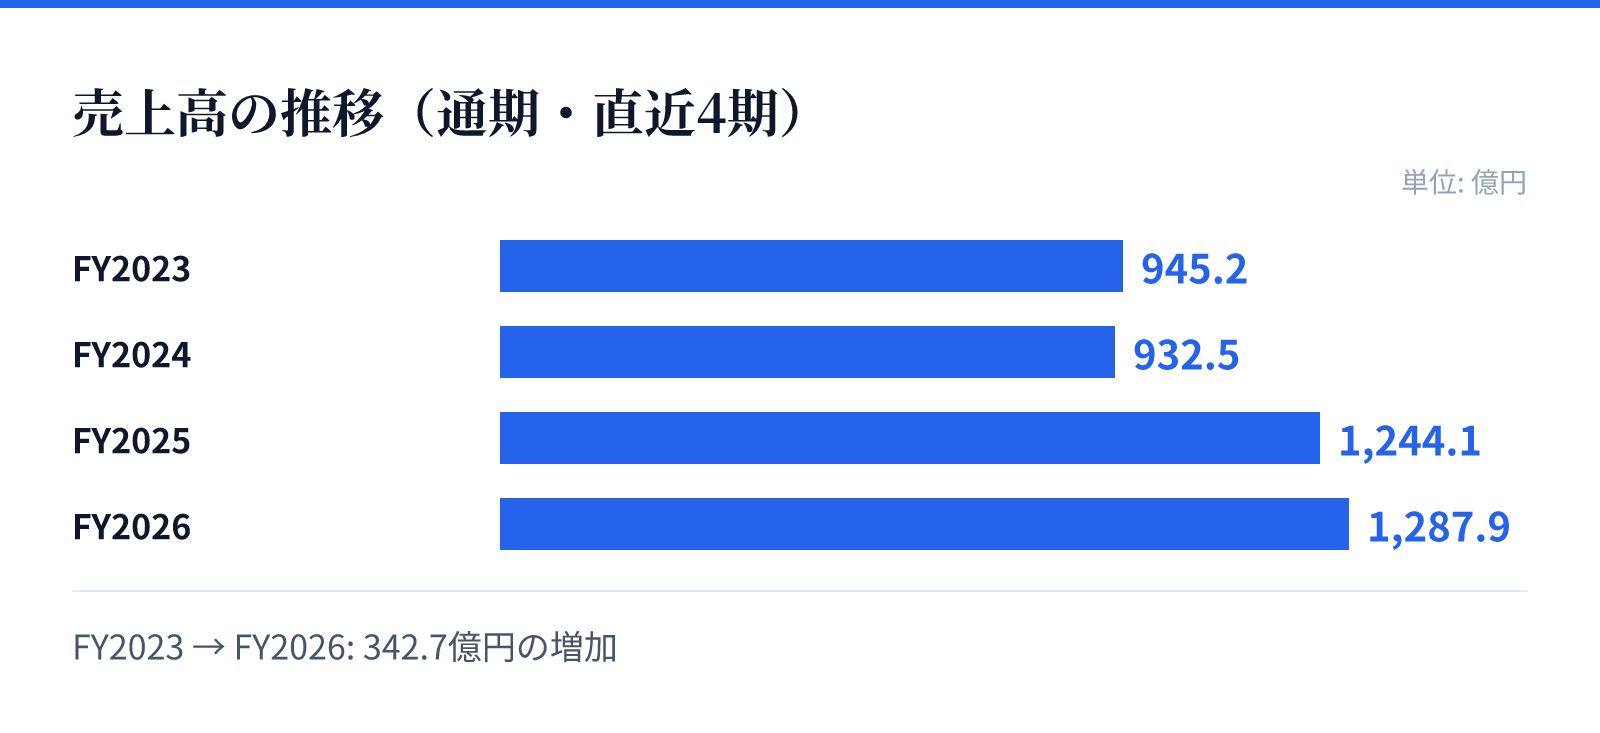
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は945.2億円。
FY2024の売上高は932.5億円。
FY2025の売上高は1244.1億円。
FY2026の売上高は1287.9億円。
成長ドライバー
生成AIの普及に伴うデータセンター向け高性能デバイスの需要拡大が、同社の主力である半導体関連装置の追い風となっています。特に、先端ロジックやメモリ分野への設備投資の活発化が、同社の技術力を必要とする市場環境を形成しています。
成長に向けた戦略として、ベトナム子会社における新工場の建設(2028年春稼働予定)や、AIを活用した自動化による生産効率の向上が挙げられます。また、独自の技術に基づく新製品の早期市場投入により、高い付加価値と競争力の確保を目指しています。
リスク
半導体およびFPD業界の設備投資サイクルに依存するため、顧客の投資計画の変動が受注や売上、稼働率に直接影響を及ぼす可能性があります。また、地政学的リスクや、米国を中心とした先端半導体・装置の対中輸出規制などの通商政策も重要なリスク要因です。
さらに、原材料や部品の調達における価格変動や供給制約、為替相場の変動による業績への影響も注視すべき点です。これらに対し、同社はサプライチェーンの強化や、為替予約の実施、生産拠点の分散など、多角的なリスク管理体制の構築を進めています。
競合
半導体事業分野においては、多くの競合他社が存在しており、特に地場メーカーの台頭による競争の激化が懸念される環境にあります。同社はこれに対し、独自の技術力と高度な自動化技術を武器に、製品の差別化を図る戦略をとっています。
競争優位性を維持するため、グローバルなサポート体制の強化や、生産拠点の最適化によるコスト競争力の向上に取り組んでいます。また、特許の積極的な取得を通じて、技術面での優位性を確立し、顧客に対する提案力と解決力の強化を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,072円となっています。この時点での時価総額は約6814.1億円と算出されています。
同社の株価に対するPERは35.97倍、PBRは4.99倍となっており、市場からは高い成長期待が反映されているとみられます。なお、同日の市場データにおける配当利回りは0.51%と報告されています。