
事業モデル
同社は「熱・圧力・真空制御技術」を基盤とした独創的な製品開発を行い、産業機械の製造・販売を主軸としています。主な製品は、プリント基板プレス装置、新素材プレス装置、ラミネータ装置、およびFA・搬送機械です。
これらの製品は、国内および中国を含む海外の得意先へ販売されています。また、子会社を通じて油圧機器の提供も行っており、多角的な技術展開を行っています。
KPI
中期経営計画「KITAGAWA 2030」において、2030年6月期に向けた野心的な目標数値を掲げています。具体的には、売上高100億円、営業利益15億円、営業利益率15%以上、および自己資本利益率(ROE)12%以上の達成を目指しています。
直近の当連結会計年度の業績では、売上高は6,227百万円(前年比4.9%増)を記録しました。一方で、営業利益は623百万円(前年比23.5%減)となっており、目標達成に向けた成長への取り組みが継続しています。
業績推移
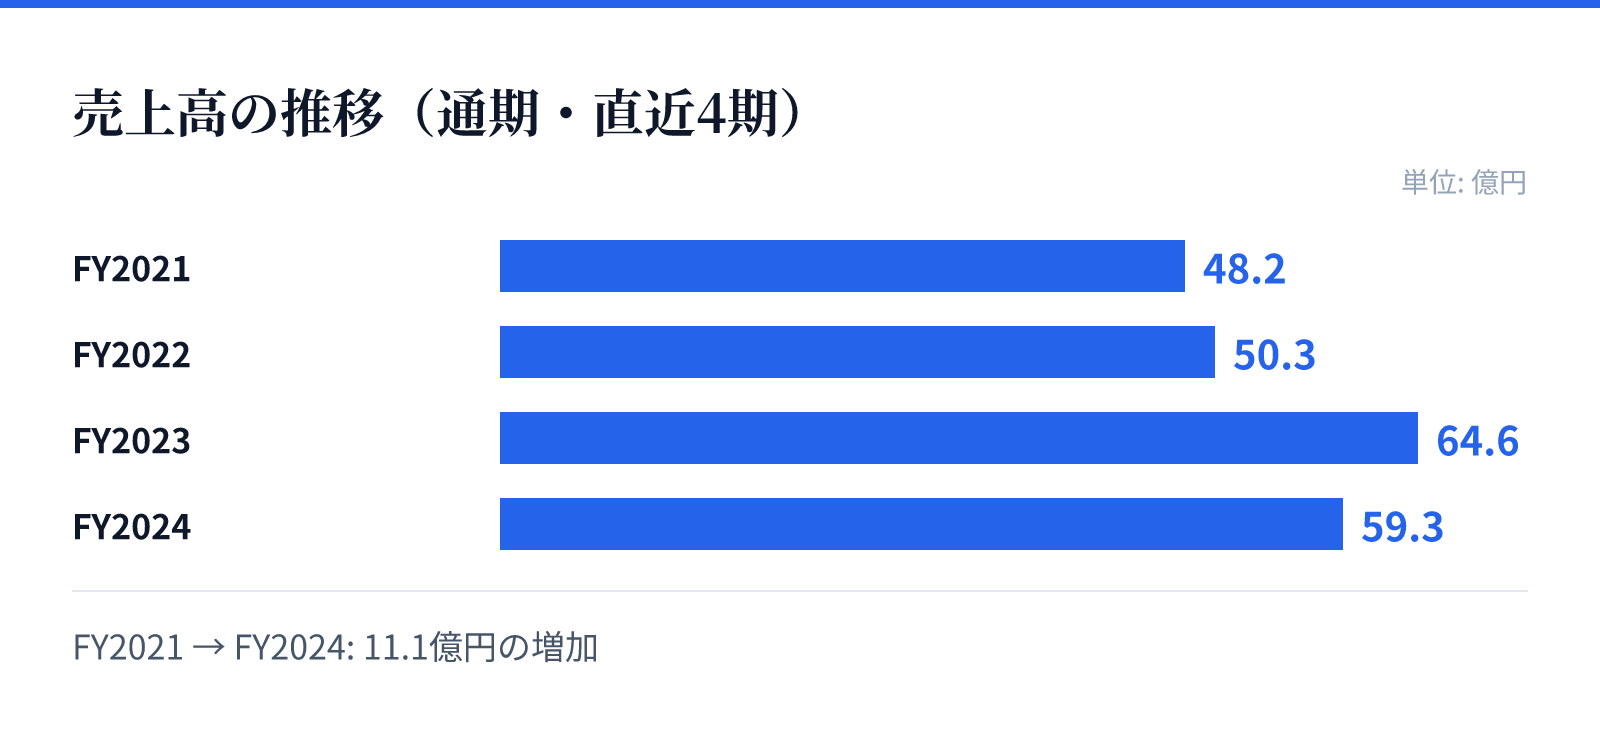
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は48.2億円。
FY2022の売上高は50.3億円。
FY2023の売上高は64.6億円。
FY2024の売上高は59.3億円。
成長ドライバー
成長戦略の柱として、成長市場における新製品の早期投入と、既存技術の周辺分野への積極的な展開を推進しています。特にFRPやGX関連、他社との協業などを通じた事業領域の拡大を計画しています。
また、生産能力の拡大と収益性の向上を両立させるため、設計・製造のデジタル化や自動化の推進に取り組んでいます。さらに、設計拠点の2拠点体制による技術開発力の強化や、アフターサービスの充実による顧客満足度の向上も成長の鍵として位置づけています。
リスク
IT産業の設備投資動向による需要の変動や、技術進歩の速さに伴う開発力の遅れによる競争力低下がリスクとして挙げられています。また、原材料価格の高騰や為替レートの変動が、製品の競争力や収益性に影響を与える可能性があります。
さらに、高度な技術を扱うため、知的財産権の保護や人材の確保・育成も重要な課題です。競合他社との激しい価格競争や、海外展開における各国の法的規制への対応など、多角的なリスク管理体制の構築が求められる環境にあります。
競合
同社は、高度な技術を要するプレス装置などの分野において、独自の技術力を武器に市場での地位を築いています。特に、高度な制御技術を必要とするニッチな領域において、独自の強みを持つ製品を展開しています。
一方で、中国経済の台頭に伴う安価な競合製品の流入や、熾烈な価格競争が業界の課題となっています。これに対し、同社は生産管理の徹底による原価削減や、独自の技術開発による差別化を通じて、市場シェアの維持と収益性の確保を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は3,200円となっています。この時点での時価総額は約264.2億円であり、市場における評価を反映しています。
同社のPERは53.19倍、PBRは4.19倍となっており、独自の技術力や将来の成長期待が織り込まれているとみられます。なお、同日の配当利回りは0.77%と算出されています。