
事業モデル
同社は電子機器部品製造装置、ディスプレイ及び電子部品、その他の3つの主要な事業セグメントを展開しています。製造装置分野では、プリント基板製造装置やインクジェットコーターなどの高度な技術を要する製品を提供しています。
ディスプレイおよび電子部品分野では、メンブレンスイッチや車載部品向け印刷など、多岐にわたる製品群を扱っています。各事業において、独自の技術力を基盤とした高付加価値製品の提供と、顧客ニーズに即したオンデマンドな製品提供を追求しています。
KPI
当連結会計年度の売上高は156億51百万円となり、前連結会計年度と比較して5.6%の増加を記録しました。営業利益は11億40百万円と、前連結会計年度比で25.7%の増益を達成しています。
経常利益は11億84百万円(同6.8%増)、親会社株主に帰属する当期純利益は8億90百万円(同12.9%増)となりました。これらの数値は、特にAI関連の需要増加や生産消耗品の販売拡大が寄与した結果と分析されます。
業績推移
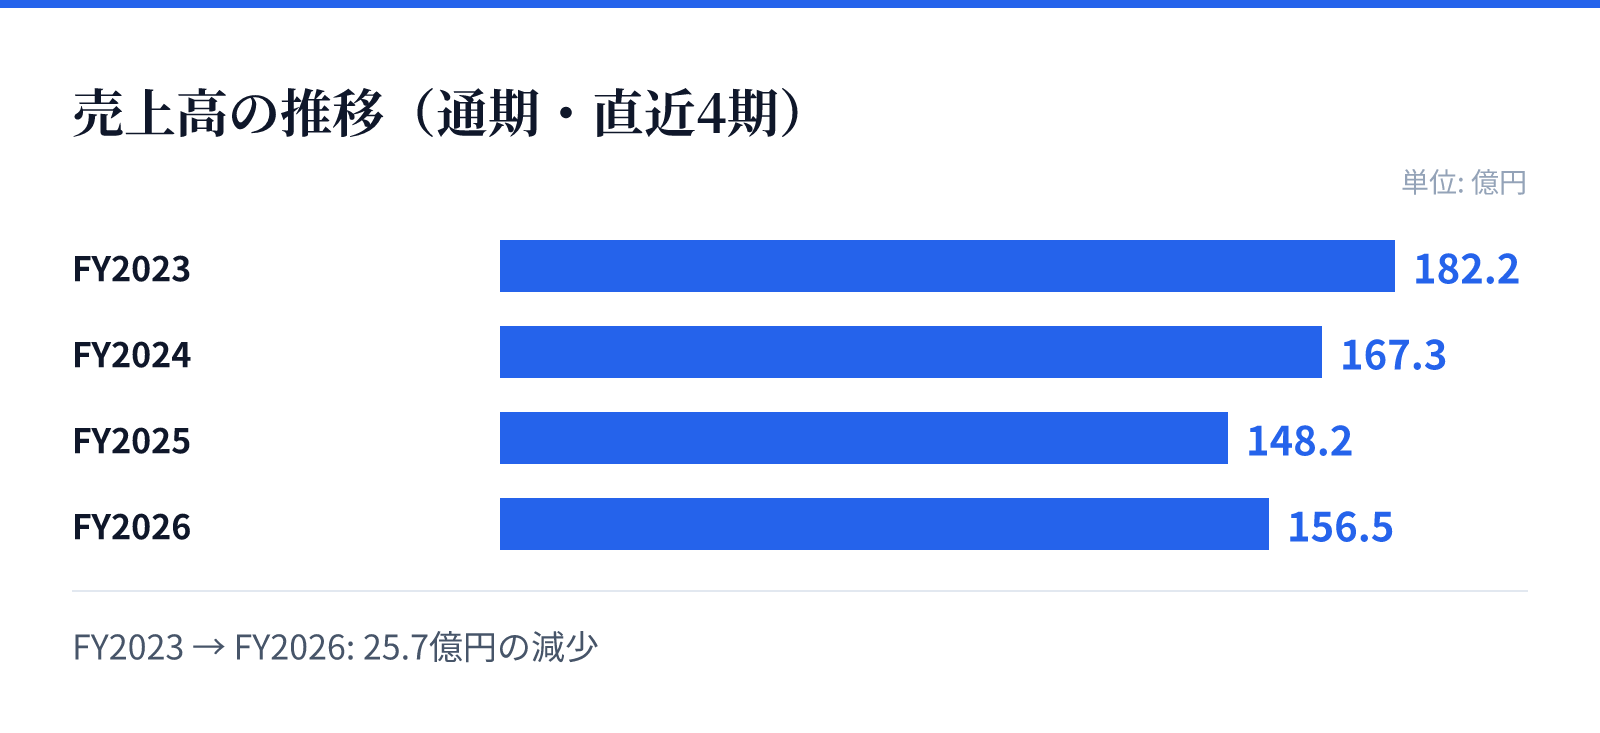
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は182.2億円。
FY2024の売上高は167.3億円。
FY2025の売上高は148.2億円。
FY2026の売上高は156.5億円。
成長ドライバー
成長の主要な原動力は、AI関連の半導体需要の高まりに伴うパッケージ基板向け設備投資の増加です。また、高機能材料向けメッキ設備や、生産消耗品の販売拡大も収益に寄与しています。
中長期的な成長戦略として、車載部品分野への展開を強化しており、独自の印刷技術を応用した意匠性の高い部品開発に取り組んでいます。さらに、若手や専門人材の育成を通じた技術集団としての強み強化も推進しています。
リスク
事業構造上のリスクとして、特定の製品や市場への過度な依存、および原材料価格の高騰や供給の逼迫が挙げられます。特に、海外向けの機械装置における据付検収の遅延による入金遅延のリスクにも対応が必要です。
また、製造拠点が特定の地域に集中していることによる自然災害の影響や、サイバー攻撃による情報漏洩のリスクも認識されています。これらのリスクに対し、同社は複数社による調達先の多様化や、強固な情報セキュリティ体制の構築等で対応を図っています。
競合
同社は、プリント基板製造における高度な研磨技術や、インクジェットによる特殊な塗布技術において強みを持っています。特に、高度な技術を要するニッチな領域において、独自の技術力を武器に競争優位性を構築しています。
競合環境においては、顧客の生産調整や市場動向の変化が影響を及ぼすものの、同社は独自の技術を深掘りし、他社と差別化された高付加価値な装置を提供することで、安定的な地位の確保を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,640円となっています。この時点での時価総額は約131.2億円と算出されています。
同社のPERは14.84倍、PBRは1.21倍となっており、配当利回りは2.19%を記録しています。これらの指標は、同社の事業基盤と成長への期待を反映した水準となっています。