
事業モデル
同社は電子機器、繊維機器、医療機器の3つの主要事業を展開しています。電子機器事業では半導体製造機器や新素材加工機器、ディスプレイ製造機器を主力とし、繊維機器事業では自動裁断機を、医療機器事業では胸腹水濾過濃縮処理装置などを提供しています。
特に電子機器事業は同社の主要な柱であり、半導体やディスプレイの製造プロセスにおける高度な技術を製品に反映しています。医療機器事業においては、他社との連携によるOEM供給や、独自の技術を用いた装置の販売・レンタルを展開しており、多角的な事業ポートフォリオを構築しています。
KPI
当連結会計年度の売上高は7,330百万円となり、前連結会計年度と比較して54.4%の減少となりました。営業利益は820百万円、経常利益は851百万円、親会社株主に帰属する当期純利益は584百万円となっており、前年度比で大幅な減益を記録しています。
財務面では、当連結会計年度末の純資産は10,266百万円に達し、自己資本比率は64.5%を確保しています。流動資産のうち現金および預金は5,120百万円を保有しており、安定した財務基盤を維持しながらの経営が行われています。
業績推移
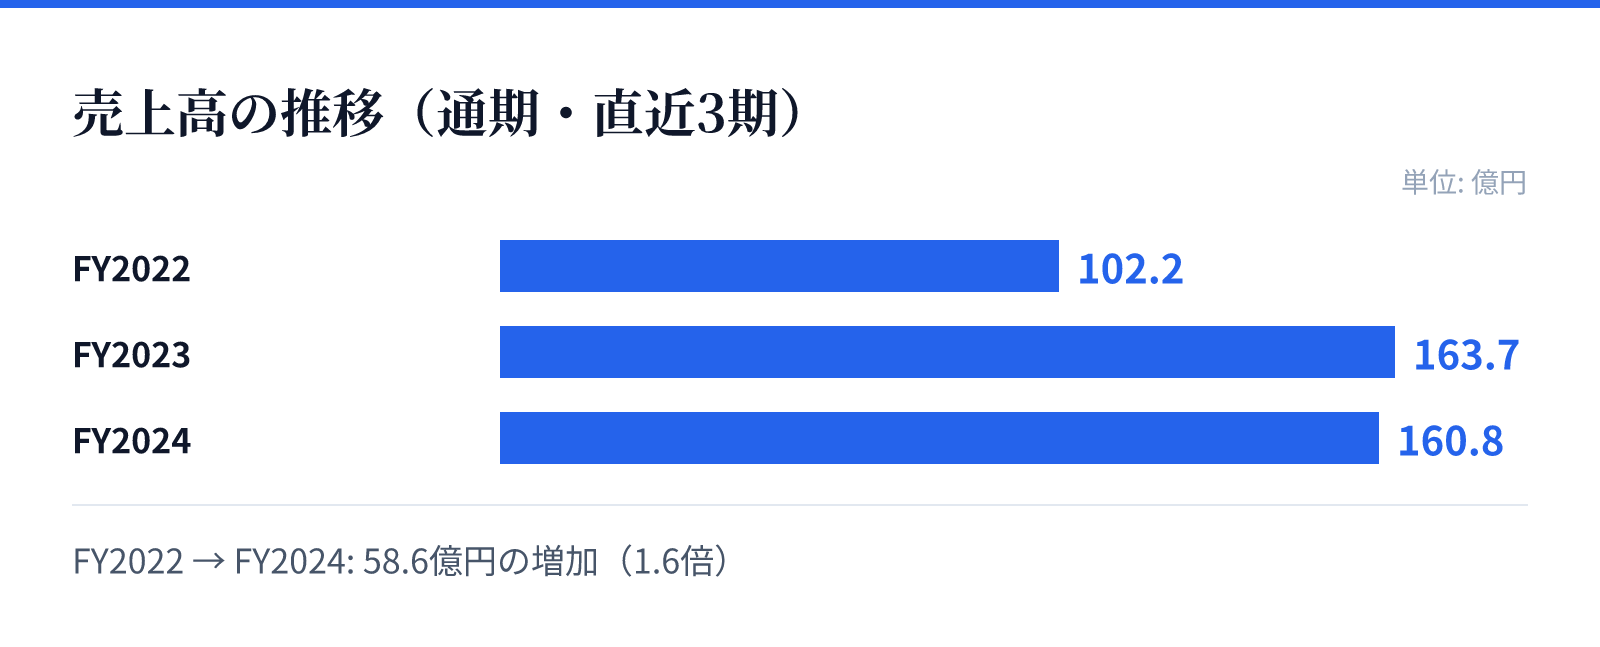
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は102.2億円。
FY2023の売上高は163.7億円。
FY2024の売上高は160.8億円。
成長ドライバー
成長の源泉は、高度な技術を要する半導体製造装置や次世代技術への対応にあります。特に、高性能半導体の生産に求められる装置需要の伸長や、OLEDパネルなどの需要増加が見込まれるディスプレイ分野での技術展開が期待されています。
また、医療機器事業におけるOEM供給の拡大や、独自の「8つのコア技術」をベースとした製品の高度化も重要な成長因子です。さらに、人手不足への対応策としての繊維機器の自動化や、次世代電池関連の製造装置への情報収集など、将来を見据えた研究開発が継続的に行われています。
リスク
事業環境における大きなリスクとして、部材調達の不安定化が挙げられます。鉄やアルミ、樹脂などの主要部材の価格高騰や、半導体などの特定部材の供給不足、供給業者の被災による供給中断が、生産の安定性と業績に影響を及ぼす可能性があります。
また、電子部品製造装置市場特有のサイクルによる影響も重要なリスクです。半導体や液晶の市場動向、あるいは競合他社との激しい価格競争や技術革新のスピードにより、受注や売上高が変動する可能性があります。さらに、地政学リスクや為替、原材料価格の変動といった外部要因も経営環境に影響を与える要因となります。
競合
同社は、高度な技術力を武器に、競争の激しい電子部品製造装置市場において独自の立ち位置を築いています。特に半導体製造機器や新素材加工機器においては、技術の高度化や高付加価値製品の開発を通じて、競合他社との差別化を図る戦略をとっています。
繊維機器分野では、国内アパレル市場の縮小という厳しい環境下において、防衛装備や学生服向けなど、特定の需要に合わせた販売戦略を展開しています。医療機器分野では、他社との連携によるOEM供給や、独自の技術を活かした製品展開により、独自の市場ポジションを確立しようとしています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,690円となっています。この時点での時価総額は約90.0億円であり、株価純資産倍率(PBR)は0.91倍と算出されています。
また、同日のデータにおける株価収益率(PER)は35.84倍となっており、配当利回りは2.37%を記録しています。これらの指標は、同社の現在の市場評価を反映する重要な指標となります。