
事業モデル
同社はパッケージングプラント、メカトロシステム、農業用設備の3つの主要事業を展開しています。パッケージングプラント事業では、飲料の無菌充填システムにおいて国内シェア80〜90%と推定される高い技術的優位性を有しています。
メカトロシステム事業では、半導体製造システムや医療機器、切断加工システムなどを提供しています。農業用設備事業では、主に農協向けに選果・選別プラントを提供しており、多岐にわたる産業の製造基盤を支える事業構造を構築しています。
KPI
当連結会計年度の売上高は1,290億17百万円となり、前年比11.8%増で過去最高を更新しました。営業利益は137億49百万円(前年比2.7%増)、親会社株主に帰属する当期純利益は100億52百万円(前年比2.8%増)と、増収かつ過去最高を更新する推移を見せました。
セグメント別では、パッケージングプラント事業が売上高800億81百万円(前年比21.3%増)と大きく成長しました。一方で、メカトロシステム事業は売上高が377億65百万円(前年比2.1%増)と微増したものの、一部のコスト要因により営業利益は23億41百万円(前年比28.0%減)となりました。
業績推移
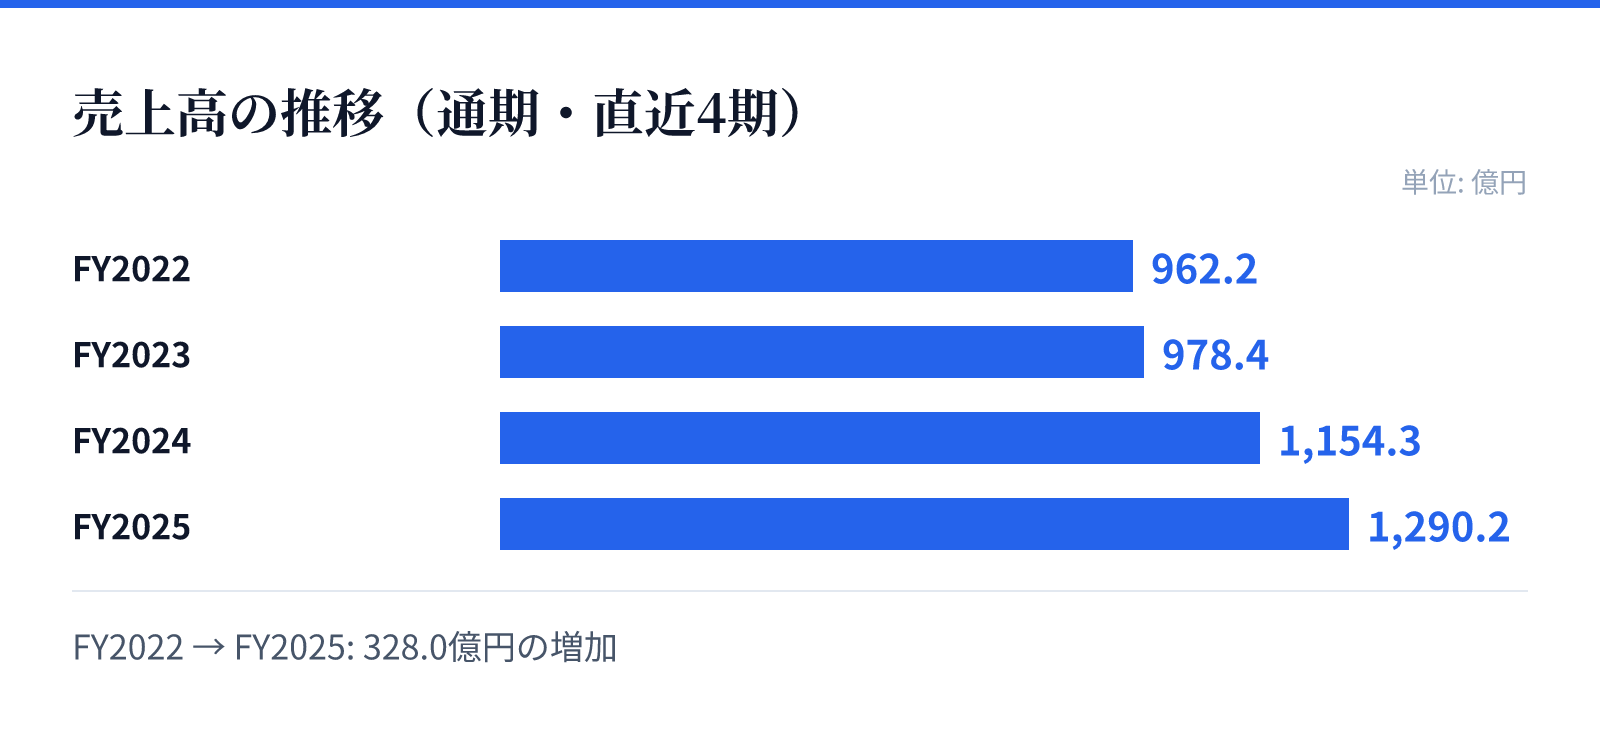
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は962.2億円。
FY2023の売上高は978.4億円。
FY2024の売上高は1154.3億円。
FY2025の売上高は1290.2億円。
成長ドライバー
中期経営計画において、2027年6月期に売上高1,500億円、営業利益160億円、ROE10%以上の達成を目指しています。さらに、2030年6月期には売上高2,000億円の達成に向けた成長戦略を推進しています。
成長の源泉として、高度な技術を融合させた「ダントツ製品」の開発や、海外市場の拡大、新事業の創出を掲げています。特に、AIやIoTを活用した自動化・省人化製品の開発や、SDGsへの貢献を見据えた環境配慮型製品の提供が、将来の成長を牽引する重要な要素となります。
リスク
パッケージングプラント事業においては、清涼飲料業界の動向が売上高の20〜30%を占めており、消費者の嗜好や環境変化による影響を受けます。また、メカトロシステム事業の医療機器分野はOEM供給が主であり、供給先の経営方針や動向に左右される側面があります。
さらに、農業用設備事業は公的な補助金の活用状況に左右されるため、国の農業政策の転換が影響を及ぼす可能性があります。その他、製造物責任(PL)への対応、知的財産権の保護、および自然災害や感染症による事業活動への影響など、多角的なリスク管理体制を構築しています。
競合
同社は、高度な技術力を背景とした独自の製品群により、競合他社との差別化を図っています。特にパッケージングプラント事業における無菌充填システムは、高い技術的優位性から市場で強固な地位を築いています。
競合環境においては、各事業において独自の技術開発を継続することで優位性を維持しています。特に、高度な自動化や省人化、環境負荷低減といった高度な要求に応える製品開発を通じて、顧客との信頼関係を深め、競争優位性を確立する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は5,190円となっています。この時点での時価総額は約1422.0億円と算出されています。
同社のバリュエーション指標は、2026年8月26日時点でPERが13.91倍、PBRが1.19倍となっています。また、同日時点の配当利回りは2.53%と報告されています。