
事業モデル
同社は、空気やガスの圧縮機を主たる製品として製造・販売する事業を展開しています。製品の販売だけでなく、設置工事や電気工事、メンテナンスを含むアフターサービスまでを一貫して提供する体制を整えています。
特に水素ステーション向け超高圧圧縮機においては国内トップのシェアを有しており、カーボンニュートラル市場におけるブランド力を確立しています。また、親会社である三井E&Sとの連携を通じ、安定した供給体制と経営の独立性を両立した運営を行っています。
KPI
当事業年度の売上高は、水素モビリティやカーボンニュートラル関連の大型案件、および好調なアフターサービス事業の寄与により、前年同期比11.4%増の7,799百万円となりました。これに伴い、売上総利益も前年同期比18.5%増の2,411百万円と伸長しています。
営業利益は前年同期比49.2%増の925百万円、経常利益は27.1%増の977百万円を計上しました。さらに、訴訟の勝訴による特別利益の計上もあり、当期純利益は前年同期比25.0%増の723百万円に達しています。
業績推移
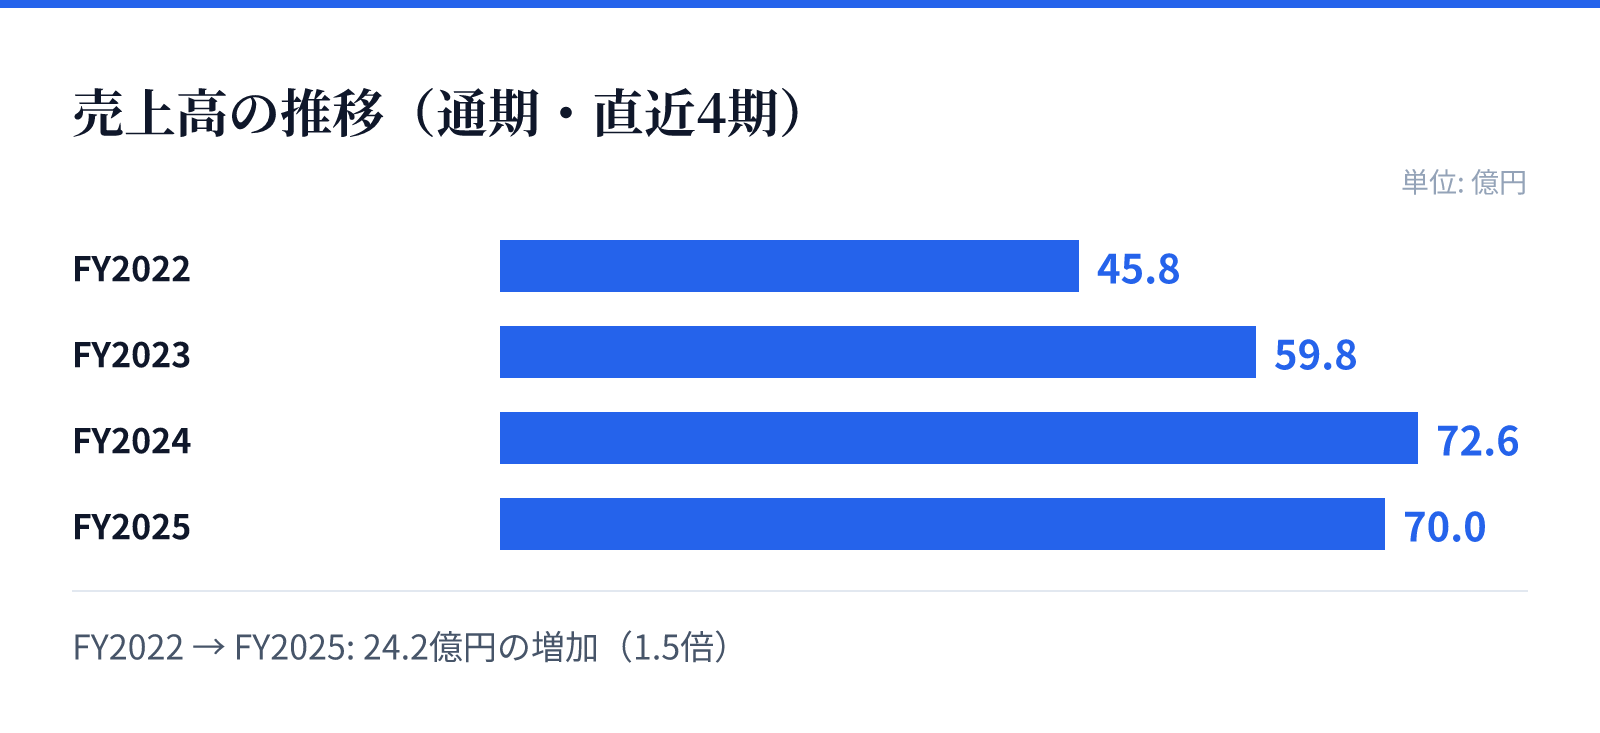
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は45.8億円。
FY2023の売上高は59.8億円。
FY2024の売上高は72.6億円。
FY2025の売上高は70.0億円。
成長ドライバー
中長期的な成長戦略として、超高圧技術を核とした「KAJI 2030VISION」を掲げ、カーボンニュートラル社会への貢献を追求しています。特に水素関連の製品開発や、20MPaG級水素圧縮機の新シリーズ展開など、成長分野への投資を加速させています。
また、アフターサービスを起点とした循環型ビジネスの確立や、設計段階からのコスト創り込みによる収益力の向上を推進しています。これらの施策を通じて、次世代の圧縮機事業の展開と、強固な事業基盤の構築を目指す方針です。
リスク
原材料である鋼材や部材の調達価格が高騰するリスクに対し、調達先の開拓や仕様の見直しによる対応を進めています。また、高度な技術を支える専門人材の確保・育成が計画通りに進まない場合の競争力低下リスクについても、賃金・評価制度の改革等で対応を図っています。
製品の品質問題や、将来的な製造物責任の発生リスクに対しては、ISO9001に基づく管理体制の強化や保険への加入で備えています。さらに、地政学リスクや自然災害、情報システムへのサイバー攻撃といった外部環境の変化に対しても、経営体質の強化やマニュアル整備を進めています。
競合
同社は、高度な技術開発力と精密な加工・研磨・切削技術を強みとしており、差別化された製品を提供することで市場での優位性を確保しています。特に水素ステーション向け圧縮機においては、国内トップのシェアを誇るなど、特定のニッチな領域で高い競争力を有しています。
一方で、製品によっては他社との競合による受注価格の下落リスクも認識しており、これに対し付加価値の高い製品の提供に注力しています。競合他社との価格競争にさらされる環境下において、技術の高度化と品質管理の徹底により、独自のポジションを確立する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,650円となっています。この時点での時価総額は約75.3億円と算出されています。
同社の株価に対するPERは10.41倍、PBRは0.88倍となっており、配当利回りは1.54%を記録しています。これらの指標は、2026年8月26日時点の市場データに基づいた数値です。