
事業モデル
同社は、ミニショベル、油圧ショベル、クローラーローダーを主要品目とする建設機械の開発、製造、販売を主たる事業として展開しています。製品は、欧米を中心とした海外市場へ、現地子会社やディストリビューター、商社を通じて多角的なルートで供給されています。
日本国内においては、他メーカーへのOEM供給や特殊建機の直接販売を行っています。また、中国の拠点を活用した部品生産や、米国・欧州での現地生産・組み立て体制を構築することで、グローバルな供給体制を構築しています。
KPI
当連結会計年度の売上高は、過去最高の2,252億8千4百万円(前連結会計年度比5.7%増)を記録しました。営業利益は376億8千7百万円(同1.5%増)、経常利益は391億8千7百万円(同10.1%増)と、堅調な推移を見せています。
受注高は1,904億3千4百万円(前連結会計年度比17.0%増)に達し、特に欧州やアジア・オセアニアでの販売が好調に推移しました。当連結会計年度の販売台数は、北米、欧州、アジア・オセアニアの全域で前連結会計年度を上回る結果となっています。
業績推移
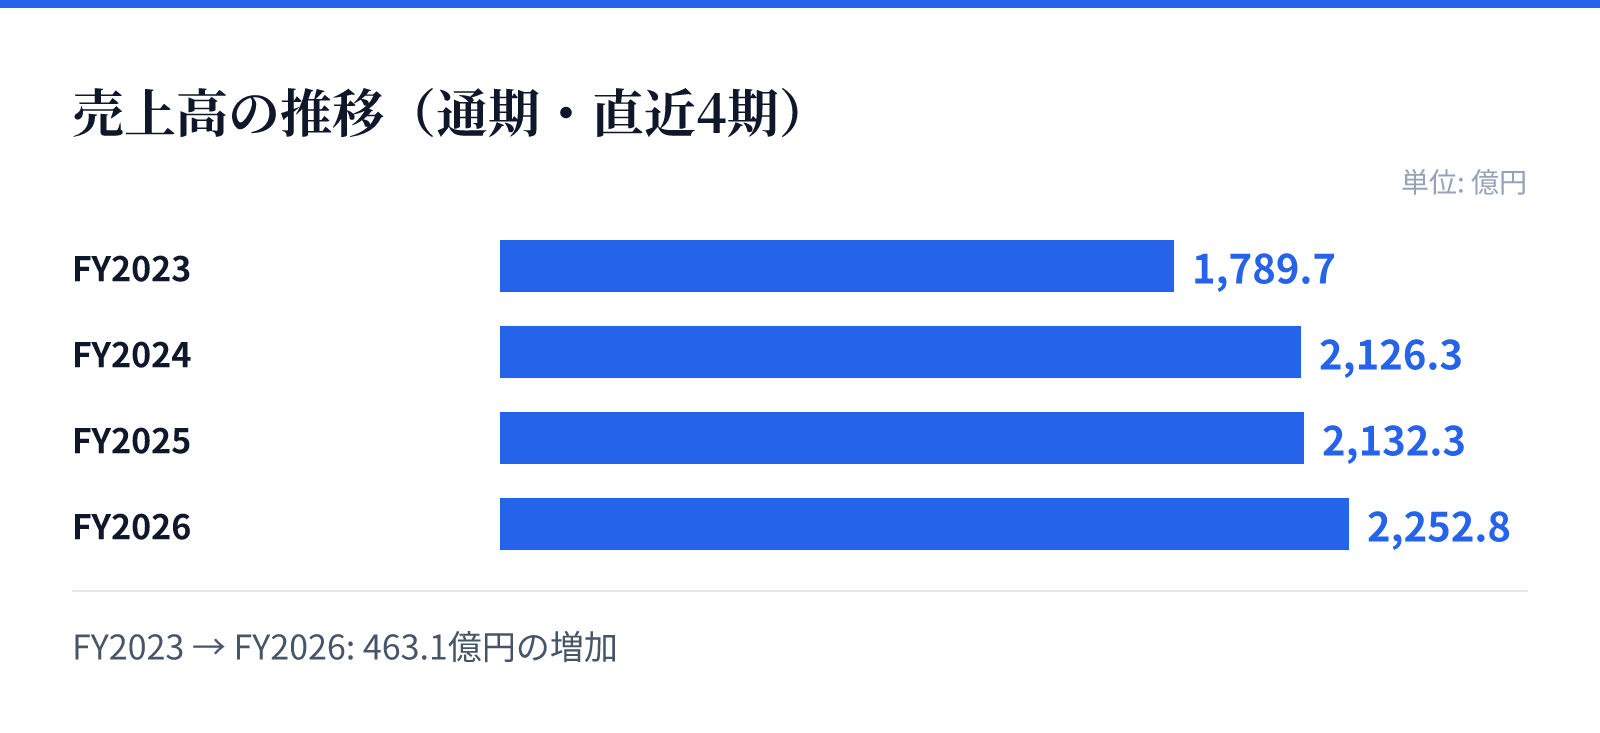
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1789.7億円。
FY2024の売上高は2126.3億円。
FY2025の売上高は2132.3億円。
FY2026の売上高は2252.8億円。
成長ドライバー
第四次中期経営計画において、販売網の拡充、アフターパーツの販売拡大、製品ラインの再編成、電池式ミニショベルの拡充を重点施策として掲げています。特に北米では、2028年までにディーラー拠点を大幅に増強する計画を進めています。
技術面では、建設機械の電動化や遠隔操作機能の搭載、自動運転技術の追求に注力しています。2026年3月には電池式クローラーローダーや代替燃料対応機を展示するなど、次世代の環境規制や人手不足に対応する製品開発を加速させています。
リスク
海外売上高が95%を超える構造であるため、円・ドル・ポンド・ユーロの相場変動が業績に与える影響が大きなリスク要因となります。また、製品の主要原材料である鋼材の価格高騰や、海上輸送における物流コストの変動、関税率の変動も経営成績に影響を及ぼす可能性があります。
さらに、部品調達におけるサプライヤーの制約や、生産拠点が特定の地域に集中していることによる自然災害等のリスクも認識されています。これらに対し、調達先の多角化、生産拠点の分散、BCPの策定、および為替予約によるヘッジなど、多角的なリスク管理体制を構築しています。
競合
建設機械業界は世界的に競合他社が多く、非常に厳しい競争環境にあります。同社は、耐久性、操作性、快適性、メンテナンス性といった製品の品質・性能面での優位性を訴求することで、競合他社との差別化を図っています。
また、近年のグリーントランスフォーメーション(GX)や人手不足の深刻化を受け、電動化や自動運転、遠隔操作といった技術革新を競争優位性の源泉として位置づけています。これらの技術革新を製品に反映させることで、市場におけるシェア拡大と企業価値の向上を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は7,570円となっています。この時点での時価総額は約3404.4億円であり、PERは12.05倍、PBRは1.83倍と算出されています。
また、同日のデータに基づく配当利回りは2.99%となっています。これらの指標は、同社が強固な事業基盤を持ちつつ、将来の成長に向けた投資を継続している現状を反映しています。