
事業モデル
同社は、原子力や火力発電所などの電力プラント向け高温高圧バルブの製造・販売、およびそれらのメンテナンスを主軸とする事業を展開しています。バルブのライフサイクル全体にわたるサービスを提供しており、高度な技術を要する分野で強固な地位を築いています。
また、鋳鋼製品の製造販売を行う製鋼事業や、電気設備関連の工事、さらには廃炉に伴うリサイクルを主軸とするリファインメタル事業も展開しています。これらの事業は、電力インフラの安定稼働に不可欠な要素を提供しており、多角的な事業ポートフォリオを構築しています。
KPI
同社は、受注生産型の事業形態をとっており、案件ごとの貢献利益(限界利益)を厳密に管理することで利益の最大化を図っています。受注のタイミングや工場の操業度によって収益が変動する特性があるため、個々の案件ごとに最適なリソース配分を行う体制を整えています。
当連結会計年度の業績では、バルブ事業において国内の原発定期検査工事や海外向け製品の売上が計上されました。一方で、製鋼事業では主要顧客への売上が好調に推移し、前年同期と比較して売上高が14億71百万円と増加し、収益性の改善が見られました。
業績推移
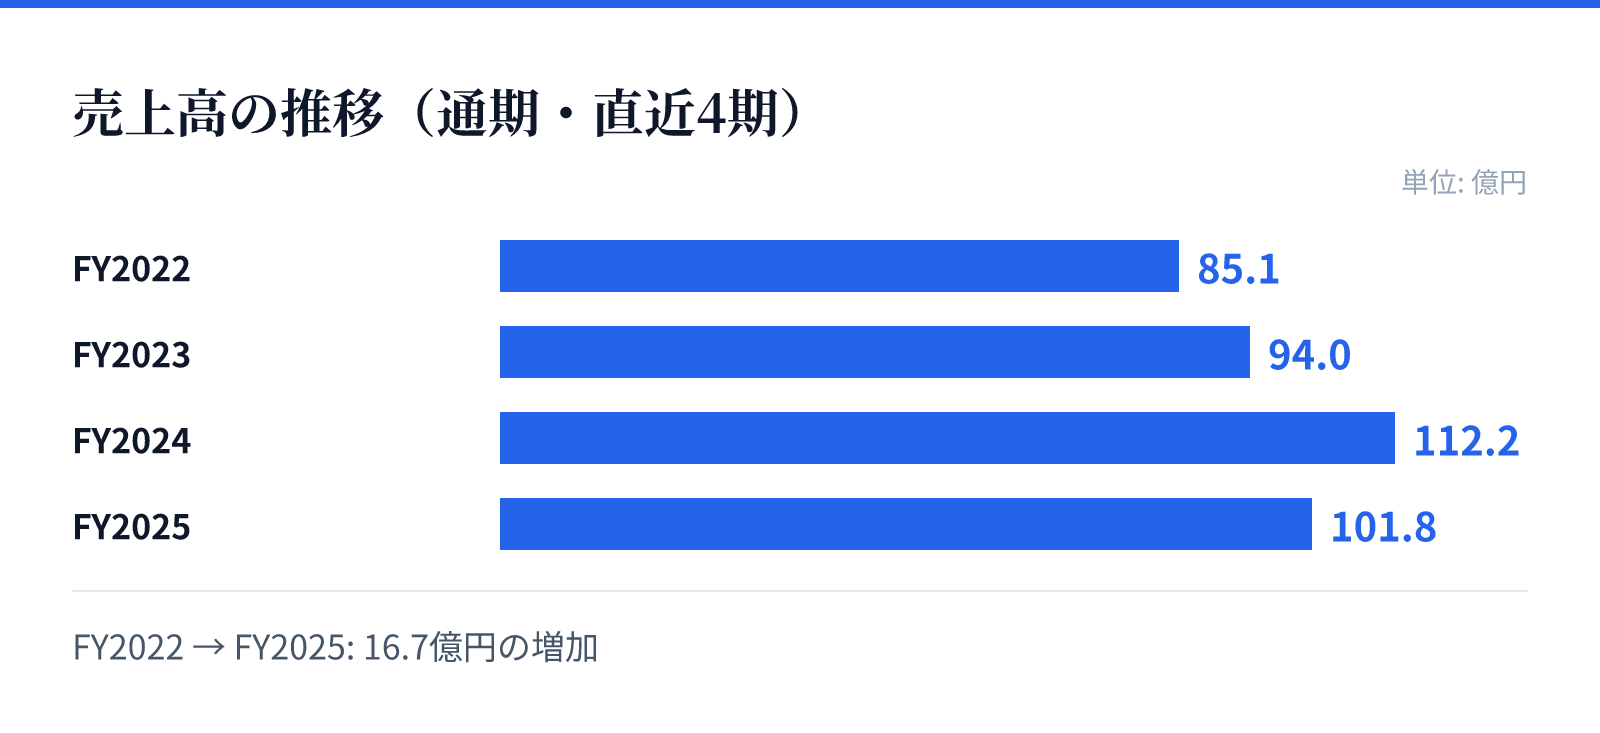
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は85.1億円。
FY2023の売上高は94.0億円。
FY2024の売上高は112.2億円。
FY2025の売上高は101.8億円。
成長ドライバー
中長期的な成長に向け、次世代のエネルギー環境への対応を強化しています。具体的には、水素やアンモニアといったゼロ・エミッション燃料への対応、およびAIやITを活用したプラント管理技術への対応に向けた研究開発を積極的に進めています。
また、事業基盤の強化として、拠点の新設や移転を計画しています。2024年12月には福井県においてリファインメタル事業や安全弁事業のための土地を取得し、2025年6月には神戸市にてBCP対策や研究開発機能の強化を目的とした土地を取得するなど、強固な経営基盤の構築を進めています。
リスク
主力であるバルブ事業は、原子力や火力発電といった電力市場に強く依存しており、政策の動向や技術革新、燃料の転換などによる市場環境の変化が業績に重大な影響を及ぼす可能性があります。特に、特定の電源に依存しすぎる構造を回避するための技術革新への対応が重要視されています。
また、製造拠点が特定の地域に集中しているため、大規模な自然災害や火災による生産プロセスの途絶がリスクとして認識されています。これに対し、近年は拠点の分散や新設を進めることで、事業の継続性を確保するための対策を講じています。さらに、高度な品質管理体制の構築により、製品やメンテナンスの不備による賠償リスクへの対応も徹底しています。
競合
同社は、原子力や火力発電所といった極めて高い信頼性が求められる重要インフラ分野において、高温高圧バルブの製造・メンテナンスの技術力を強みとしています。高度な技術を要する分野での実績により、特定のニッチな市場において強固な地位を築いています。
競合環境においては、電力プラントの高度化や脱炭素化への対応が求められる中、次世代燃料への対応や高度なメンテナンス技術の提供が差別化の鍵となります。同社はR&Dセンターを核とした研究開発体制を構築し、技術の高度化と新市場への対応を加速させることで、競争優位性の維持を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は3,810円となっています。この時点での時価総額は約88.7億円であり、PERは8.64倍、PBRは0.69倍と算出されています。
また、同日のデータに基づく配当利回りは1.85%となっています。これらの指標は、同社の事業基盤と将来の成長への期待を反映する要素となります。