
事業モデル
同社は、高度な放電加工技術と独自の表面処理技術を核とした、金型および機械部品の受託製造・販売を展開しています。特に、航空機エンジン部品やガスタービン部品といった、極めて高い信頼性が求められる分野において強みを有しています。
事業構成は「放電加工・表面処理」「金型」「機械装置等」の3つに区分されており、それぞれで高度な技術力を提供しています。独自の制御技術を搭載したデジタルサーボプレスの提供や、環境対応の防錆表面処理剤の展開など、多角的な技術展開を行っています。
KPI
当連結会計年度の売上高は14,312百万円に達し、前年同期比11.0%増の過去最高値を更新しました。この成長を牽引したのは、航空・宇宙分野や環境・エネルギー分野における需要の拡大です。
利益面でも好調な推移を見せており、営業利益は1,122百万円(同63.0%増)と過去最高を更新しました。一部製品の価格改定や、生産性の向上、および特定分野の生産拡大が寄与しています。
業績推移
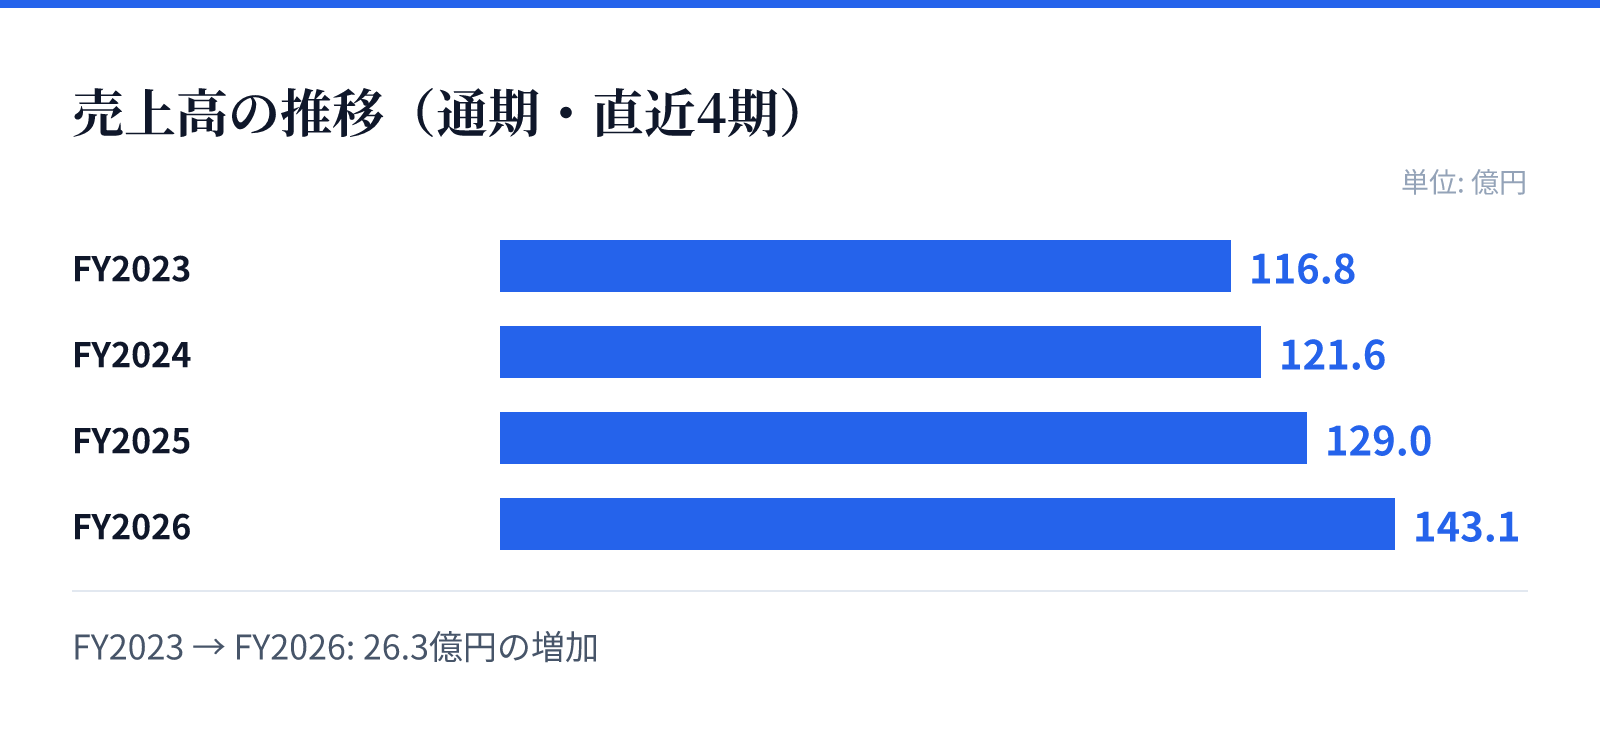
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は116.8億円。
FY2024の売上高は121.6億円。
FY2025の売上高は129.0億円。
FY2026の売上高は143.1億円。
成長ドライバー
航空機需要の増加や、世界的な防衛力強化に向けた動きが、同社の主力である航空・宇宙分野の追い風となっています。また、AI普及に伴う電力需要の増加により、ガスタービン部品の需要も堅調に推移しています。
さらに、中期経営計画において、海外展開の拡大や、自動化・標準化による生産性の向上を推進しています。特に欧米市場におけるガスタービン事業の受注拡大など、グローバルな成長基盤の強化に注力しています。
リスク
売上高の68.1%が主要な4社グループに集中しており、これらの顧客の動向や外注政策の変動が業績に直接影響を及ぼす可能性があります。このリスクに対し、同社は顧客基盤の拡大や提供サービスの多様化を進めています。
また、生産拠点が特定の地域に集中していることによる自然災害の影響や、原材料の高騰、高度な技術を支える人材の流出といったリスクも認識されています。これらに対し、調達ルートの多様化や、ジョブリターン制度を含む人材確保の取り組みを実施しています。
競合
同社は、高度な放電加工技術を駆使することで、従来の手法では困難な超硬材や難削材の精密加工を実現しています。この技術的優位性が、航空機やガスタービンといった高度な信頼性が求められる市場での地位を支えています。
また、独自の制御技術を搭載したデジタルサーボプレスの提供など、高度な技術力を結集した製品展開を行っています。競合環境においては、高度な技術力と品質管理体制の確立により、高付加価値な受託製造のポジションを確立しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,945円となっています。この時点での時価総額は約301.9億円です。
同社のPERは36.63倍、PBRは3.46倍となっており、配当利回りは0.71%と算出されています。これらの数値は、同社の持つ高度な技術力や成長期待を反映した水準となっています。