
事業モデル
同社は、単結晶、光部品、レーザ光源、光計測装置などの光学関連製品を、主に計測分野の装置メーカーや光学製品メーカー向けに開発・製造・販売しています。独自の単結晶育成技術を核として、川上の材料から川下の製品群へと展開する独自のバリューチェーンを構築しています。
製品は用途により「半導体事業」「ヘルスケア事業」「新領域事業」の3つに区分されており、研究開発型の体制で技術の高度化を追求しています。特に半導体事業では、微細化が進む市場の要求に応えるための高出力・短波長なレーザや単結晶を提供し、ヘルスケア事業では診断用装置向けのシンチレータなどを提供しています。
KPI
同社は、経営指標として営業利益率とEBITDAマージンを設定しており、それぞれ10%、20%の目標を掲げています。当連結会計年度における営業利益率は、収益性の改善により前年比3.9ポイント増の5.4%を達成しました。
また、キャッシュ創出力の改善を反映したEBITDAマージンは、前年比0.6ポイント増の14.2%となりました。これらの指標は、高付加価値製品の開発や、設備投資の効率化、生産・業務の効率化といった施策を通じて向上を目指しています。
業績推移
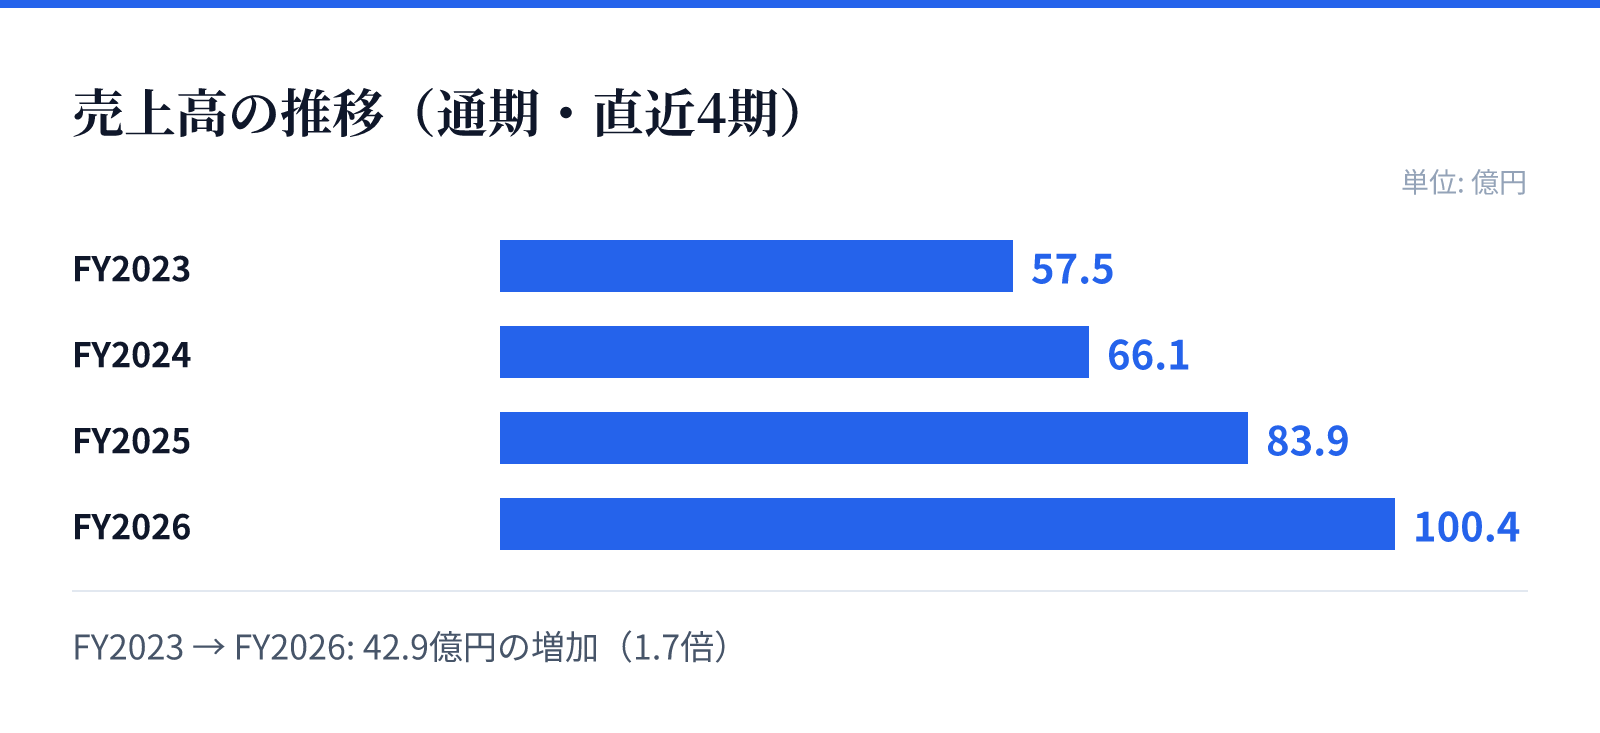
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は57.5億円。
FY2024の売上高は66.1億円。
FY2025の売上高は83.9億円。
FY2026の売上高は100.4億円。
成長ドライバー
成長の源泉は、独自の単結晶技術を応用した新領域の開拓と、既存製品の高度化にあります。特に半導体事業では、次世代製品に向けたレーザの開発受託や、新製品の立ち上がりが寄与し、売上高は過去最高を更新しました。
また、新領域事業においても、データセンター需要の拡大を背景とした製品の出荷が増加しており、成長を牽引しています。さらに、パワー半導体向け材料の高度化や、量子コンピューティング関連のレーザ開発など、次世代技術への投資を積極的に進めています。
リスク
主要なリスクとして、特定の取引先への高い依存度が挙げられており、上位6社が売上高の66%を占めています。これに対し、同社は量子やデータセンターといった新領域への展開や、販売地域の拡大を通じて、事業構造としての依存リスクの低減を図っています。
また、売上高の90%超が海外から発生しており、地政学的リスクや為替変動、各国の関税政策による影響を受ける可能性があります。特に中国や米国との貿易における規制動向を注視しつつ、事業ポートフォリオの多角化によるリスク分散を進めています。
競合
同社は、単結晶およびレーザ分野において、独自の育成技術と高度な専門知識を持つ技術者集団を強みとしています。多くの育成技術や装置を保有しており、2014年には経済産業省の「グローバルニッチトップ100選」にも選定されています。
競合環境においては、単結晶の高度な品質や特許権の活用により、独自の競争優位性を確立しています。特に半導体やヘルスケアといった高度な技術が求められる分野において、独自の技術シーズを市場ニーズとマッチングさせることで、独自の地位を築いています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は3,365円となっています。この時点での時価総額は約387.9億円と算出されています。
同社の株価に対する指標として、PBRは8.11倍を記録しています。これらの数値は、同社が保有する高度な技術力や、成長性の高い半導体・ヘルスケア分野での強固なポジションを反映しているものとみられます。