
事業モデル
同社は半導体製造装置の提供を主軸とし、特に前工程における「成膜」および「熱処理」の装置に強みを持っています。成膜工程では、高度な技術を要するALD(原子層堆積)に対応した製品を提供しており、特に高難易度成膜と高生産性を両立するバッチALD技術をコア技術としています。
これらの技術は、デバイス構造の複雑化に伴う生産性の低下という課題に対する論理的な解決策として機能しています。また、枚葉プラズマトリートメント装置においても、高度な技術と品質の信頼性を追求した製品を提供し、顧客の要求に応えています。
KPI
同社は2026年3月期の売上収益において、DRAM向けのアップグレード工事の伸長などにより2,351億円を計上しました。一方で、生産工場の稼働率低下や研究開発への先行投資の影響により、営業利益は418億円、親会社の所有者に帰属する当期利益は301億円となりました。
受注実績については、当連結会計年度において806億円の受注を獲得しており、強固な受注基盤を維持しています。また、主要な顧客との関係を維持しつつ、製品のライフサイクル全体にわたるメンテナンスや部品供給などのサービス提供も強化しています。
業績推移
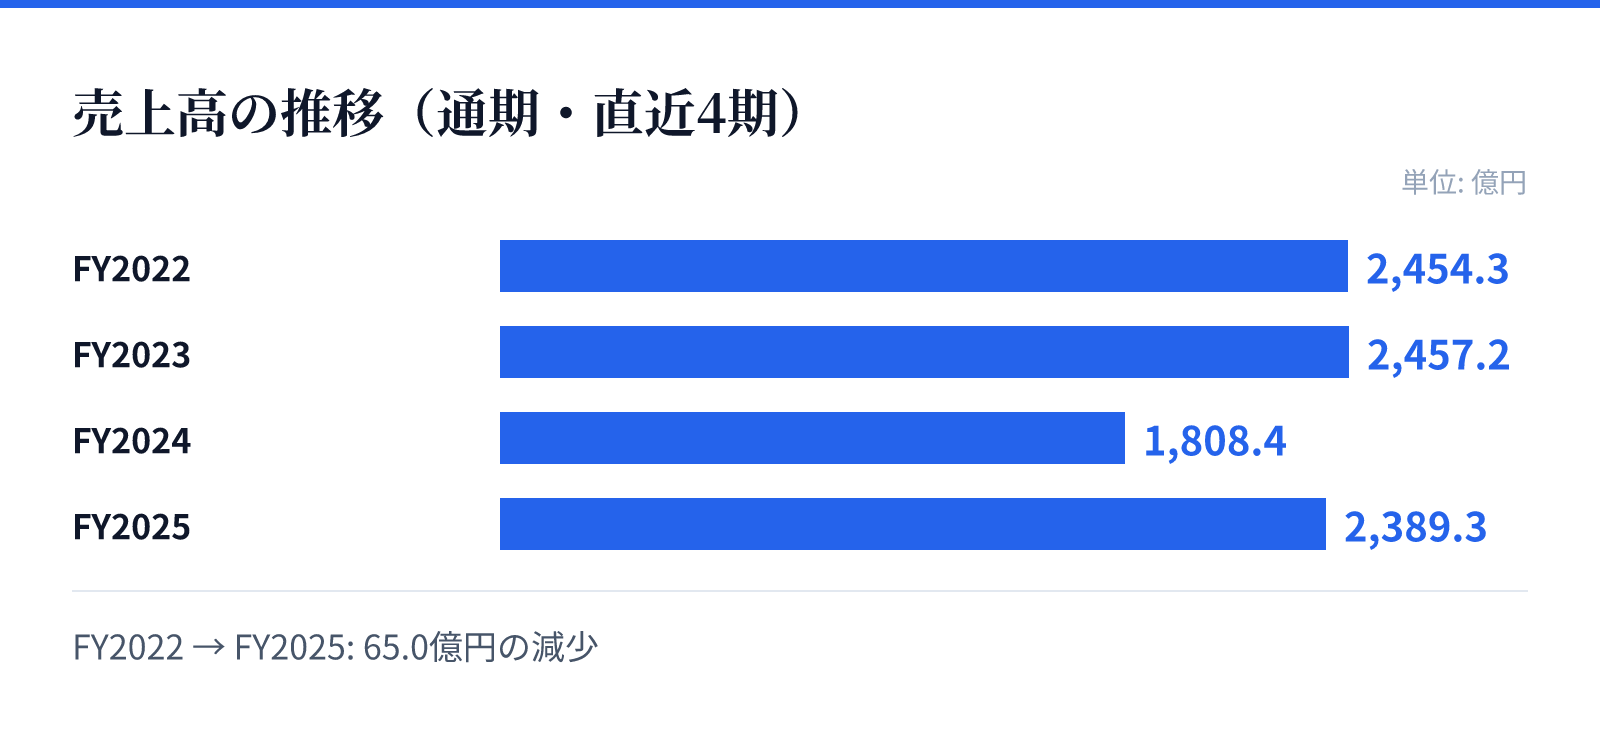
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は2454.3億円。
FY2023の売上高は2457.2億円。
FY2024の売上高は1808.4億円。
FY2025の売上高は2389.3億円。
成長ドライバー
成長の主要な原動力は、生成AIの普及に伴う先端DRAMや高性能Logic向けの設備投資の拡大にあります。特に2025年以降、これらの分野での需要が本格的に回復し、2029年に向けて技術革新の加速による成長が期待されています。
また、同社は2029年3月期に向けた中期経営計画において、売上収益3,300億円以上、調整後営業利益率30%以上の達成を目指しています。この目標達成に向け、高付加価値製品の販売拡大や、DXを活用した生産効率の向上、研究開発の加速を推進しています。
リスク
マクロ経済環境における地政学的リスクや、半導体デバイスの需要動向の変動が経営成績に影響を及ぼす可能性があります。特に、特定の地域における輸出規制や貿易摩擦の激化は、サプライチェーンや販売計画に不確実性をもたらす要因となります。
また、半導体市場は技術革新が激しく、需要と供給のギャップによる市況の変動が起こりやすい性質を持っています。同社はこれらのリスクに対し、製品の付加価値向上や、地域・デバイス別の売上構成の最適化を通じて対応を図っています。
競合
同社はバッチ成膜装置において、2025年の市場予測において世界シェア1位を獲得しており、極めて高い競争優位性を有しています。また、枚葉プラズマトリートメント装置の市場においても、世界シェア1位を獲得する技術力を誇ります。
競合他社と比較して、同社のバッチALD技術は、ALDの課題である「時間の要するプロセス」と「バッチ処理による高生産性」を両立する独自の強みとなっています。この技術的優位性が、顧客による他社製品への乗り換えを困難にする参入障壁として機能しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は8,466円となっており、PERは64.94倍、PBRは8.64倍と算出されています。同日のデータに基づく配当利回りは0.79%です。
これらの数値は、同社が保有する高度な技術力と、成長期待の高い半導体製造装置市場における強固なシェアを反映しています。投資判断にあたっては、これらの指標と将来の成長戦略の整合性を評価することが重要となります。