
事業モデル
同社は、RPO(採用コンサルティング・業務代行)やDXリクルーティング、スタッフィングといった多角的なヒューマンキャピタル事業を展開しています。RPO領域では、大手企業の採用活動をワンストップで代行し、独自のビッグデータ基盤「TSUNAgram」を活用して最適な採用手法の選定とコスト最適化を実現しています。
DXリクルーティング領域では、アドテクノロジーを駆使した「Findin」を提供し、広告運用ノウハウに基づいた効果的な集客を支援しています。また、スタッフィング事業では、物流・製造といった人手不足が深刻な現場への人材派遣や、医療・看護に特化した人材紹介など、多様なニーズに対応する体制を構築しています。
KPI
ヒューマンキャピタル事業において、RPO領域は1社あたりの単価向上により売上高が前年同期比3.0%増加し、強固な基盤を築いています。DXリクルーティング領域では、オウンドメディアへのシフトを背景に、主力商品「Findin」の取引が拡大し、売上高は前年同期比35.1%増の3,943百万円を記録しました。
全社的な経営指標として、当連結会計年度の売上高は18,269百万円(前年同期比11.5%増)に達し、営業利益は877百万円(同39.3%増)と大幅な増益を達成しています。また、自己資本利益率は27.1%、自己資本比率は45.2%と、収益効率性と財務健全性の両面で高い水準を維持しています。
業績推移
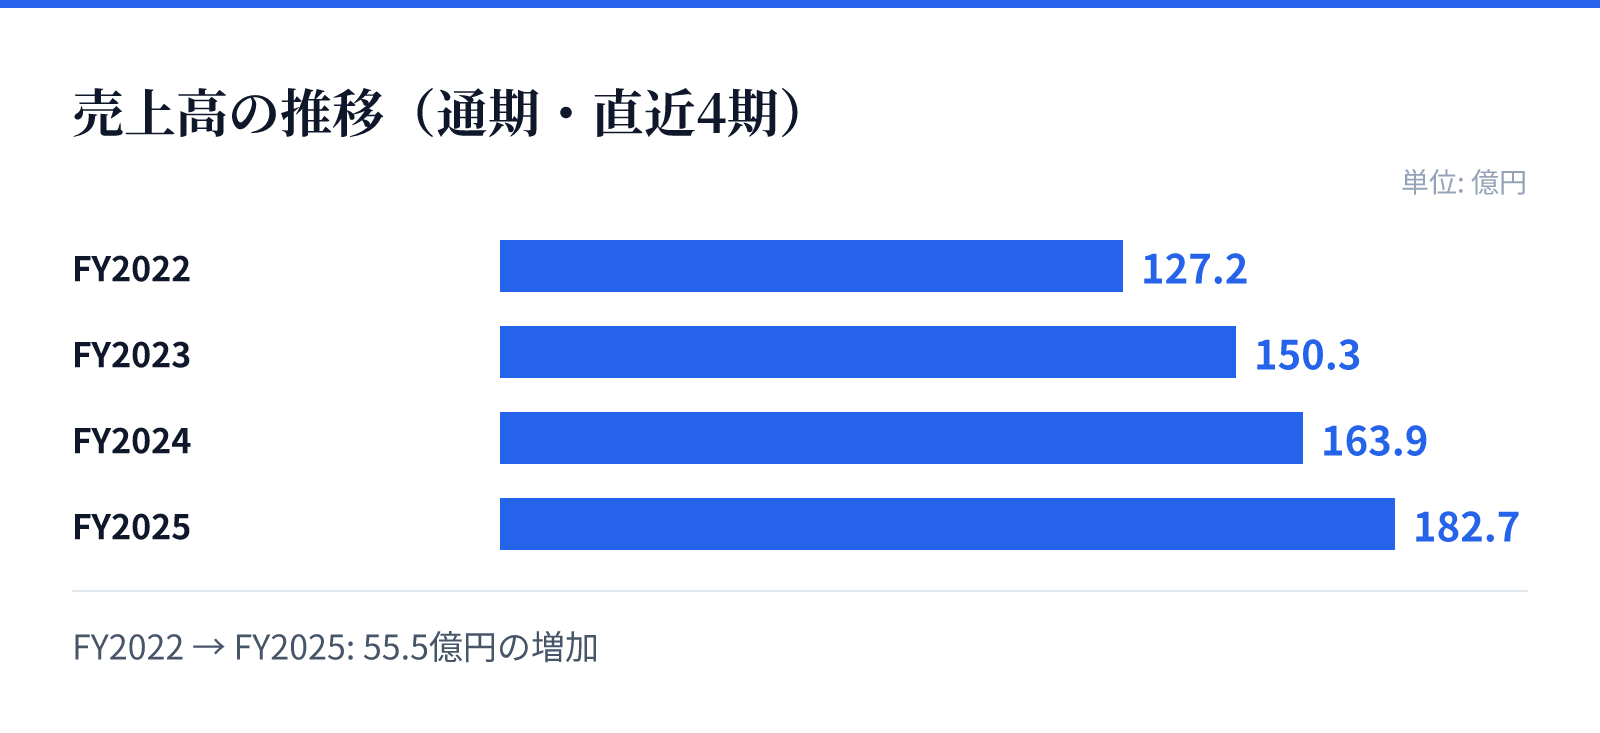
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は127.2億円。
FY2023の売上高は150.3億円。
FY2024の売上高は163.9億円。
FY2025の売上高は182.7億円。
成長ドライバー
深刻な労働力不足を背景とした「2030年に起こる50億時間の労働需給ギャップ」の解消に向けた、高度なコンサルティング需要の取り込みが成長の柱です。特にRPO領域では、単なる代行に留まらず、戦略的な採用設計や選考プロセスの最適化といった高度な支援へのシフトが進んでいます。
また、M&Aを通じて医療・看護領域への進出を果たすなど、スタッフィング事業の領域拡大も成長を牽引する要因です。DXリクルーティング領域においても、技術革新や広告手法の多様化に対応した「Findin」の提供を通じて、企業の採用成果の最大化に向けた支援を継続しています。
リスク
人材ビジネスの特性上、景気後退や雇用情勢の悪化により、企業の採用意欲や求人広告の予算が削減されるリスクが存在します。特に、競合他社との差別化が困難な状況や、大手企業の参入による競争激化は、事業の安定性に影響を及ぼす可能性があります。
技術革新のスピードが速いDX領域では、新技術の導入や仕様変更に伴う多額の費用負担や、期待した効果が得られないリスクも含まれます。また、個人情報の取り扱いに関する厳格な管理が求められるため、情報の漏洩や不適切な利用が生じた際の損害賠償や信用の低下も重要なリスク要因として認識されています。
競合
RPOサービス領域においては、大手企業が求める高度な採用課題に対し、独自のデータ基盤「TSUNAgram」を活用した提案を行うことで差別化を図っています。競合他社が少ないと認識される一方で、資本力や知名度を持つ企業の参入による競争激化への警戒も示されています。
DXリクルーティング領域では、多くの企業が参入する激しい競争環境にあり、独自のノウハウや技術の継続的なアップデートが重要となります。スタッフィング事業においては、競合が多数存在するため、医療・看護といった特定領域への特化や、独自のノウハウを活かした差別化による顧客・スタッフの確保が鍵となります。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は617円となっています。この時点での時価総額は約51.8億円(5,176,678,400円)と算出されています。
投資指標としては、PERが9.90倍、PBRが2.16倍となっており、配当利回りは3.22%を記録しています。これらの数値は、同社の事業基盤と成長性を評価する上での重要な指標となります。