
事業モデル
同社は廃棄物の適正処理を通じて循環型社会の確立を目指す環境創造集団であり、廃棄物処理のソリューション事業を展開しています。事業は、自社施設による処理を行う廃棄物処分事業、廃棄物の収集運搬を行う収集運搬事業、処理業者への排出事業者紹介を行う仲介管理事業の3つで構成されています。
廃棄物処分事業では、多種の中間処理施設を保有しており、有害物質を含む廃棄物や引火性・腐食性の廃棄物にも対応可能な「特別管理産業廃棄物処分業」の許可を取得しています。また、焼却処理については一般廃棄物の許可も取得しており、地方自治体からの委託も受けています。
KPI
当連結会計年度の売上高は11,844百万円となり、前年同期比で8.6%の増加を記録しました。このうち、主力である廃棄物処分事業は9,609百万円(同12.4%増)、収集運搬事業は2,030百万円(同0.8%増)、仲介管理事業は145百万円(同14.2%増)の売上を計上しています。
収益面では、廃棄物処分事業が5,321百万円、収集運搬事業が561百万円、仲介管理事業が111百万円のセグメント利益をそれぞれ計上しました。これらの結果、当連結会計年度の営業利益は4,723百万円(同4.2%増)、経常利益は4,649百万円(同4.5%増)となりました。
業績推移
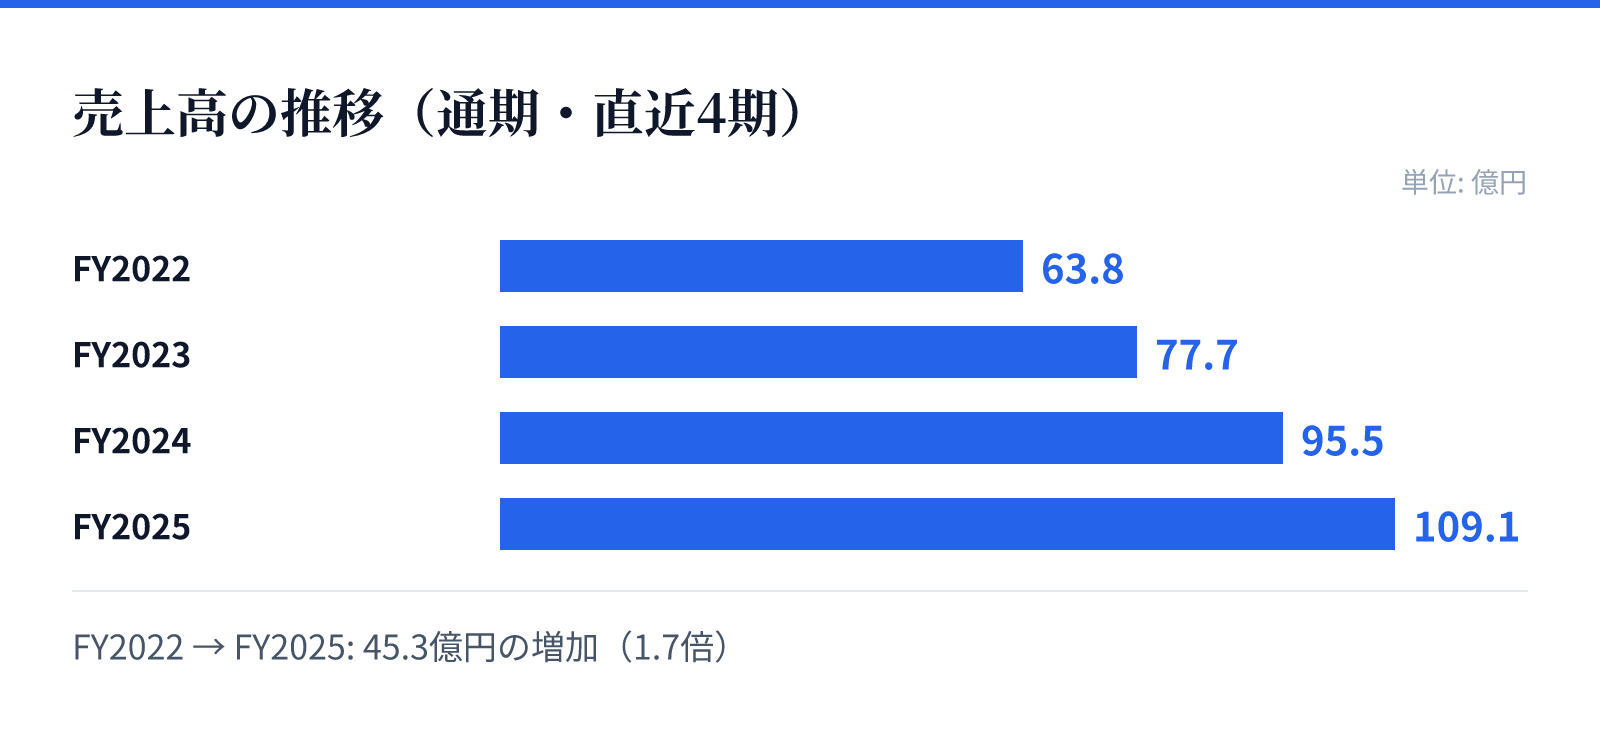
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は63.8億円。
FY2023の売上高は77.7億円。
FY2024の売上高は95.5億円。
FY2025の売上高は109.1億円。
成長ドライバー
成長戦略として、既存事業の収益力強化に加え、積極的なM&A投資による事業基盤の拡大を推進しています。特に、2025年4月に子会社化した大平興産株式会社のように、最終処分場の確保に向けた戦略的なM&Aを実施しています。
また、将来的な成長に向けた拠点展開として、関東方面を含む複数の地域で新規廃棄物処理施設の設置に向けた計画を推進しています。特に、東日本エリア2件、西日本エリア1件の管理型最終処分場許可取得に向けた準備を進めるなど、拠点の拡充による市場競争力の向上を目指しています。
リスク
事業の根幹となる「廃棄物処理法」に基づく厳しい法的規制への対応が重要なリスク要因となります。廃棄物処理は許可制であり、許可の更新や新規取得に失敗した場合、あるいは不法投棄や無許可営業などの違反行為があった場合には、事業の停止や許可の取消しといった重大な影響を及ぼす可能性があります。
また、事業運営には「消防法」や「大気汚染防止法」、「労働安全衛生法」などの多岐にわたる法規制の遵守も求められます。これらの法規制の改廃や、新たな規制・条例の制定、さらには異常気象や自然災害による影響など、外部環境の変化が事業継続に影響を及ぼす可能性を常に考慮する必要があります。
競合
同社は、収集運搬から中間処理、最終処分までを一貫して提供する体制を強みとしており、これが市場における競争力の源泉となっています。特に、有害物質を含む廃棄物や、自治体からの委託を受けるための広範な許可取得が、競合に対する優位性を支えています。
廃棄物処理業界は再編が進む傾向にあり、同社は持株会社体制のもとでグループ間の連携を強化し、機動的な組織体制を構築しています。この体制により、M&Aを通じた拠点確保や、高度な廃棄物処理技術の追求を通じて、競合他社との差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,162円となっています。この時点での時価総額は約607.9億円であり、株価に対する利益の比率を示すPERは21.05倍となっています。
また、同日のデータにおけるPBRは3.37倍となっており、配当利回りは0.93%と算出されています。これらの指標は、同社が成長に向けた投資を継続しながら、安定した事業基盤を構築している現状を反映しています。