
事業モデル
同社は、有機化学品の研究・開発・生産ソリューション事業を単一の事業セグメントとして展開しています。顧客の製品開発における課題を解決するため、研究段階から量産に向けた製造方法の提案まで、一貫したサポートを提供しています。
具体的には、研究段階での新規化合物合成や、開発段階での多量サンプル供給、量産段階での製造条件の検討や品質確認など、各ステージに応じたソリューションを提供します。この「ステージアップ・グロース」モデルにより、顧客の製品開発の進捗に合わせて同社の事業も成長する構造を目指しています。
KPI
当事業年度の売上高は9,093,706千円となり、前年同期比11.2%の増加を記録しました。このうち、医薬事業部門は3,927,518千円(同11.9%増)、バイオ事業部門は2,109,464千円(同26.5%増)と、いずれも堅調に推移しています。
営業利益は1,024,551千円となり、前事業年度と比較して32.7%の増益を達成しました。これは、販売費及び一般管理費の減少や、量産ステージにおける医薬・医療関連および半導体関連の需要の伸長が寄与した結果と分析されています。
業績推移
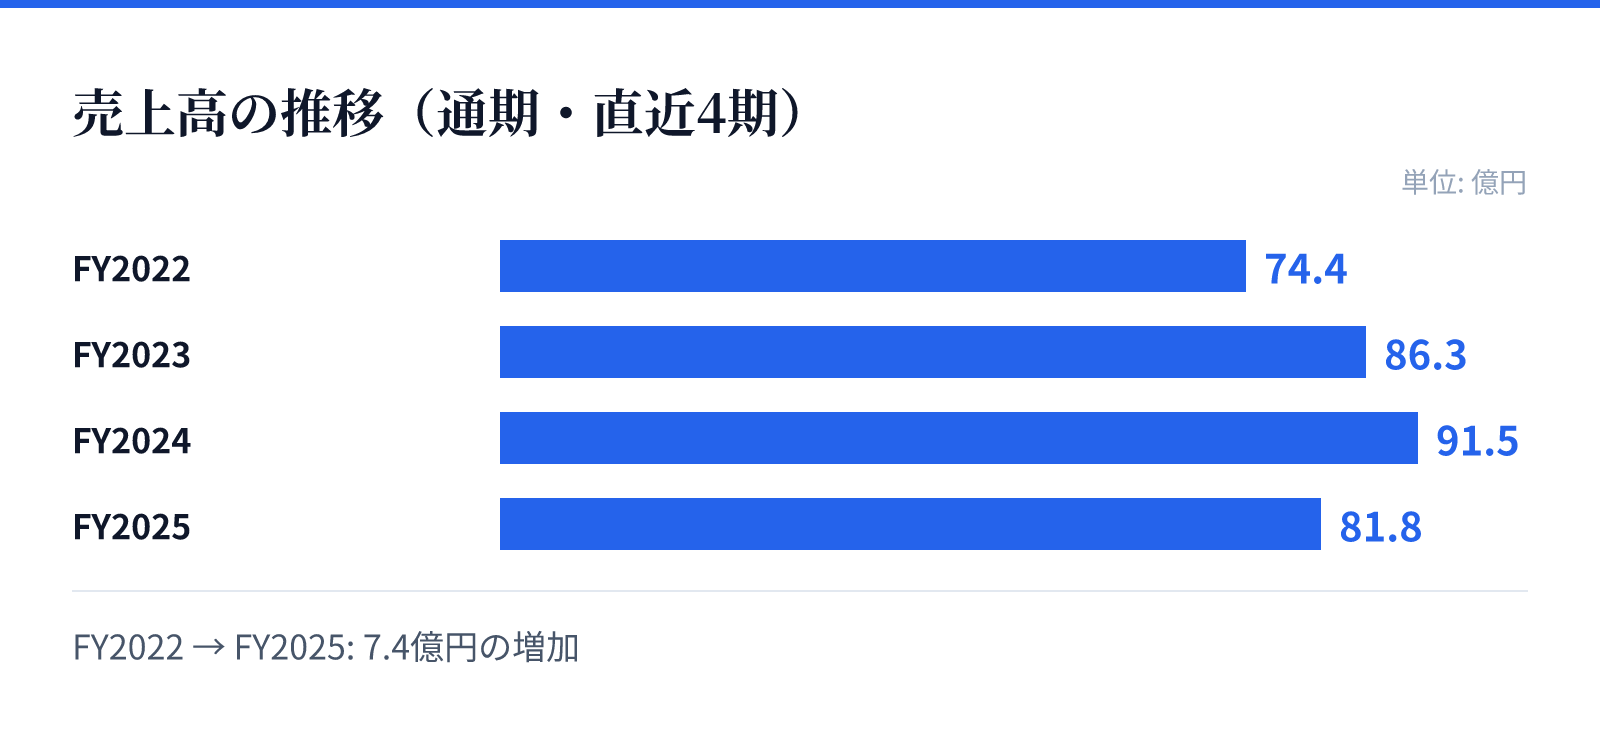
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は74.4億円。
FY2023の売上高は86.3億円。
FY2024の売上高は91.5億円。
FY2025の売上高は81.8億円。
成長ドライバー
成長の核となるのは、研究・開発から量産へと移行する顧客の製品開発サイクルに寄り添う「ステージアップ・グロース」モデルです。量産ステージの製品が売上高に占める割合は、すでに60%を超える安定した構造を構築しています。
今後は、このモデルをさらに推進するために、生産能力の向上や品質管理体制の強化、さらには高度化する顧客ニーズへの対応に向けた技術開発を推進します。また、営業力の強化や人材の確保を通じて、受注機会の獲得と付身価値の最大化を目指しています。
リスク
事業構造上、顧客の製品開発スケジュールや生産計画に大きく依存するため、顧客側の計画変更や中止が経営成績に影響を及ぼすリスクがあります。また、主要な原材料である原油やナフサ由来の化学品は、中東情勢の影響による供給不安や価格高騰のリスクを抱えています。
さらに、特定の取引先への依存度も高く、上位10社が売上高の68%を占めています。その他にも、研究開発特有の技術トラブルや、原材料価格の変動を販売価格に転嫁できないことによる収益性の低下、および競合他社との競争激化がリスク要因として挙げられています。
競合
同社の競合他社は、医薬品原薬製造企業や化学品製造・開発企業、化学分野の研究受託・人材派遣企業など多岐にわたります。各ステージにおいて、技術力や生産能力において優位な企業が存在する中で、同社は全ステージを一貫して支援できる体制を強みとしています。
特に、研究から量産までを一貫してサポートできる体制は、顧客の製品開発効率の向上に寄与する独自の付加価値を生み出しています。しかし、市場の拡大に伴い新規参入企業が増加し、競争環境がより厳しくなる可能性も示唆されています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,232円となっています。この時点での時価総額は約98.0億円であり、PERは12.79倍、PBRは2.03倍と算出されています。
また、同日のデータに基づく配当利回りは2.69%となっています。これらの指標は、同社の事業基盤と市場における評価を反映する数値となっています。