
事業モデル
ネイル事業では、独自の生産性の高い店舗オペレーションとセルフオーダーシステムを導入し、低価格かつスピーディーなサービスを提供しています。3,500円から9,000円の明確な価格体系を設けることで、顧客の利便性を高めつつ、リピート率の向上を図るモデルを構築しています。
また、ヘルスケア事業では医療資材の卸売・販売や医療DXソリューションを提供し、医療現場の効率化に寄与しています。さらに、投資事業を通じてM&A支援や企業への投資を行い、グループ全体の事業ポートフォリオの多角化と企業価値の最大化を推進する体制を整えています。
KPI
ネイル事業においては、ネイリスト1人あたりの施術時間や顧客の平均滞在時間、予約率、キャンセル率といったオペレーション効率に関する指標を重視しています。これらを通じて、サービス品質と生産性の両立を追求しています。
ヘルスケア事業では、医療機関との契約件数や継続率、商材の取扱高を主要な指標として管理しています。インベストメント&アドバイザリー事業においては、ファンド運用残高やキャピタルゲイン、インカムリターンといった投資成果の多角的な評価を重視しています。
業績推移
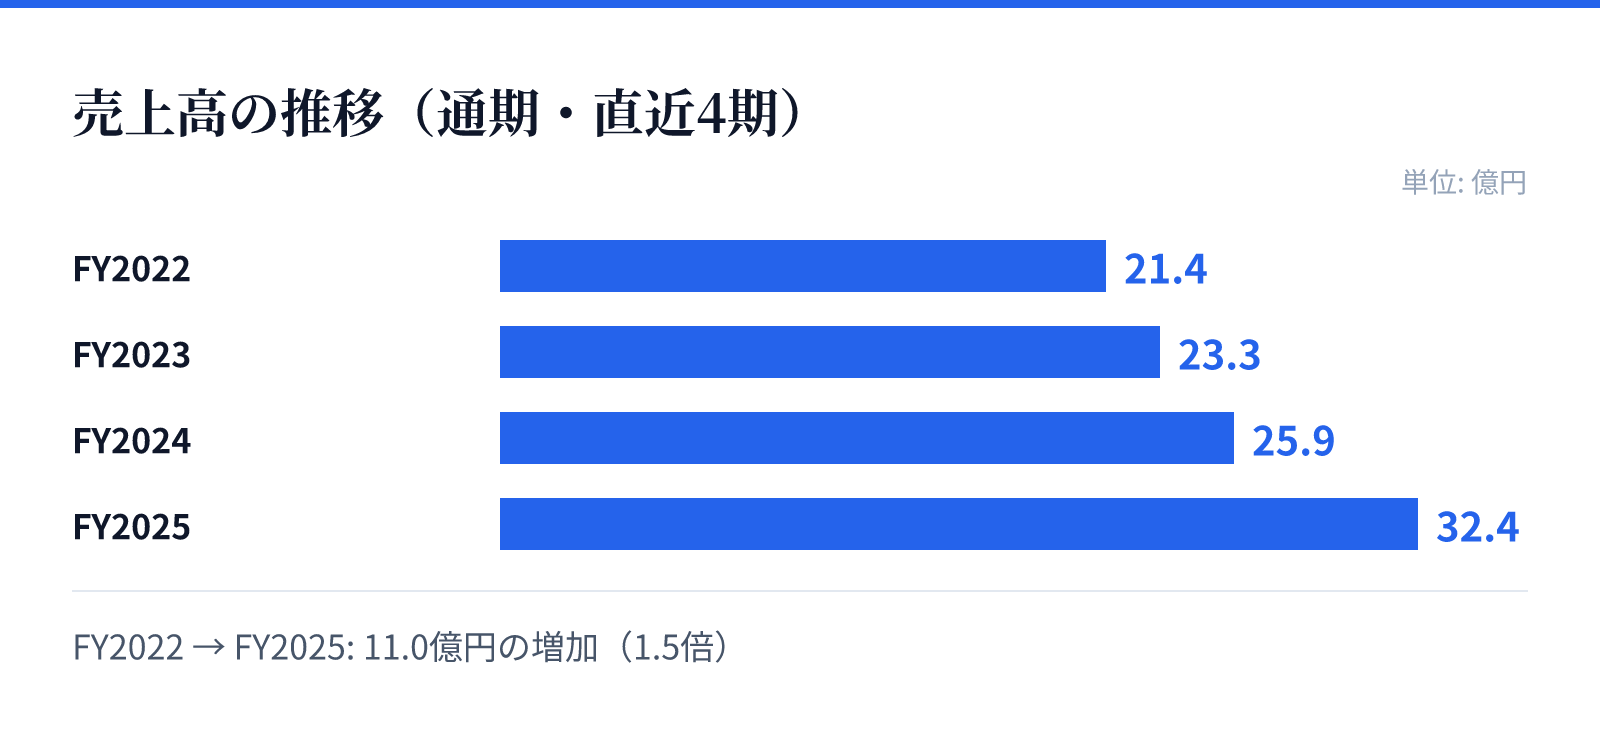
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は21.4億円。
FY2023の売上高は23.3億円。
FY2024の売上高は25.9億円。
FY2025の売上高は32.4億円。
成長ドライバー
成長の柱として、ネイル事業における既存店舗の収益性向上と、関東エリアを中心とした戦略的な出店計画を推進しています。特に、ブランドの再定義と店舗デザインへの投資を通じて、顧客体験の向上と運営ノウハウの標準化を図る方針です。
ヘルスケア事業では、契約院数の増加や独占販売の推進、インベストメント&アドバイザリー事業では、シナジーが見込める案件への投資やポートフォリオの拡張を成長の源泉としています。これらの多角的な事業展開により、経営資源の分散と収益基盤の強化を目指しています。
リスク
ネイル事業においては、低価格・短時間モデルに特化した結果、高単価なサービスの提案力が低下する副作用や、競合の激化による市場のレッドオーシャン化が課題となっています。また、新規顧客の獲得において他社広告媒体への依存度が高く、自社集客力の強化が急務となっています。
\n人材面では、ネイリストの不足による店舗の生産性低下や、採用環境の悪化による人件費の高騰がリスクとして挙げられています。さらに、不動産賃料の高騰や物件確保の難航により、新規出店が計画通りに進まない可能性も経営上のリスクとして認識されています。
競合
ネイル業界は成熟期に移行しており、特に参入障壁が低いことから、安価なサービスを提供する小規模事業者の増加による競争が激化しています。同社は、独自のオペレーションとブランド力を武器に、競合他社に対する優位性の確保に努めています。
ヘルスケア分野では、高齢化に伴う医療機関の経営効率化ニーズを背景に、独自のソリューション提供を通じて顧客基盤の拡充を図っています。投資事業においては、後継者不足や業界再編を背景としたM&A需要の拡大に対し、実行支援型の体制で対応しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は112円となっています。この時点での時価総額は約513.6億円と算出されています。
同社の投資指標として、2026年8月26日時点のデータではPBRが4.81倍、配当利回りが0.97%となっています。これらの数値は、同社の事業規模と市場における評価を反映しています。