
事業モデル
同社は、独自の文脈解析技術を基盤としたネイティブ広告プラットフォーム「LOGLY lift(現LOGLY Ads Context)」を主軸に事業を展開しています。この技術は、自然言語処理を用いて記事の文脈を解析し、コンテンツと調和した「嫌われない広告」の提供を実現するものです。
提供先は広告主およびメディア運営を行う媒体社であり、両者の利便性を高めるための技術開発を継続しています。2025年3月には、複数の関連サービスを統合した「LOGLY Marketing Nexus」への移行を進めるなど、多角的な広告プラットフォームへの進化を図っています。
KPI
同社は、より高い成長性と収益性を確保するための重要な経営指標として、売上高成長率および売上高総利益率を設定しています。これらの指標に基づき、広告効果の最大化に向けた技術投資や営業体制の最適化を推進しています。
また、広告のクリック単価やクリック数といった具体的な成果指標を、AIや大量のデータ処理技術を用いて分析しています。これらの技術を駆使することで、広告の配信精度を高め、収益の向上を目指す体制を構築しています。
業績推移
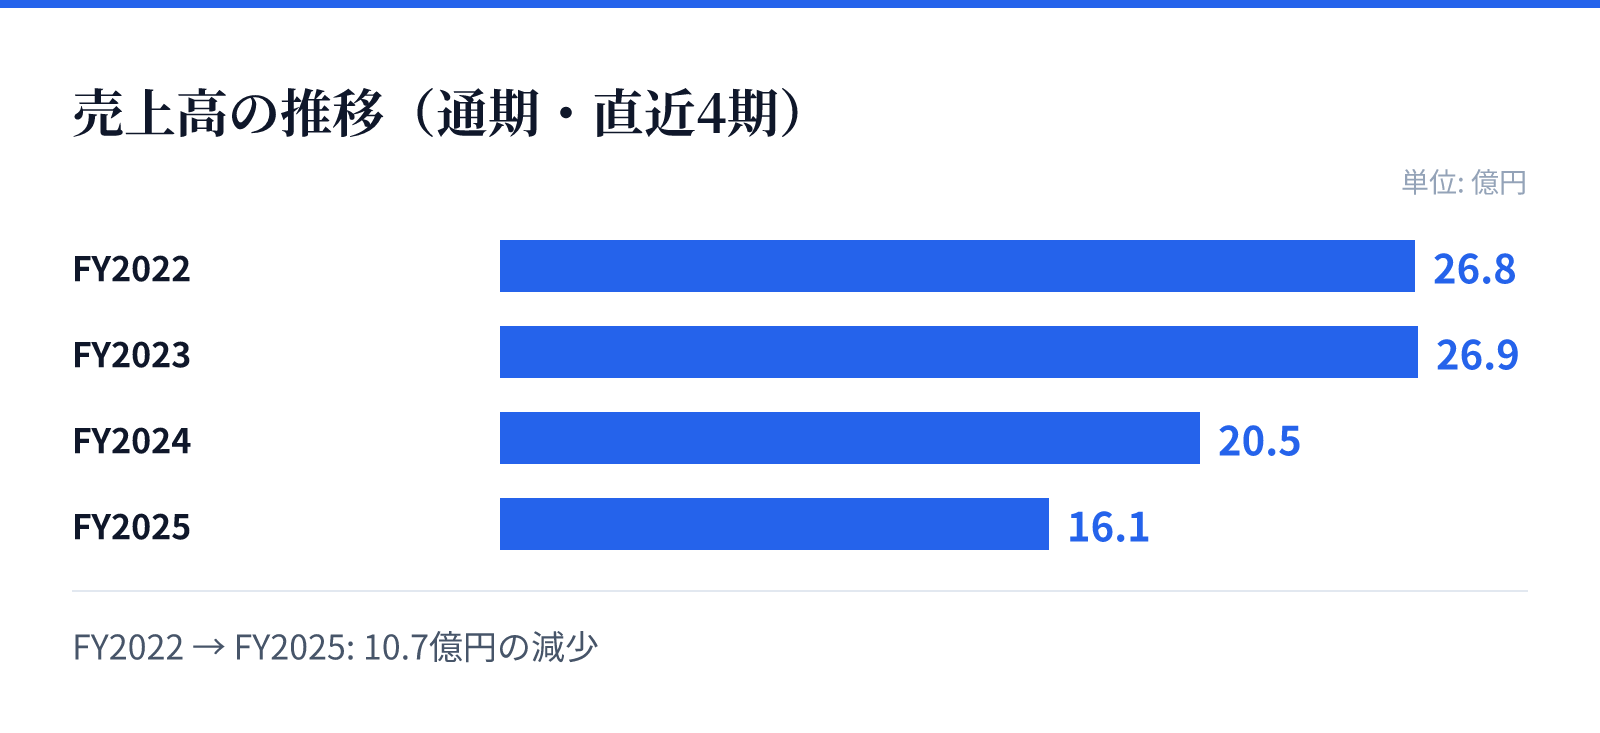
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は26.8億円。
FY2023の売上高は26.9億円。
FY2024の売上高は20.5億円。
FY2025の売上高は16.1億円。
成長ドライバー
成長の源泉は、13年以上にわたる技術蓄積と、独自の文脈解析技術による高い競争優位性にあります。特に、cookieに依存しないターゲティング手法の確立は、近年のプライバシー保護規制への対応において重要な役割を果たしています。
さらに、2025年3月を目途に進める「LOGLY Marketing Nexus」への統合により、既存のネイティブ広告の枠を超えた多角的な展開を目指しています。AIなどの最先端技術を積極的に取り入れることで、広告効果の向上と事業領域の拡大を追求する方針です。
リスク
事業面では、インターネット広告市場における競争の激化や、技術革新への対応遅れが競争力の低下を招くリスクがあります。また、特定の広告在庫仕入先に対する依存度が高く、仕入条件の変更が経営成績に影響を及ぼす可能性があります。
経営体制においては、高度な技術知見を持つ代表取締役への業務への依存度が高い点が挙げられます。さらに、広告予算の偏りによる季節変動や、少人数の組織ゆえの人的リソースの確保が、事業拡大の際の課題となる可能性があります。
競合
同社は、インターネット広告市場の中でも特にネイティブ広告の領域に特化したポジションを確立しています。独自の文脈解析技術や、長年の運用で蓄積された解析情報、クライアントとの強固な関係性が競合に対する優位性となっています。
市場全体では、広告配信手法の多様化や、SNSを活用したマーケティングなど、競合の参入や技術革新が常に発生しています。同社は、これらの変化に迅速に対応するための技術開発と、広告主・媒体社双方の満足度を高めるための付加価値提供により、優位性の維持を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は341円、時価総額は約13.5億円となっています。この時点における株価純資産倍率(PBR)は0.54倍と算出されています。
同社は独自の技術力を強みとする成長企業として、独自のプラットフォームを構築しています。投資判断にあたっては、提供された市場データに基づくこれらの指標を基礎として検討されることが求められます。