
事業モデル
同社は精密小型モータを核とし、車載用製品、家電・商業・産業用製品、機器装置、電子・光学部品など多岐にわたる製品を展開しています。特に精密小型モータは、HDD用モータやAIデータセンター向け水冷モジュールなど、高度な技術力を要する分野で強みを発揮しています。
事業運営においては、グローバルな拠点を活用した「One Nidec」を掲げ、組織の横串連携によるシナジー創出を推進しています。2025年以降、事業の統合や拠点の最適化を進めることで、生産・購買・人事業務の効率化を図り、グローバルな競争力を強化する体制を構築しています。
KPI
当連結会計年度の売上高は、前年比11.1%増の2兆6,078億13百万円に達し、過去最高を更新しました。営業利益も、新経営体制による構造改革や特定事業の好調を受け、前年比47.1%増の2,381億16百万円と大幅な伸びを記録しています。
さらに、当期利益も前年比32.1%増の1,643億65百万円となり、過去最高を更新する極めて良好な推移を見せています。これらの成長は、精密小型モータの回復や、家電・商業・産業用におけるエネルギー分野の需要拡大が大きく寄与した結果と分析されます。
業績推移
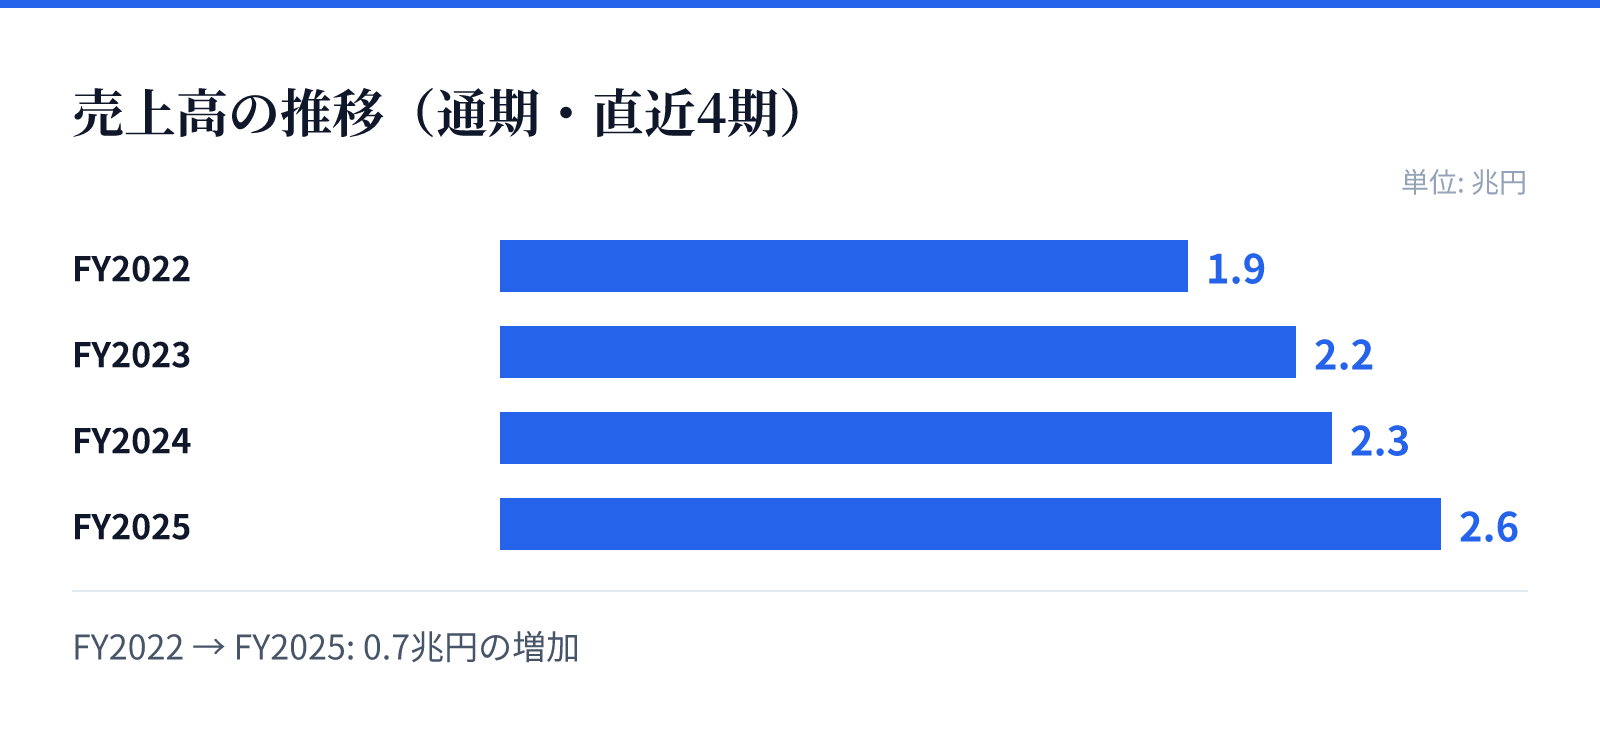
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は1.9兆円。
FY2023の売上高は2.2兆円。
FY2024の売上高は2.3兆円。
FY2025の売上高は2.6兆円。
成長ドライバー
成長の柱として、AI社会を支える熱マネジメントや、サステナブルなインフラ、エネルギーの追求といった5つの重点分野にリソースを集中しています。特にAIデータセンター向け水冷モジュールの需要拡大や、電動モビリティの普及に伴う車載用モータの需要は、今後も重要な成長エンジンとなります。
また、新中期経営計画「Conversion2027」では、2027年度に向けた売上高2.9兆円、営業利益3,500億円(利益率12%)の目標を掲げています。高収益構造への転換に向け、不採算事業の見直しや、自動化・DXへの戦略的投資を継続的に実施する方針です。
リスク
グローバルな事業展開を主軸としているため、地政学的リスクや保護主義的な貿易政策の動向が、サプライチェーンやコストに影響を及ぼす可能性があります。特に、特定国による重要原材料の輸出規制や、為替レートの急激な変動は、経営成績に直接的な影響を与える要因として特定されています。
また、事業運営面では、高度な専門性を有する人材の確保や、研究開発における競争の激化、情報セキュリティへの対応が重要課題となっています。これらのリスクに対し、同社はリスク管理委員会を通じた厳格なモニタリング体制を構築し、各リスクに対する具体的な対策を講じています。
競合
同社は精密小型モータの分野において、世界的なシェアと高度な技術力を背景に強固な地位を築いています。特に車載用モータにおいては、電動化の加速に伴う需要を取り込むため、他社に先んじて収益性最優先の戦略転換を行い、競争優位性を確保する動きを見せています。
競合環境においては、技術の高度化やコスト競争力の両立が求められる中、同社は製品の多角化と拠点の最適化を通じて対応しています。特にAIやエネルギーといった成長分野では、独自の技術力を活かした付加価値の高い製品提供により、市場での存在感を高める戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,590円となっています。この時点での時価総額は約30113.6億円であり、市場における評価を反映しています。
同社のPERは25.06倍、PBRは1.71倍となっており、将来の成長期待が織り込まれた水準にあります。また、配当利回りは1.92%となっており、投資家に対して安定的な還元と成長の両立を目指す姿勢が示されています。