
事業モデル
同社は、科学技術計算用コンピュータを扱うHPC事業と、信頼性の高い産業用コンピュータを提供するCTO事業の二つの柱で構成されています。HPC事業では、計算化学やマテリアルズ・インフォマティクスといった高度な知見を必要とする領域において、ハードウェアからソフトウェア、受託計算までをワンストップで提供しています。
独自の「S3 as a Service」戦略を掲げ、システム、科学、クラウドの三つの要素を組み合わせたソリューションを展開しています。具体的には、計算環境の最適化や、独自のソフトウェアプログラム群を備えたクラウドサービスなど、顧客のニーズに即した高度な提供体制を構築しています。
KPI
当連結会計年度の売上高は7,064,432千円となり、前年同期比で1.7%の増加を記録しました。営業利益は636,243千円と、前年同期比で49.4%の大幅な増加を見せています。
セグメント別では、HPC事業の売上高は4,568,789千円、セグメント利益は459,636千円(前年同期比33.1%増)となりました。CTO事業の売上高は2,495,643千円、セグメント利益は176,606千円(前年同期比118.7%増)と、高い成長性を示しています。
業績推移
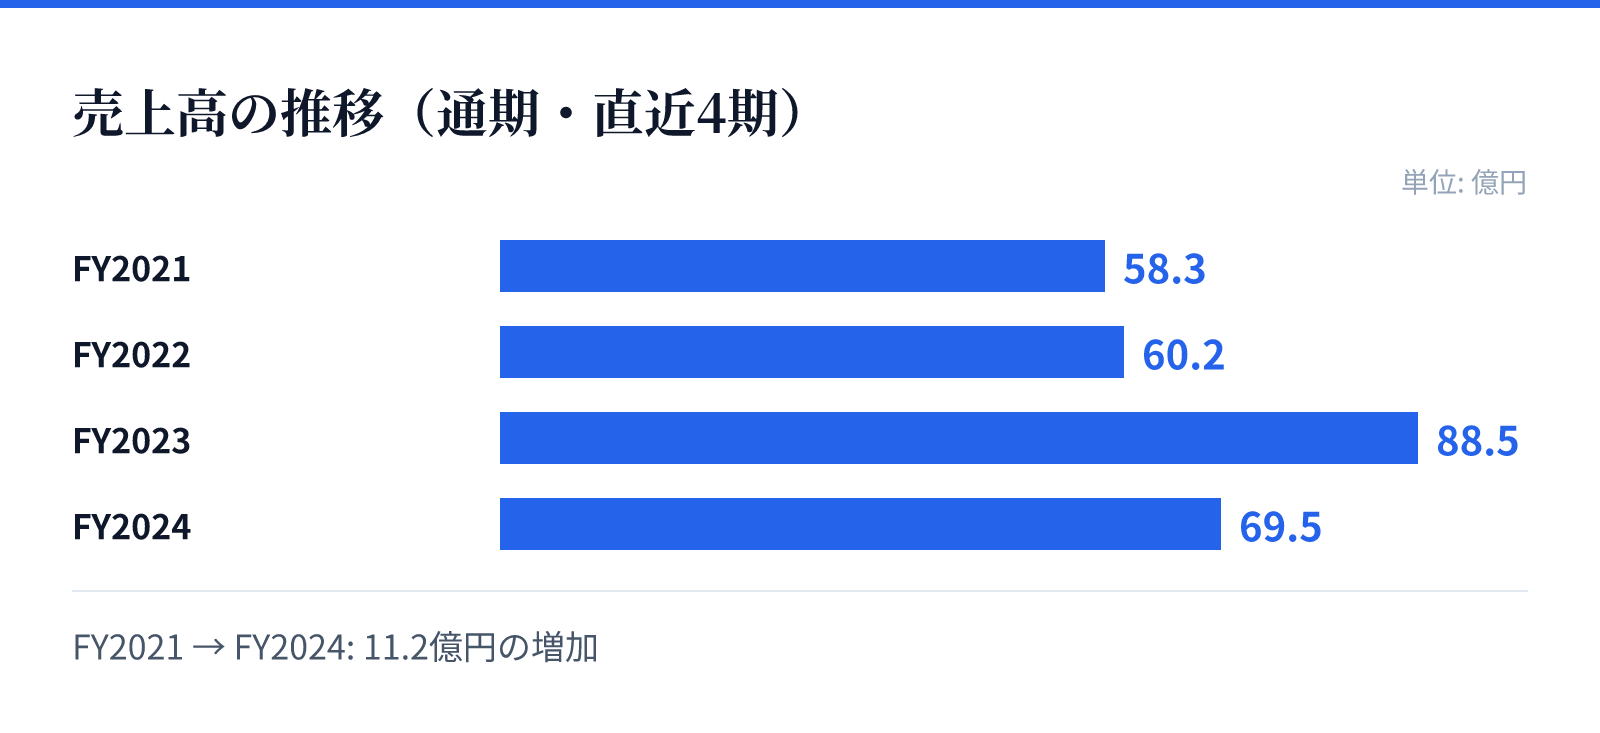
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は58.3億円。
FY2022の売上高は60.2億円。
FY2023の売上高は88.5億円。
FY2024の売上高は69.5億円。
成長ドライバー
AIやディープラーニングの普及に伴う計算需要の拡大、および5G技術の普及に伴うエッジコンピューティングの需要増加が成長の追い風となっています。特にHPC事業では、ライフサイエンスやマテリアルサイエンスといった高度な計算を必要とする分野での需要が期待されています。
また、国内市場に依存しないためのグローバル戦略として、海外向けソフトウェアライセンスビジネスの強化にも取り組んでいます。独自の「S3 as a Service」による付加価値の提供と、高度な技術系人財の戦略的な育成・確保が、中長期的な成長の源泉となります。
リスク
主要な仕入先である米国のSuper Micro Computer,Inc.との関係や、半導体等の部品調達における価格高騰、供給不足が事業に影響を及ぼす可能性があります。また、特定の経営者に業務執行が依存している点や、小規模な組織ゆえの内部管理体制の課題も挙げられています。
さらに、計算科学分野の急速な技術革新への対応や、円安による輸入コストの上昇、地政学リスクに伴うサプライチェーンの混乱といった外部要因もリスクとして認識されています。これらの要因に対し、同社は技術者集団の強化や、案件ごとの徹底した採算管理によって対応を図っています。
競合
同社は、単なる機器販売にとどまらず、高度な専門知識を必要とする計算科学や、特定の用途に最適化された産業用コンピュータの提供で差別化を図っています。特にHPC事業においては、大学や公的研究機関、企業のR&Dセンターとの強固な関係性を構築しており、官と民を結ぶハブとしての役割を担っています。
競合他社と比較して、ハードウェアからソフトウェア、受託計算、技術支援までをワンストップで提供する体制が強みです。特に、計算科学の知見を活かした独自のソフトウェアプログラムや、高度な技術者集団によるサポート体制が、顧客に対する独自の優位性を構築しています。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は3,335円となっています。この時点での時価総額は約129.8億円です。
同社のPERは26.67倍、PBRは4.39倍となっており、配当利回りは1.07%を記録しています。これらの指標は、同社が持つ高度な技術力や独自のソリューション提供体制を反映した評価となっています。