
事業モデル
同社は、制御用開閉器、接続機器、表示灯7368、電子応用機器など、電気制御機器の製造・販売を主軸とするメーカーです。売上高の90%超がこの分野に集中しており、電力会社向けの重電機器市場を主要な基盤としています。
製品群は、鉄道車両用スイッチや端子台、LED表示灯など多岐にわたり、高度な信頼性が求められるインフラ分野を支えています。技術力を背景に、量産技術と品質管理を両立させることで、顧客の信頼を獲得する体制を構築しています。
KPI
経営指標として、自己資本当期純利益率(ROE)5.0%以上、および1株当たり当期純利益(EPS)80円以上を目標に掲げています。これらは企業価値の向上と株主への還元を意識した指標として設定されています。
直近の業績では、売上高が3,777百万円(前年同期比3.8%減)となり、一部製品の減少が影響しました。一方で、接続機器や制御用開閉器の一部では堅調な推移を見せており、製品ごとの動向を注視しながら経営指標の達成を目指しています。
業績推移
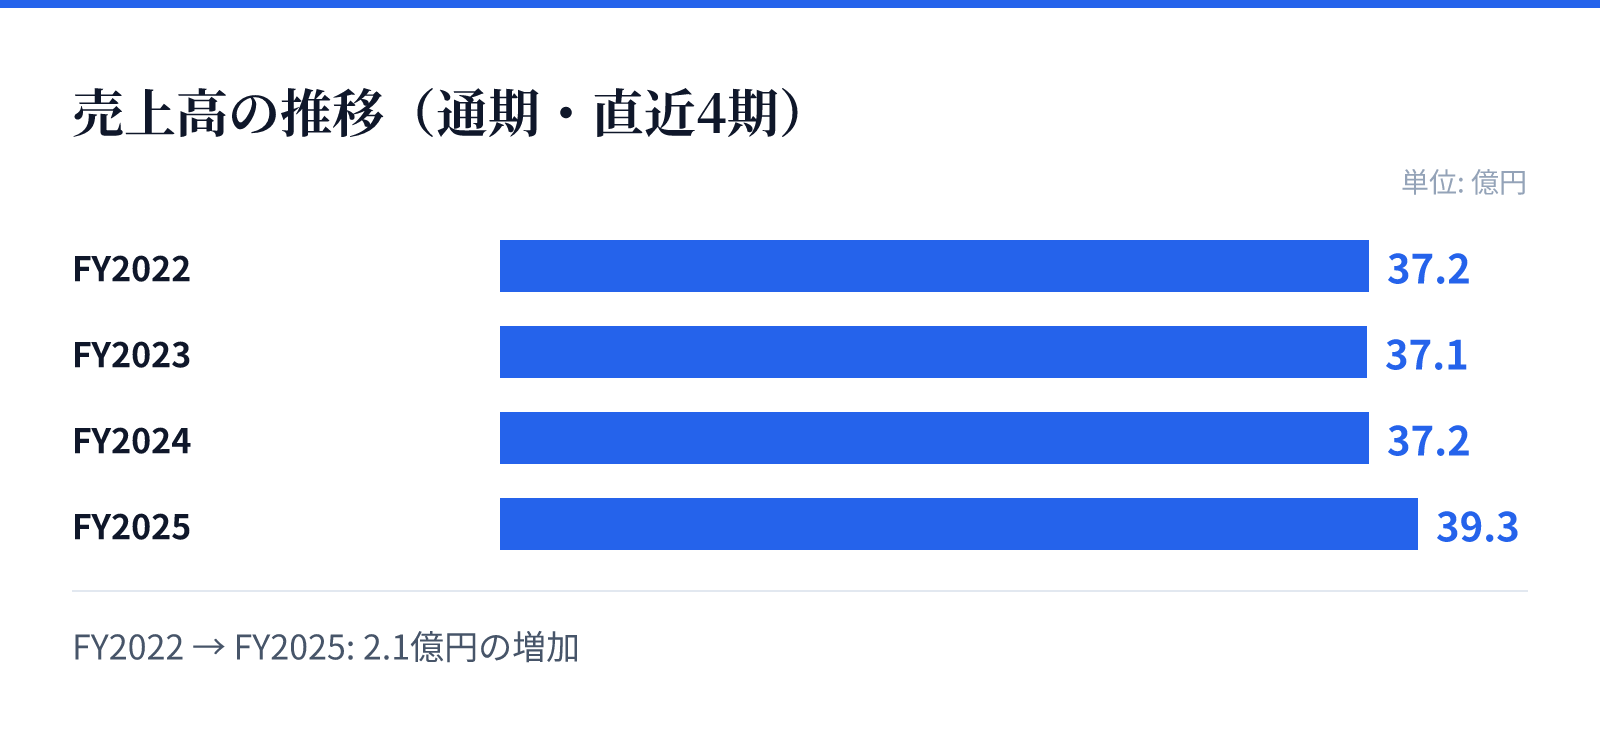
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は37.2億円。
FY2023の売上高は37.1億円。
FY2024の売上高は37.2億円。
FY2025の売上高は39.3億円。
成長ドライバー
中期経営計画「新STEP50」に基づき、2027年1月期に向けた売上高4,250百万円を目指す成長戦略を推進しています。特に、重電機器市場の深耕、鉄道車両市場の開拓、および海外市場の開拓を成長の柱として位置づけています。
また、技術革新による製品開発のスピードアップや、省力化・省人化に対応した製品開発を加速させています。さらに、コスト体質の改革や業務のスリム化を通じて、競争力の強化と利益の拡大を図る方針です。
リスク
主要なリスクとして、電力各社の設備投資動向に左右される収益構造の依存度が挙げられます。これに対し、鉄道車両市場や海外市場の開拓を進めることで、収益基方を多様化し経営基盤の安定化を図る方針です。
また、原材料価格の変動や地政学リスクによる調達への影響、為替変動による海外販売への影響も課題として認識しています。さらに、深刻な人手不足への対応として、人材の確保と育成、および「働きがいのある職場環境」の整備を重要課題として取り組んでいます。
競合
同社は電気制御機器の専業メーカーとして、高い信頼性が求められる重電機器市場において強固な地位を築いています。市場環境は、電力ネットワークの次世代化や再生可能エネルギーの普及に伴い、急速な変化と競争の激化が進んでいます。
競合他社との差別化に向け、同社は品質、コスト、納期の徹底した追求に加え、技術力の向上に注力しています。特に、デジタル化や省人化のニーズに応える製品開発を迅速に進めることで、変化する市場環境における優位性の確保を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,081円となっています。この時点での時価総額は約56.6億円であり、PERは24.63倍、PBRは0.54倍と算出されています。
また、同日のデータに基づく配当利回りは2.94%となっています。これらの指標は、同社の事業基盤と将来の成長期待を反映した現在の市場評価を示しています。