
事業モデル
同社は、自動車用鉛蓄電池、産業電池電源、車載用リチウムイオン電池、その他電池・電気機器の製造販売を主軸としています。国内および海外の自動車市場に向けた鉛蓄電池の提供に加え、エネルギー管理や電源装置などの多角的な事業を展開しています。
特に、モビリティ分野では既存の鉛蓄電池による安定的な収益基盤の確保を重視し、社会インフラ分野では再生可能エネルギーや電力インフラを支える産業電池電源に注力しています。これらの事業を通じて、多様なニーズに応える製品群を提供しています。
KPI
当連結会計年度の売上高は、前連結会計年度に比べ4.9%増の6,089億95百万円に達しました。これに伴い、営業利益は20.3%増の601億72百万円、経常利益は25.6%増の582億29百万円と、大幅な増益を記録しています。
さらに、親会社株主に帰属する当期純利益は、投資有価証券売却益の増加や減損損失の減少等の影響により、前連結会計年度比で37.6%増の418億63百万円となりました。各セグメントにおいても、特に海外の自動車電池や車載用リチウムイオン電池で顕著な成長が見られました。
業績推移
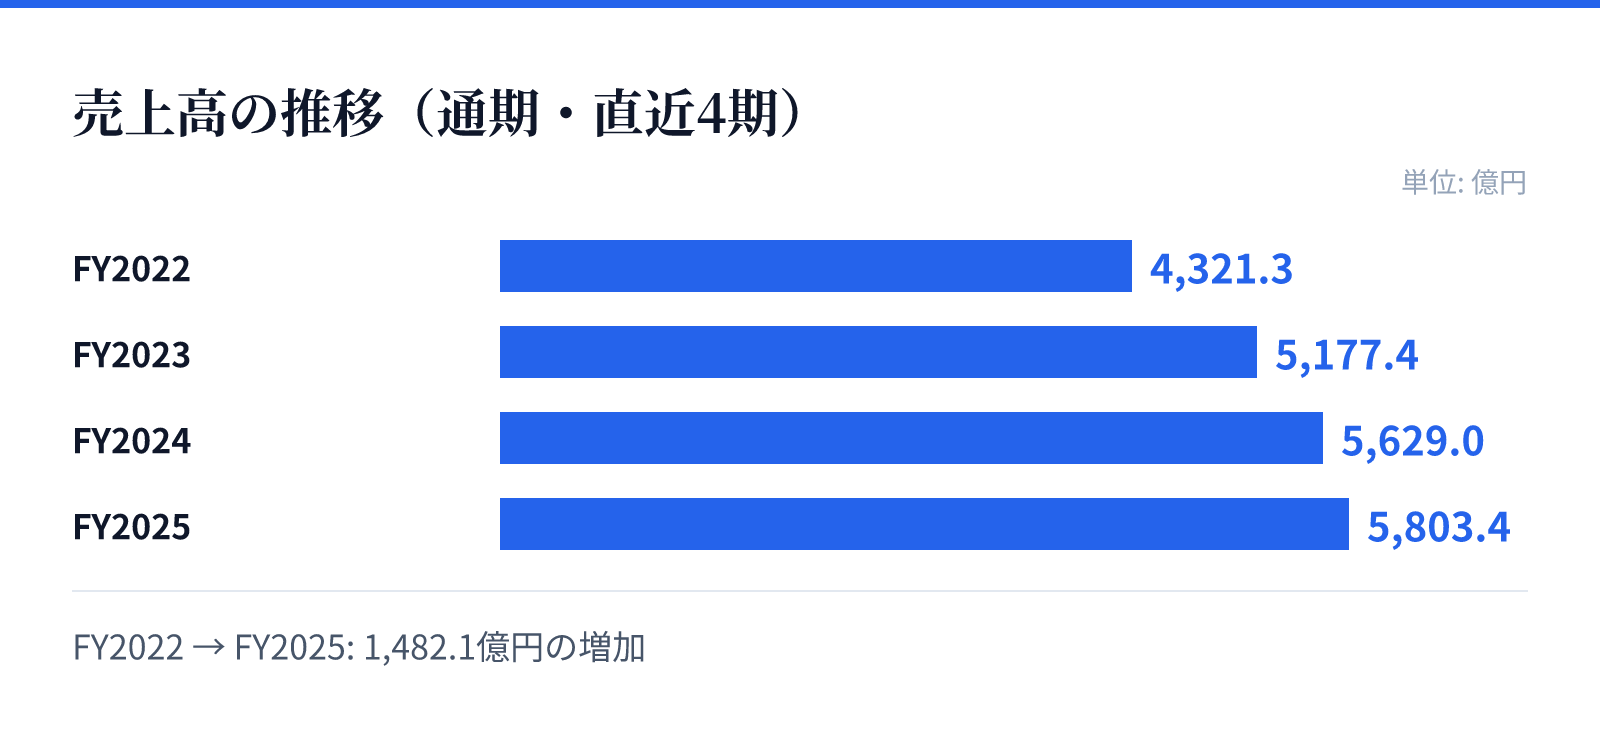
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は4321.3億円。
FY2023の売上高は5177.4億円。
FY2024の売上高は5629.0億円。
FY2025の売上高は5803.4億円。
成長ドライバー
成長の柱として、社会インフラ分野における産業電池電源の拡大を位置づけています。再生可能エネルギーや電力インフラを支える同分野は、安定した需要が見込まれる一方で、収益化には一定の時間を要するため、中長期的な視点で投資を継続する方針です。
また、次世代の成長に向けた「Bizチャレ」を通じた新規事業開発も推進しています。2025年度より着手している蓄電所ビジネスへの参画など、既存の枠組みを超えた新たな成長機会の獲得に向けた取り組みを加速させています。
リスク
主要製品である鉛蓄電池の原材料である鉛の相場変動が、製品価格への反映の遅れを通じて業績に影響を及ぼすリスクがあります。また、国内外の競合他社や低コストな海外企業の参入により、価格競争が激化し収益性が低下する可能性も常に存在します。
さらに、グローバルな事業展開に伴う為替レートや金利の変動、地政学的リスク、サプライチェーンの混乱といった外部要因も重要なリスクとして認識されています。これらに対し、同社はコスト削減、生産体制の最適化、為替ヘッジの実施など、多角的な対策を講じています。
競合
同社は、自動車電池分野において国内および海外の広範な市場で事業を展開しており、激しい競争環境にさらされています。特に海外市場では、低コストで製品を供給する他社との競争が激化しており、市場シェアの維持と収益性の確保が課題となっています。
これに対し、同社は製品の高度化やコスト削減の推進、さらには強固な供給体制の構築を通じて競争優位性を確保する方針です。また、社会インフラ分野においては、安定した需要が見込まれる領域での技術的優位性を活かした展開を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は5,356円となっています。この時点での時価総額は約5289.8億円であり、PERは16.81倍、PBRは1.34倍と算出されています。
また、同日のデータに基づく配当利回りは1.86%となっています。これらの指標は、同社の事業基盤と将来の成長期待を反映した現在の市場評価を示しています。