
事業モデル
同社は、スマートフォンやテレビ、車載用パネルなどに不可欠な大型フォトマスクの設計・製造・販売を主軸としています。この事業は、液晶や有機ELパネルの製造過程で、基板にパターンを転写するための原版として重要な役割を担っています。
さらに、RFIDやヘルスケア分野に注力するソリューション事業、および車載ガラスや半導体パッケージの製造に用いられるスクリーンマスク・メタルマスク事業を展開しています。2025年5月にはアサヒテック株式会社を子会社化し、事業ポートフォリオの拡充を図っています。
KPI
当連結会計年度の売上高は291億87百万円となり、前年度比で13.4%の増加を記録しました。このうち、主力である大型フォトマスク事業の売上高は28,776百万円に達し、同事業の営業利益も前年度比26.0%増の4,198百万円と堅調に推移しています。
ソリューション事業の売上高は84百万円、スクリーンマスク・メタルマスク事業は326百万円を計上しました。研究開発活動については、大型フォトマスク事業に172百万円、ソリューション事業に55百万円を投じ、技術力の維持と新規事業の推進に注力しています。
業績推移
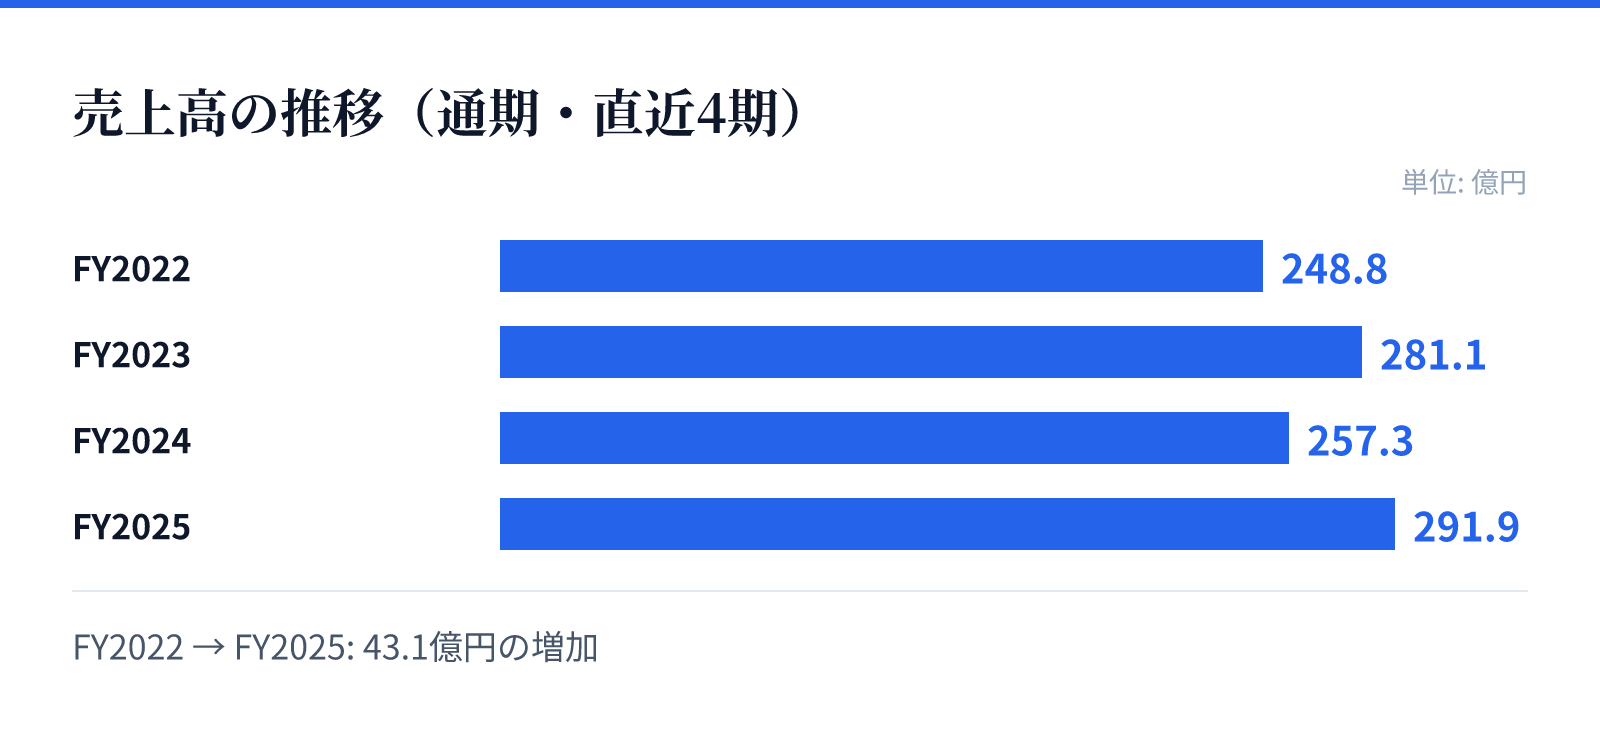
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は248.8億円。
FY2023の売上高は281.1億円。
FY2024の売上高は257.3億円。
FY2025の売上高は291.9億円。
成長ドライバー
成長の柱として、有機ELパネルや高精細・高機能化が進むディスプレイ市場における高精度なフォトマスクの需要獲得を掲げています。特にスマートフォンやIT製品向けに向けた成長投資を継続し、生産能力の向上と高精度対応を推進しています。
また、ソリューション事業におけるRFIDやヘルスケア分野の製品拡充、およびM&Aを通じた新たな領域への参状も成長の源泉として位置づけています。アサヒテックの統合により、グループとしての総合力を高め、収益基盤の多角化を目指す方針です。
リスク
事業の大部分を海外売上高(261億64百万円、比率89.6%)に依存しているため、中国、韓国、台湾における政治的・経済的リスクや、国際税務に関する環境変化が業績に影響を及ぼす可能性があります。また、主要な顧客や仕入先が限られているため、特定の取引先への依存度が高いこともリスク要因として挙げられています。
さらに、製品の高度化に伴う設備投資の継続が不可欠な一方で、需要予測との乖離や、地震等の自然災害による生産拠点の毀損リスクも存在します。また、高度な技術を支える知的財産権の保護や、高度な専門性を有する人材の確保・育成も、持続的な成長に向けた重要な課題とされています。
競合
同社が参入する大型フォトマスク市場では、主要なパネルメーカー間での技術競争やコストダウン圧力が非常に強く、厳しい競争環境に常にさらされています。これに対し、同社は生産性の向上、納期短縮、部材調達コストの低減、および固定費の削減といった経営努力を通じて競争優位の確保を図っています。
また、ソリューション事業においては、RFIDやヘルスケアといった多岐にわたる分野で独自の製品展開を行っています。アサヒテックの統合を含む事業ポートフォリオの拡充により、特定の市場に依存しすぎない強固な事業基盤の構築を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は3,185円となっています。この時点での時価総額は約330.1億円であり、PERは11.35倍、PBRは0.88倍と算出されています。
また、同日のデータに基づく配当利回りは4.79%となっています。これらの指標は、同社の事業基盤と市場における評価を反映する重要な指標となります。