
事業モデル
同社は、IoT技術を用いた製品開発から製造、運用保守までを一気通貫で行う垂直統合型のビジネスを展開しています。ハードウェアの製造は海外の受託メーカーを活用することで、コスト競争力の確保と機能の最適化を両立する体制を構築しています。
さらに、単なるモノの販売から脱却し、モノを起点としたSaaSサービスを提供するTRaaS事業を主力としています。独自の知見を活かしたソフトウェアの社内開発と、それらの知的財産権の横展開により、短期間で多様な顧客ニーズに対応するソリューションを提供しています。
KPI
TRaaS事業においては、デジタルサイネージプラットフォームの導入拡大により、月額収益の積み上げが本格化しています。受注型Product事業では、子会社の参画により広範な顧客ネットワークを活用したクロスセルやソリューション展開が進展しています。
一方で、テクニカルサービス事業では、大型案件の終了に伴う反動減の影響を受けつつも、エンジニア派遣事業において安定した収益を確保しています。事業全体としては、SaaS型モデルへの転換と、特定分野での強みを活かした提案型営業へのシフトを推進しています。
業績推移
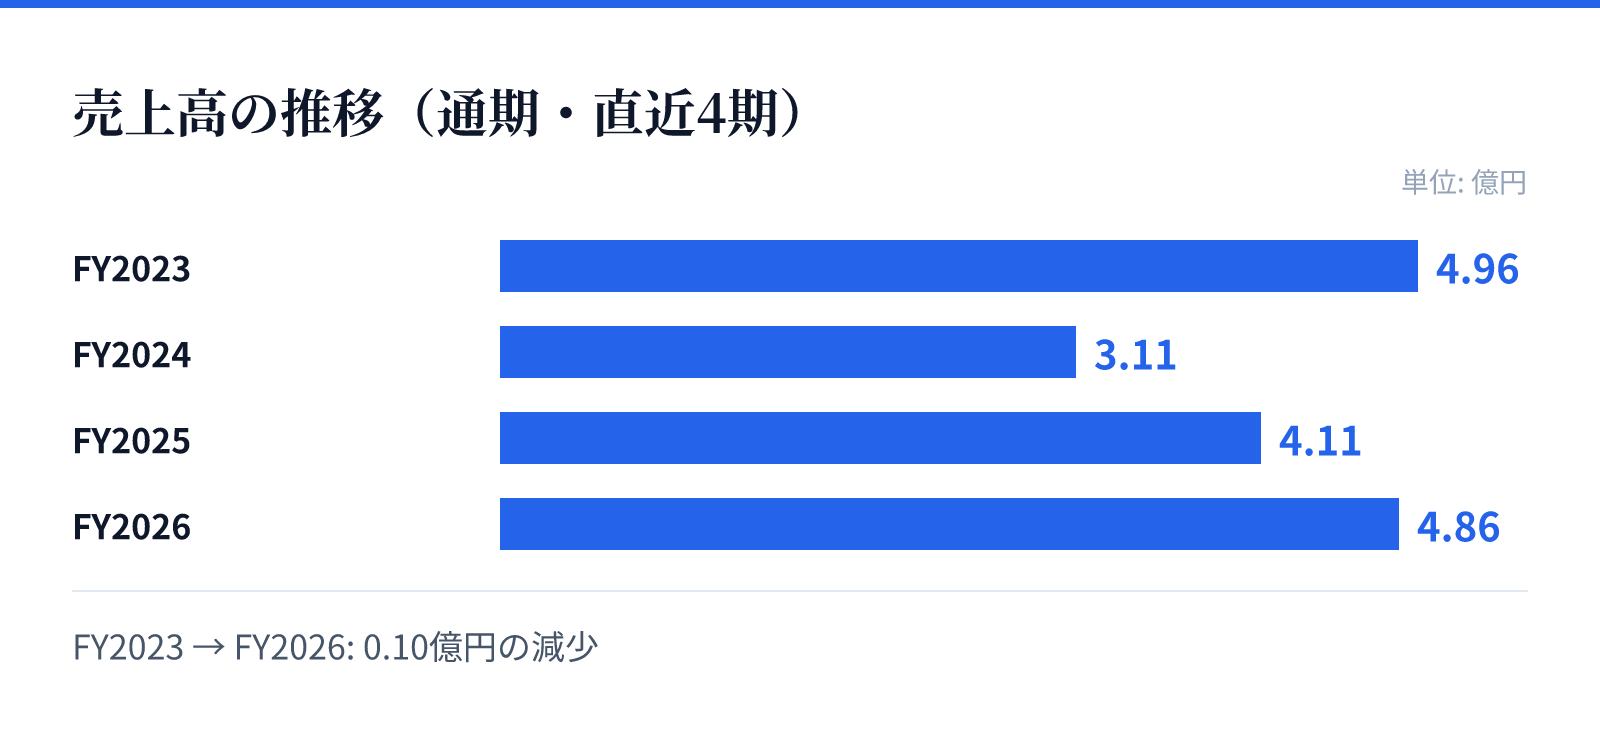
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.96億円。
FY2024の売上高は3.11億円。
FY2025の売上高は4.11億円。
FY2026の売上高は4.86億円。
成長ドライバー
成長の核となるのは、SaaS月額課金型サービスへの事業転換と、それによる収益基盤の安定化です。特にTRaaS事業では、大手キャリアショップへの展開や、AIを活用した顧客課題解決型ソリューションへの進化を戦略的に進めています。
また、社内に蓄積されたソフトウェアの知的財産権を他分野へ横展開することで、開発の省力化とスピード向上を実現しています。さらに、専門パートナーとの協業体制を構築し、提案型営業の質を高めることで、新規市場の開拓と既存顧客の深耕を加速させる方針です。
リスク
事業環境としては、IoTやSaaS市場の動向、技術革新による製品の陳腐化、および為替変動による影響が挙げられます。特に海外への製造委託や展開を行っているため、急激な為替変動が業績に影響を及ぼす可能性を認識しています。
技術面では、外部からの不正アクセスやシステムダウンによる影響、および知的財産権の侵害やライセンス条件の変更リスクが存在します。また、研究開発投資が必ずしも即座に収益に結びつかないことや、受託開発における工期の長期化といった開発上のリスクも特定されています。
競合
同社は、ハードウェアの設計から製造、ソフトウェア開発までを内製化する垂直統合モデルにより、競合の少ない小ロット生産にも対応できる体制を構築しています。この体制により、顧客の要望に迅速かつ柔軟に対応できる点が強みとなっています。
また、自社で蓄積したソフトウェアの知的財産権を複数の製品やサービスへ横展開できる点が、競合他社に対する優位性となります。特に、複雑な映像配信用ターミナルのノウハウを他分野へ展開できる技術力により、新製品の早期開発を可能としています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は306円となっています。この時点での時価総額は約15.7億円と算出されています。
同社の投資指標として、2026年8月26日時点のPBRは5.09倍を記録しています。これらの数値は、同社が推進するSaaSモデルへの転換や、独自の技術基盤に基づく成長戦略を反映する要素となります。