
事業モデル
同社は、電解水素水生成器や浄水器などの水関連機器の製造・販売を主軸とし、メンテナンスや水宅配(HOD)事業を組み合わせた多角的な事業展開を行っています。特にメンテナンス事業は、製品設置後の継続的な訪問によるリカーリングビジネスとして、安定した収益基盤を構築しています。
HOD事業においては、エリアライセンスチェーン形式を採用し、加盟店との連携を通じて全国的な展開を図っています。また、FOOD事業を通じて食の分野における新たな市場構築にも取り組んでおり、多角的な事業ポートフォリオを構築しています。
KPI
当連結会計年度の業績は、売上高が前年比3.2%増の8,185,210千円、営業利益が55.1%増の207,767千円と大幅な増益を記録しました。経常利益は72.9%増の216,359千円、親会社株主に帰属する当期純利益は215.3%増の106,689千円に達しています。
セグメント別では、メンテナンス事業が売上高2,075,375千円、営業利益393,236千円と堅調に推移しました。HOD事業も売上高1,415,234千円、営業利益63,720千円と、前年比で成長を遂げています。
業績推移
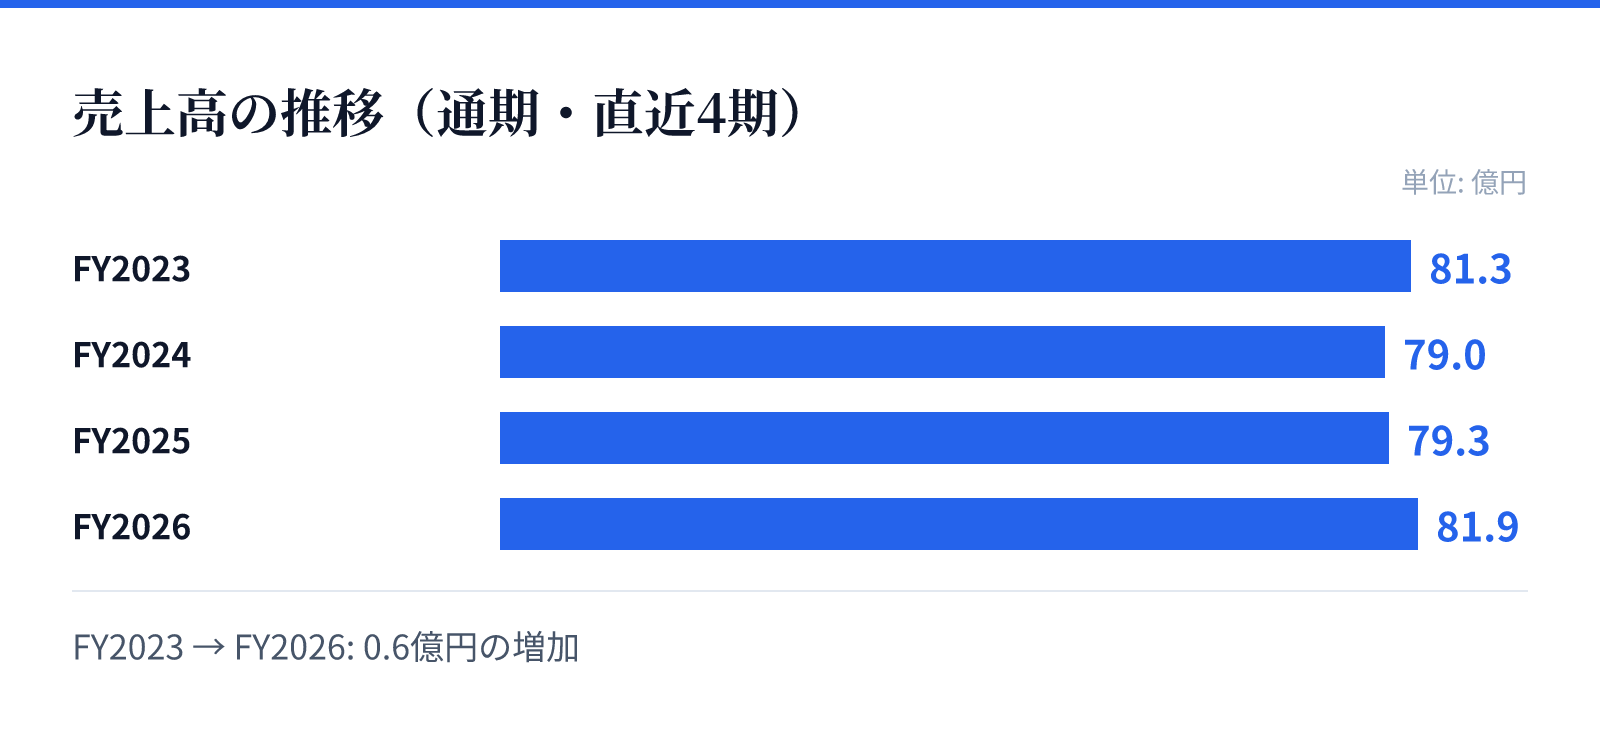
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は81.3億円。
FY2024の売上高は79.0億円。
FY2025の売上高は79.3億円。
FY2026の売上高は81.9億円。
成長ドライバー
成長の源泉は、環境負荷低減や熱中症対策といった社会課題への対応による、自治体や学校施設等からの需要拡大にあります。特に水関連機器事業では、これらの課題解決に向けた戦略的な投資を推進しており、将来的な需要の取り込みを見込んでいます。
また、海外市場の開拓も重要な成長ドライバーです。中国での販売体制強化や、インドへの現地法人設立など、アジア諸国を中心としたグローバルな展開を加速させる方針です。さらに、業務用・産業用市場への進出や、次世代殺菌水としての新市場創出も目指しています。
リスク
事業特性上、多数の個人情報を扱うための管理体制の不備や、情報の漏洩による社会的信用の低下がリスクとして挙げられます。また、電解水素水生成器や家庭用電気治療器などの医療機器については、医薬品医療機器法に基づく厳格な規制への対応が求められます。
さらに、HOD事業における原水(水道水)の供給停止による影響や、海外市場における予測困難な法規制・政治的混乱もリスク要因です。また、製品の欠陥による製造物責任や、知的財産権の侵害・侵害による訴訟リスクにも対応が必要です。
競合
同社は、単なる機器販売に留まらず、設置後のメンテナンスやアフターサービスを強みとした独自のビジネスモデルを構築しています。このリカーリングな仕組みにより、競合他社と比較しても安定した収益基盤を確保しているのが特徴です。
また、水関連機器の分野において、環境・健康という明確な社会的課題に対するソリューションを提供することで、独自の立ち位置を確立しています。特に、自治体や学校など公共性の高い分野での需要獲得に向けた取り組みを強化しています。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は882円となっています。この時点での時価総額は約46.2億円であり、PERは43.11倍、PBRは1.97倍と算出されています。
また、同日のデータに基づく配当利回りは4.52%となっています。これらの指標は、同社が成長投資を継続しながら、安定した収益基盤を維持している現状を反映しています。