
事業モデル
同社は金型、部品、機械器具、賃貸の4つの主要な事業セグメントを展開しています。金型事業では精密プレス金型やモールド金型を、部品事業ではコネクタ関連や自動車電装部品を主力としています。
機械器具セグメントでは、車載関連装置や半導体関連装置、医療器具などの製造・販売を行っています。これらの事業は、高度な技術力を必要とする電子部品業界や医療分野において重要な役割を担っています。
KPI
当連結会計年度の売上高は333億2千29万円となり、前年同期比で20.2%の増収を記録しました。営業利益は42億9千2百万円(前年同期比27.4%増)、親会社株主に帰属する当期純利益は27億6千万円(前年同期比21.7%増)となりました。
セグメント別では、部品事業が売上高256億2千3百万円、機械器具が64億3千9百万円と堅調に推移しています。一方で、金型事業は売上高12億5千1百万円と、前年同期比で19.8%の減収となっています。
業績推移
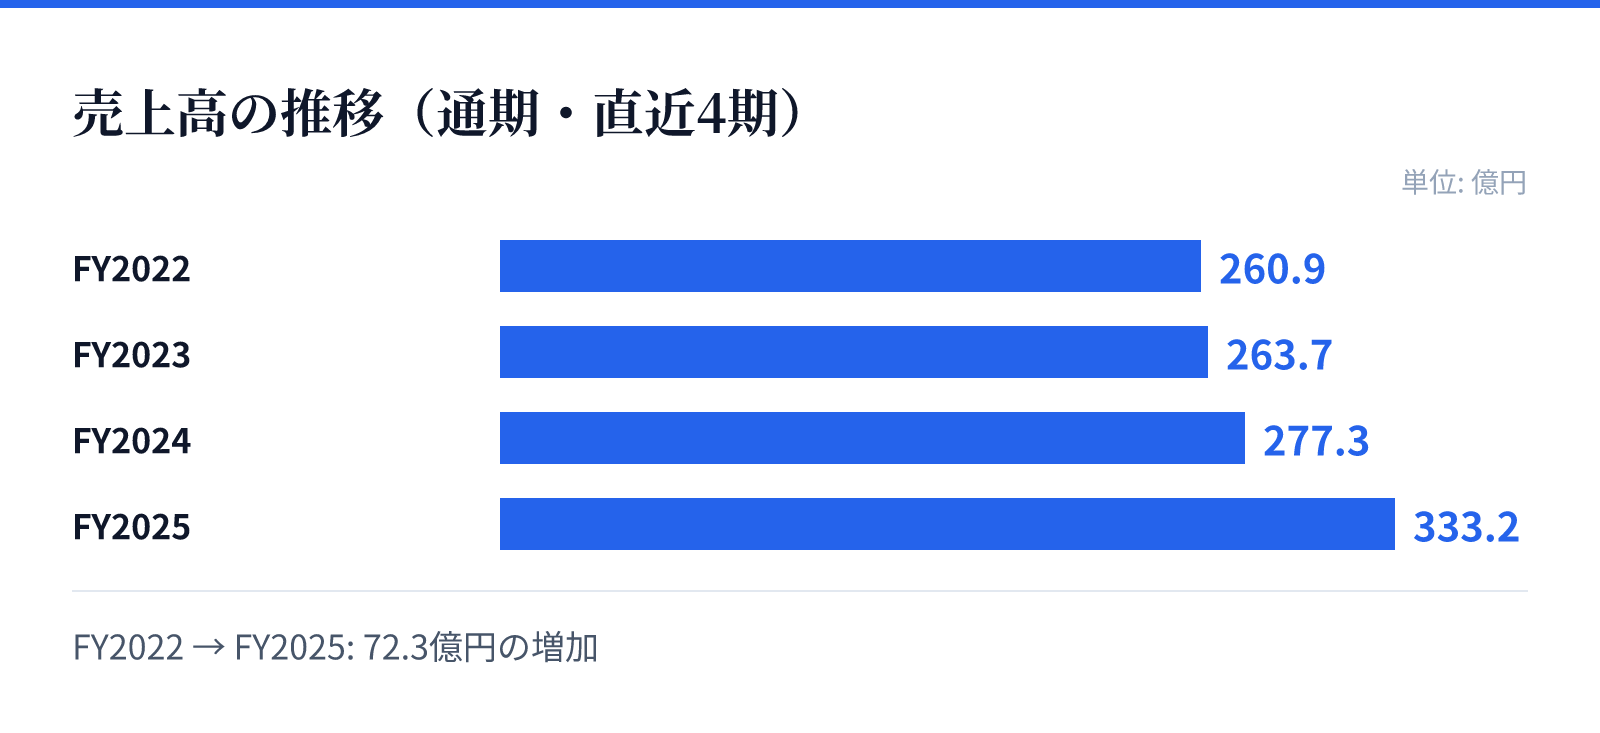
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は260.9億円。
FY2023の売上高は263.7億円。
FY2024の売上高は277.3億円。
FY2025の売上高は333.2億円。
成長ドライバー
成長戦略として、自動車部品事業における電池関連や安全・快適機能関連の拡大、および医療組立事業の自動化促進による収益拡大を掲げています。これらは、自動車のEV化や自動運転技術の高度化といった市場動向を背景としています。
また、独自の技術をさらに発展させるための研究開発を積極的に推進しており、当連結会計年度の研究開発費は3億317.8万円に達しています。特に部品分野におけるめっき加工技術などの高度化に注力しています。
リスク
事業の大部分を占める電子部品業界は、市況の影響による好不況の変動が大きく、原材料価格の変動や調達不足が経営に影響を及ぼす可能性があります。特に部品事業の原材料である伸銅製品は、銅の国際市況に連動する特性を持っています。
また、特定の販売先への高い依存度や、生産拠点が特定の地域に集中していることによる災害リスクも課題として挙げられています。さらに、海外事業における予期せぬ法令変更や、為替変動による業績への影響も重要なリスク要因として認識されています。
競合
同社が参入する電子部品業界や自動機器市場は、国内外の競合他社との激しい価格競争や、顧客による内製化の拡大といった厳しい環境にあります。特に、技術面や価格面において競合他社との競争が常態化している状況にあります。
これに対し、同社はコスト競争力の維持に向けた効率的かつ合理的な物造り体制の推進に取り組んでいます。独自の技術融合と生産合理化の提案を通じて、競合環境下での優位性を確保する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,918円となっています。この時点での時価総額は約414.7億円と算出されています。
同社の投資指標として、2026年8月26日時点のPERは11.06倍、PBRは1.30倍となっています。また、同日時点の配当利回りは3.88%と報告されています。