
事業モデル
同社は超音波および電磁波を中心とした高度なセンサー技術を核として、舶用電子機器および産業用電子機器の製造販売を展開しています。主な製品には、航海機器や漁労機器、無線通信装置などの舶用機器のほか、医療機器やGPS機器、航空機用電子装置などの産業用機器が含まれます。
さらに、無線LANやハンディターミナル、電磁環境試験といった多角的な事業を展開しており、技術の応用範囲を広げています。これらの事業は、世界100カ国以上に展開するネットワークと、高度な技術力を背景としたブランド価値によって支えられています。
KPI
当連結会計年度の売上高は1,406億1千6百万円となり、前年同期比10.8%の増加を記録しました。これに伴い、売上総利益は583億3千8百万円、営業利益は162億4千6百万円と、いずれも前年同期比で大幅な伸長を見せています。
特に、当期純利益は167億3千5百万円と前年同期比46.1%増となり、3年連続で過去最高の数値を更新しました。また、ROE(自己資本利益率)は20.7%と大きく向上しており、効率的な経営と利益の拡大が確認されています。
業績推移
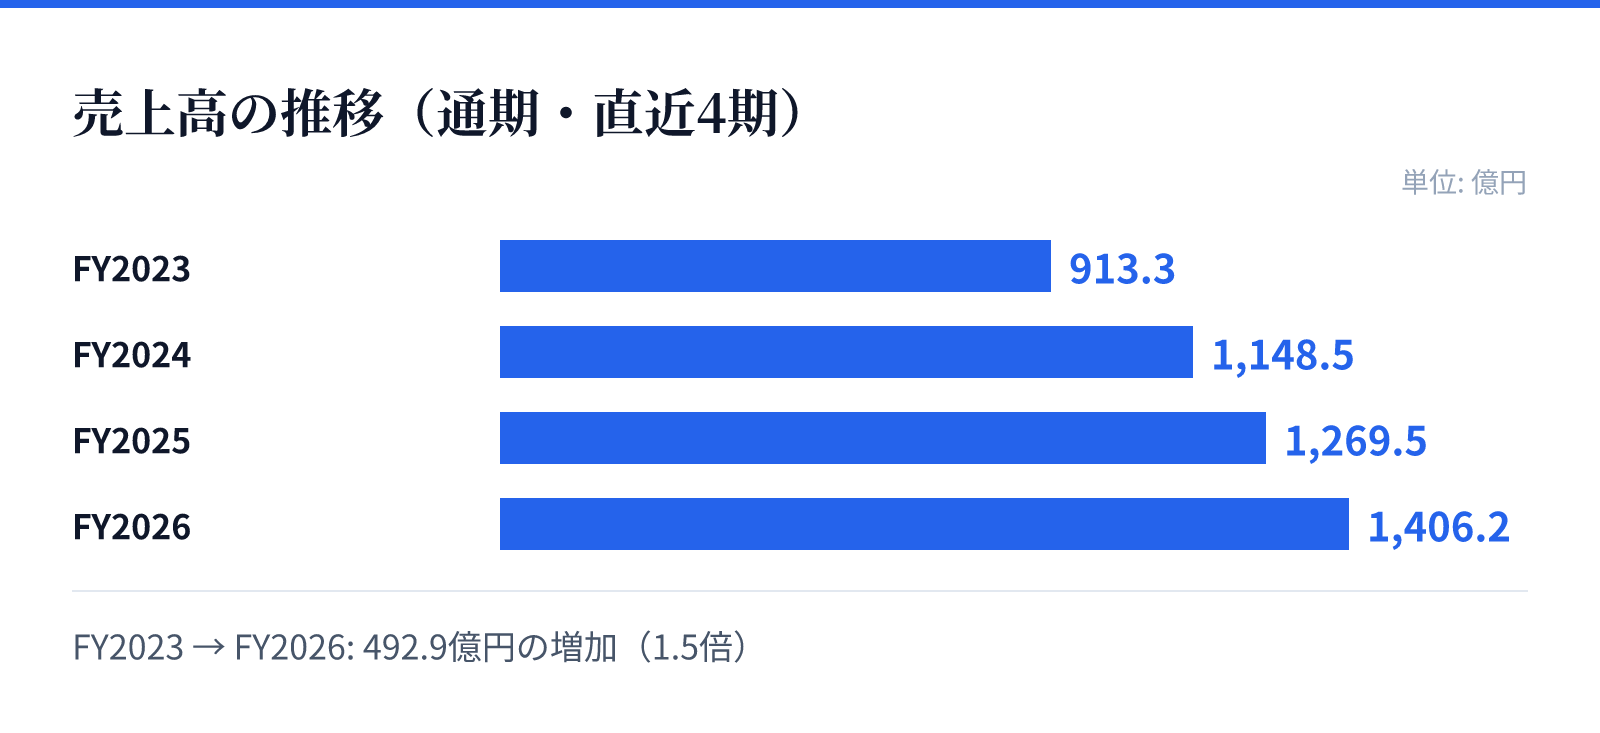
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は913.3億円。
FY2024の売上高は1148.5億円。
FY2025の売上高は1269.5億円。
FY2026の売上高は1406.2億円。
成長ドライバー
成長の源泉は、環境対応型船舶の需要拡大や、防衛予算の増額に伴う防衛装備品市場の拡大にあります。特に舶用事業では、代替燃料船の需要や既存船のリプレイス需要、保守サービス需要が堅調に推移しており、強固な収益基盤を形成しています。
また、中期経営計画フェーズ3への移行により、過去の成長で得たリソースを将来の成長基盤構築へ積極的に投資する方針です。高度なセンサー技術をデジタル化や自動化の潮流に適合させ、次世代の航海・産業環境に対応する製品開発を加速させています。
リスク
地政学リスクの増大に伴う、輸出入の制限や関税の引き上げ、サプライチェーンの寸断が事業に影響を及ぼす可能性があります。これに対し、同社はグローバルなモニタリング体制の構築や、安全保障貿易管理体制の整備を通じてリスクの低減を図っています。
また、海外売上高の割合が71.2%と高いため、為替相場の変動が業績に与える影響も重要な検討事項です。これに対しては、実需に基づいた適切な為替リスクヘッジを実施することで、為替差損の極小化とコストの確定に向けた施策を講じています。
競合
同社は、超音波や電磁波といった高度なセンサー技術を基盤とした独自の技術力を強みとしています。この技術を核とした製品群は、海上の安全・安心を支える重要な役割を担っており、高い信頼性を背景に市場での地位を確立しています。
産業用分野においても、医療機器や防衛装備品など、高い技術精度と信頼性が求められる領域で事業を展開しています。競合環境においては、技術の高度化やデジタル化への対応を迅速に進めることで、独自の優位性を維持する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は7,720円となっています。この時点での時価総額は約2392.8億円であり、市場における評価を反映しています。
また、同日のデータに基づくPERは14.29倍、PBRは2.61倍となっています。配当利回りは2.11%となっており、安定した事業基盤と成長への期待が数値に表れています。