
事業モデル
同社は、FA(ファクトリーオートメーション)とIoTを融合させたインテリジェントFAシステムを中核として展開しています。独自の「One Stop Shopping」施策により、設計から製造、工事、保守までを一貫して提供する体制を構築しています。
事業は主にインテリジェントFAシステム事業と、IT制御・科学測定事業の2つで構成されています。前者はIoTを活用した検査装置や自動化システムの提供、後者は製造現場の合理化や研究開発の自動化を目的とした機器の販売を担っています。
KPI
同社は経営指標として、利益率の向上を測る「連結売上高経常利益率」と、成長への投資を測る「連結ROE」を重視しています。目標として売上高経常利益率8%、ROE 15%を掲げています。
当連結会計年度における実績は、売上高経常利益率が9.0%、ROEが11.2%となりました。これらは目標に近い水準にあり、特にインテリジェントFAシステム事業において高い成長と付加価値の向上が確認されています。
業績推移
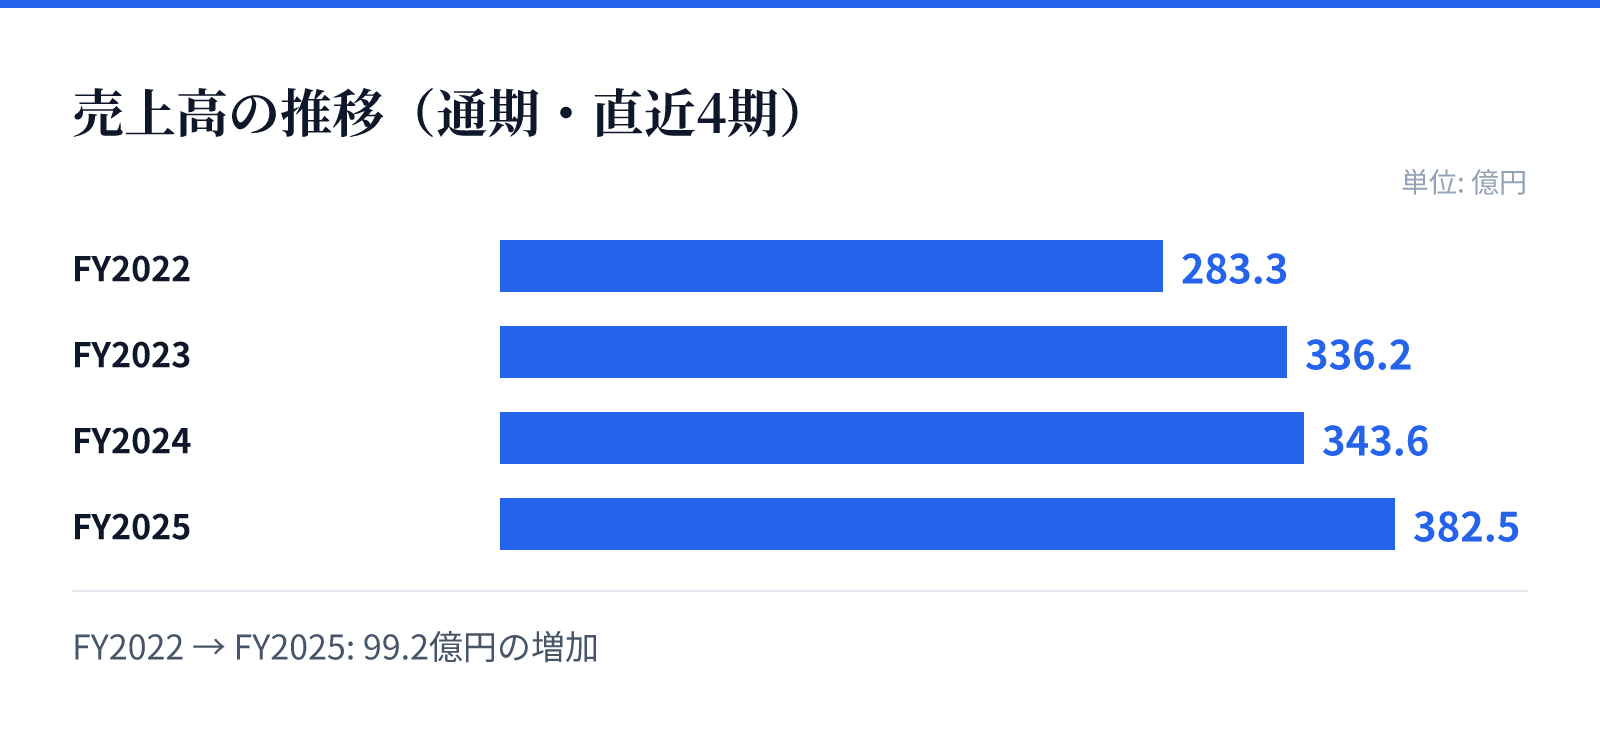
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は283.3億円。
FY2023の売上高は336.2億円。
FY2024の売上高は343.6億円。
FY2025の売上高は382.5億円。
成長ドライバー
成長の主要な原動力は、人手不足を背景とした製造現場における省力・省人化に向けた自動化需要の拡大です。特にIoTやAIとの融合による効率化への期待が高く、強固な追い風となっています。
また、海外市場における成長も重要な戦略です。中国、東南アジア、北米など広範なネットワークを構築しており、国内企業の海外進出を支えるためのシステム提供や、海外での事業領域拡大を積極的に推進しています。
リスク
国内の生産年齢人口の減少に伴い、海外事業への資源投入が不可欠となる一方で、人材確保の難しさがリスクとして挙げられています。特に海外事業への人材投入の制約が、顧客の展開スピードへの対応を困難にする可能性があります。
また、急速なIT技術の進歩に伴う顧客ニーズの激しい変化もリスク要因です。研究開発型企業として、中長期的な技術動向を見誤り、製品が時代の要請に応えられなくなることへの警戒が示されています。
競合
同社は、単なる機器販売にとどまらず、エンジニアリング能力や保守能力を統合したソリューションプロバイダーとしての立ち位置を確立しています。この「One Stop Shopping」の体制が、競合に対する優位性を形成しています。
特にインテリジェントFAシステム分野では、高度な技術力と広範な海外ネットワークを武器に、多様化・高度化する顧客ニーズに対応しています。国内の縮小する市場に対し、技術革新による新市場の開拓と、海外での事業拡大を両輪で進めています。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は2,345円となっています。この時点での時価総額は約189.6億円と算出されています。
同社のPERは9.86倍、PBRは0.86倍となっており、配当利回りは3.91%を記録しています。これらの指標は、2026-08-26時点のデータに基づいた評価となります。