
事業モデル
同社は溶接機器、平面研磨装置、電気機器の3つの主要事業を展開しています。溶接機器は主に自動車ボディー向け、平面研磨装置はエレクトロニクス向け、電気機器は電力インフラ向けに製品を提供しています。
各事業において、高度な技術要求に応えるための研究開発を継続しており、特に溶接機器ではロボット化を見据えた高速・軽量化、研磨装置では微細化に対応した高精度化を追求しています。また、安定的な収益基盤を構築するため、設備品だけでなく消耗品の受注拡大にも注力しています。
KPI
当連結会計年度の売上高は616億82百万円となり、前年比で9.4%の増収を記録しました。営業利益は96億99百万円(前年比5.5%増)、経常利益は101億76百万円(前年比3.8%増)と、堅調な推移を見せています。
純資産は前連結会計年度末に比べ8億78百万円増加し、746億79百万円となりました。また、研究開発費として478百万円を投じ、各事業における次世代機材や高付加価値製品の開発を推進しています。
業績推移
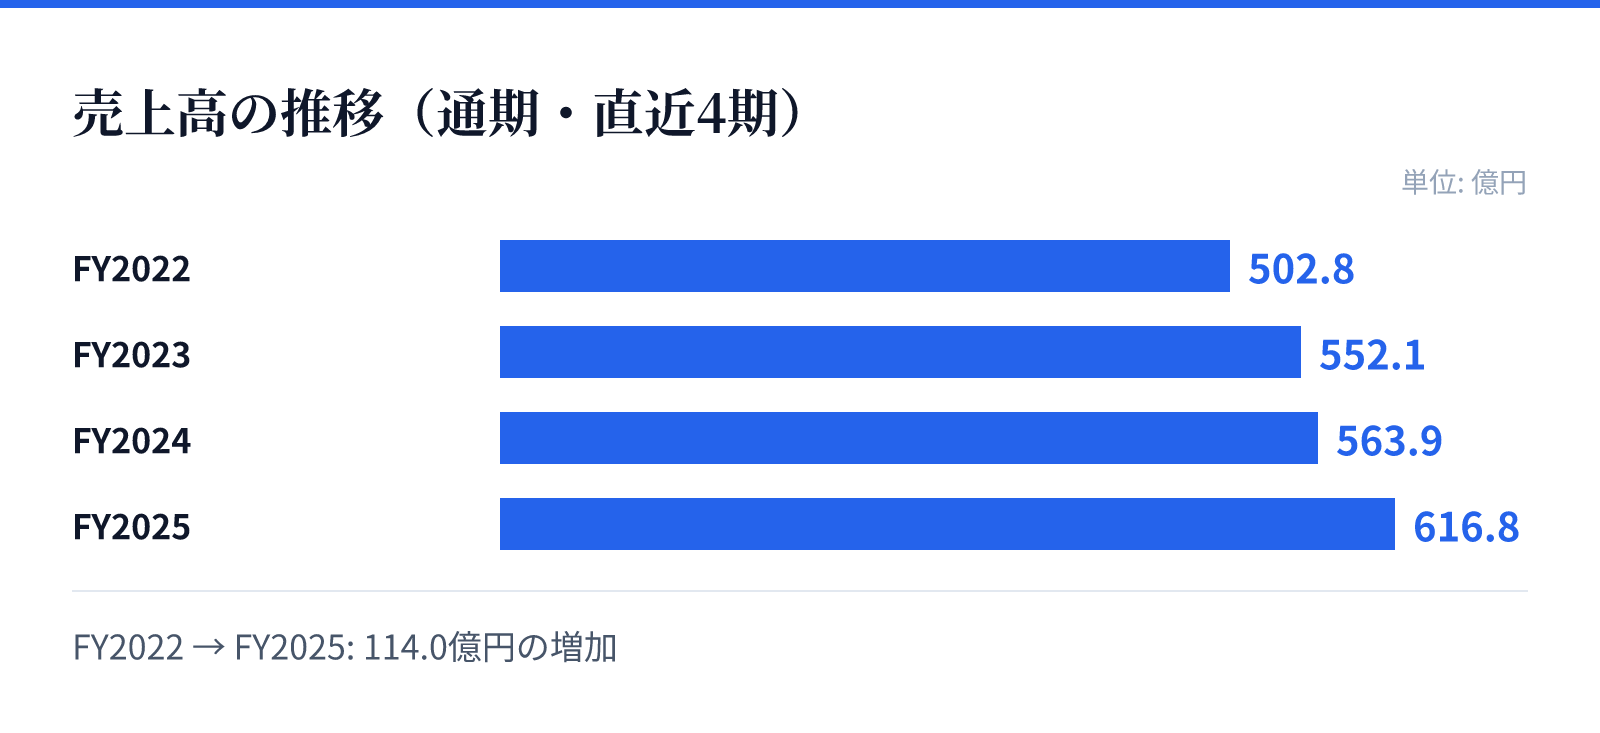
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は502.8億円。
FY2023の売上高は552.1億円。
FY2024の売上高は563.9億円。
FY2025の売上高は616.8億円。
成長ドライバー
成長の源泉は、自動車の電動化やエレクトロニクス分野における半導体デバイスの高度化、電力インフラの更新といった中長期的な需要の拡大にあります。特に、自動車の生産量や基板の生産量に連動する消耗品の受注拡大は、業績の安定化に寄与する重要な要素です。
また、グローバルな展開を加速させるため、海外子会社との連携による品質統制や最適地生産の推進を行っています。技術革新への対応として、ロボット化に対応した溶接機や、微細化に対応した研磨装置など、高付加価値な製品の提供を通じて競争優位性を確立する方針です。
リスク
主要顧客である自動車、エレクトロニクス、電力の各業界動向や、それぞれの設備投資・生産動向が業績に直接的な影響を及ぼすリスクがあります。特にエレクトロニクス業界においては、周期的な需要変動により業績が大きく変動する可能性があると認識されています。
原材料である銅の国際価格や、その他の原材料・石油化学製品の価格高騰がコストを押し上げるリスクも存在します。また、海外拠点の増加に伴い、現地の自然災害や地政学的リスク、さらには品質問題が世界規模で波及する可能性についても、継続的な管理体制の構築が求められています。
競合
同社は、自動車、エレクトロニクス、電力という3つの異なる主要市場において、独自の技術力を背景とした製品を展開しています。溶接機器分野では、自動車メーカーの要求に応える高速・軽量な製品開発を通じて競合他社との差別化を図っています。
研磨装置分野では、半導体デバイスの微細化や高精度化といった高度な技術要求に対応する体制を構築しています。電力分野においても、信頼性や施工性の向上を求める顧客の要求に対し、製品開発を継続することで、各市場における優位性の確立を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は5,800円となっています。この時点での時価総額は約825.9億円であり、PERは12.97倍、PBRは1.07倍と算出されています。
同社の配当利回りは2.62%となっており、安定した事業基盤を背景とした評価となっています。これらの数値は、2026年8月26日時点の市場データに基づいたものです。