
事業モデル
同社は家電製品の製造販売と、新冷却技術であるFPSC(フリー・ピストン・スターリング・クーラー)の応用製品の展開を主軸としています。家電製品事業では、独自の「匠プレミアム」ブランドや「感動シンプル」ブランドを展開し、高付加価値な製品ラインナップの拡充を図っています。
一方で、FPSC事業では、医療・バイオや食品流通など、高度な技術が求められる分野でのコールドチェーン構築や医療サービスの拡充に注力しています。製品開発からアフターサービスまでを自社で担うバリューチェーンと、燕三条の地場資源を活用した強固な体制を基盤としています。
KPI
当事業年度の売上高は8,998百万円となり、前年同期比で10.5%の減収となりました。家電製品事業の売上高は8,611百万円、FPSC事業は387百万円を記録しています。
利益面では、競争激化に伴う家庭用冷蔵庫・洗濯機事業の縮小に伴う費用や、在庫の評価損、減損損失の計上により、当期純損失は1,218百万円となりました。事業構造改革の一環として、収益性の低い製品の縮小と、高付加価値製品へのリソース配分を加速させています。
業績推移
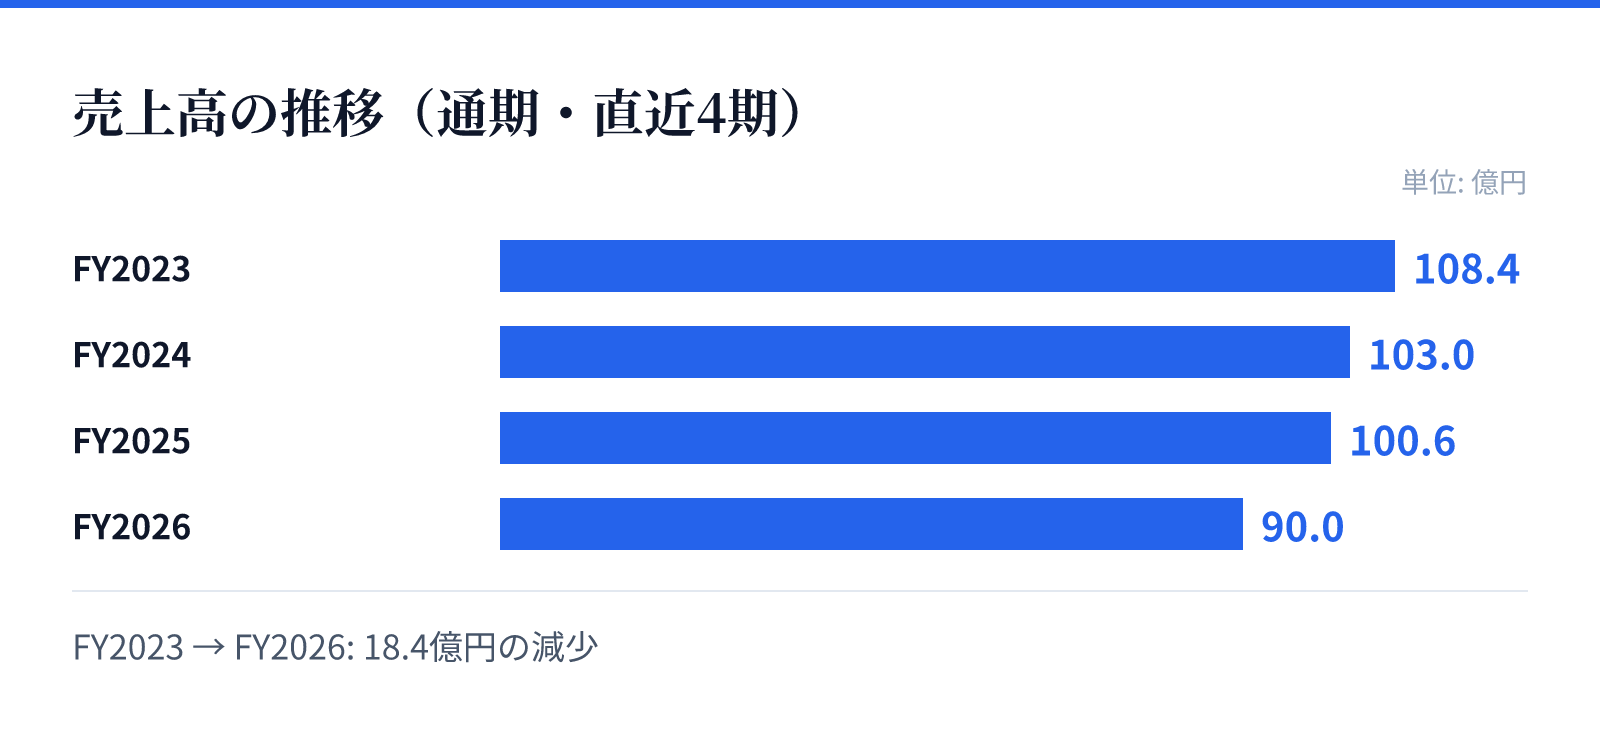
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は108.4億円。
FY2024の売上高は103.0億円。
FY2025の売上高は100.6億円。
FY2026の売上高は90.0億円。
成長ドライバー
成長の柱として、高付加価値な「匠プレミアム」シリーズの拡充や、美容室ルートを含む新販路の開拓を推進しています。特に、海外市場における同シリーズの展開や、国内での業務用小型冷蔵庫の新規販路開拓に注力しています。
また、FPSC事業においては、医薬バイオ分野向けに-80℃の可搬式小型フリーザーボックスなどの高付加価値製品を投入する計画です。さらに、自社ECサイトの基盤拡充やサブスクリプションサービスの検討を通じ、顧客との接点拡大とLTVの最大化を目指しています。
リスク
為替相場の変動による輸入コストの上昇や、海外市場における地政学的リスクが事業に影響を及ぼす可能性があります。これに対し、国内製造比率の向上や、為替予約によるヘッジ、価格改定の検討といった対応策を講じています。
また、家電量販店やECサイトにおける熾烈な価格競争による販売価格の下落も重要なリスクとして認識しています。同社は、価格競争の影響を受けにくい業務用分野やFPSC事業へのシフトを加速することで、これらのリスクを低減する方針です。
競合
家電市場においては、量販店のSPA化や海外メーカーの攻勢など、非常に厳しい競争環境にさらされています。特にエントリークラスの家庭用冷蔵庫や洗濯機は、価格競争が激化しており、同社はこれらの製品の縮小を決定しました。
これに対し、同社は独自の技術やブランド力を活かした高付加価値製品へのシフト、および業務用やFPSCといったニッチで強みを持つ分野への集中を図っています。独自の技術基盤を持つFPSC分野では、医療やバイオといった高度な信頼性が求められる市場での差別化を推進しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は680円となっています。この時点での時価総額は約72.2億円と算出されています。
同社のPBRは0.87倍となっており、配当利回りは1.92%を記録しています。これらの数値は、同社が現在進めている事業構造改革と、将来的な収益改善に向けた投資の過程を反映する指標となります。