
事業モデル
同社は直流安定化電源の製造・販売を主たる事業としており、ユニット電源、オンボード電源、ノイズフィルタ、およびPRBX製品の4つの製品区分で展開しています。これらの製品は、制御機器、半導体製造装置、医療機器、通信・放送機器など、幅広い産業分野へ供給されています。
事業活動は、日本、北米、ヨーロッパ、アジア、中国の5つの地域セグメントに分かれて展開されており、各地域で強固な販売体制を構築しています。特に欧州市場では、カスタマイズ能力を活かしたPRBX製品や、半導体製造装置向けの製品展開に注力しています。
KPI
同社は、経営指標として連結営業利益率15%以上、連結ROE(自己資本利益率)10%以上を目指しており、継続的かつ安定的な高利益体質を目指しています。しかし、直近の2024年度実績では、顧客の在庫調整や基幹システムの入れ替えに伴う影響により、営業利益率は2.3%に留まり、目標の15.0%に達していません。
新製品の売上高寄与率については、2024年度に7.2%を達成しており、目標の21%以上に向けた取り組みを継続しています。また、欧州における売上高は38.3エムユーロを記録しており、次年度の目標達成に向けた戦略的な展開を進めています。
業績推移
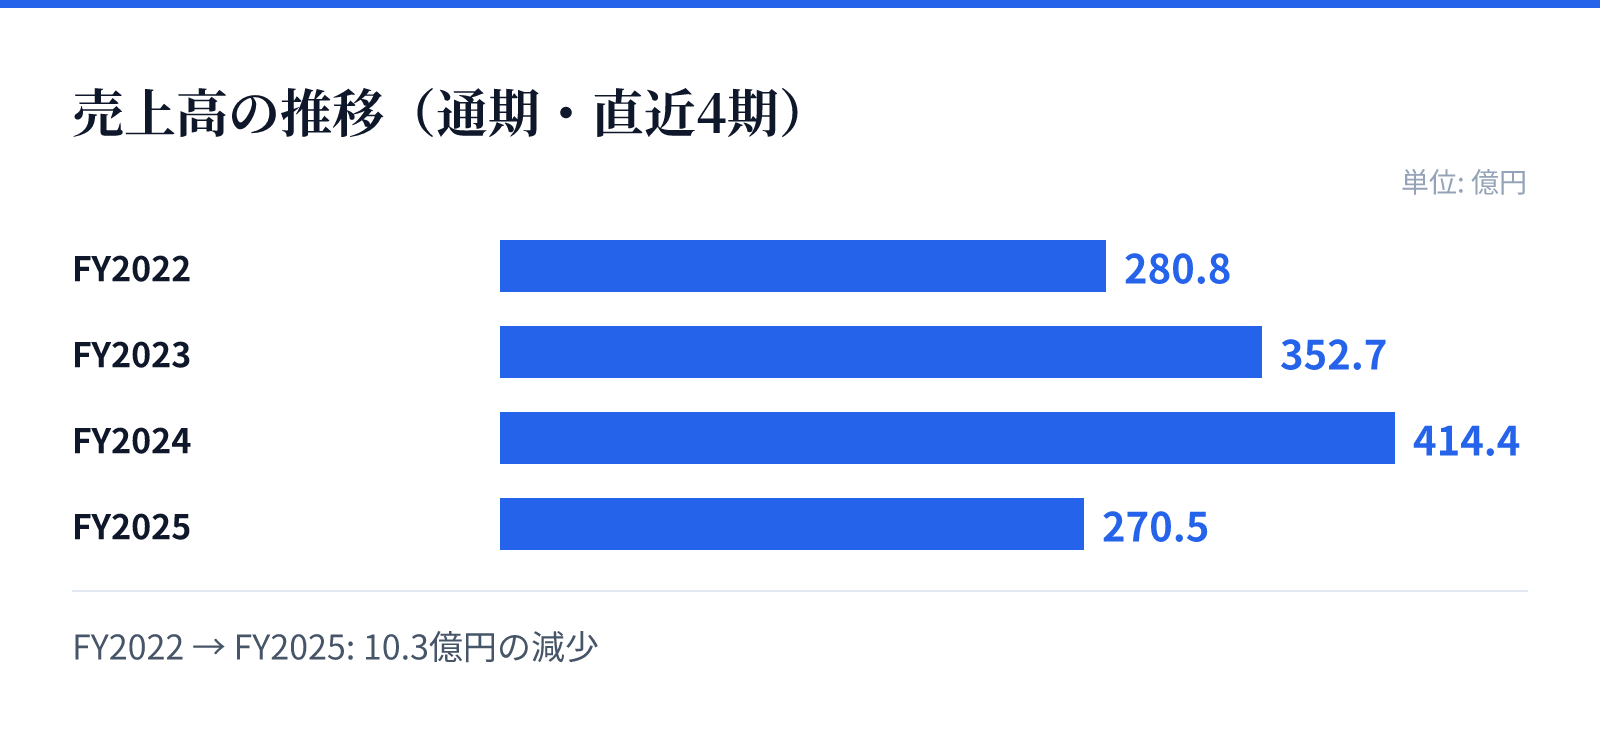
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は280.8億円。
FY2023の売上高は352.7億円。
FY2024の売上高は414.4億円。
FY2025の売上高は270.5億円。
成長ドライバー
LITE-ON TECHNOLOGY CORPORATIONとの資本業務提携により、グローバルな調達、販売、製造、開発ネットワークを活用した競争優位性の高いビジネスモデルへの変革を推進しています。この提携により、クロスセルの推進や共同開発品「COSELSYNC.」の展開など、新たな成長の柱を構築しています。
製品開発面では、FA制御機器や半導体製造装置向けの新製品「PD1シリーズ」や、小型汎用DC-DCコンバータ「MUシリーズ」など、複数の新シリーズを市場に投入しています。これらの新製品は、既存の製品ラインナップを補完し、幅広いアプリケーションへの対応力を強化する役割を担っています。
リスク
グローバルな展開を前提とするため、世界的なインフレや為替の変動、地政学的リスクによるサプライチェーンの混乱、および各地域の経済動向が経営成績に影響を及ぼす可能性があります。特に、為替変動は海外売上高が約35~40%を占める同社の収益性に直接的な影響を与える要因となります。
また、電源市場における価格競争の激化や、原材料の調達難に伴う在庫管理の複雑化、さらには知的財産権に関するリスクも特定されています。これらのリスクに対し、同社はサプライチェーンの多重化、コスト削減、および高度な品質管理体制の構築を通じて、事業の安定性を確保する取り組みを継続しています。
競合
同社が参入する電源市場は、技術進歩や調達部品の低価格化により、価格による差別化が競争優位を確保する重要な要因の一つとなっています。特に大手ユーザーによる集中購買に伴う値下げ要請など、競合電源メーカーとの価格競争が激化する傾向にあります。
これに対し、同社は単なる価格競争に陥るのではなく、高付加価値な新製品の市場投入や、独自の技術力を活かした製品の適正化、原価利益管理の徹底によって、競争優位性を確保する戦略をとっています。また、LITE-ONとの提携を通じた製品のクロスセルも、競争力の強化に向けた重要な施策となっています。
バリュエーション
2026年08月26日時点の市場データにおいて、同社の株価は1,304円となっており、時価総額は約542.6億円です。この時点での株価に対する株価純資産倍率(PBR)は1.04倍と算出されています。
また、同日のデータに基づく配当利回りは4.55%となっており、安定した配当水準を示しています。これらの指標は、同社の事業基盤と市場における評価を反映する重要な指標となります。