
事業モデル
同社は、自動車、デジタル、産業機器向けに、基板間接続用のBtoBコネクタやFPC/FFCコネクタ、インターフェイスコネクタ等の多極コネクタを製造・販売しています。特に車載関連市場が売上高の約86%を占める主要な事業領域となっており、高い信頼性が求められる分野で強みを持っています。
製品開発においては、独自の「可動(フローティング)BtoBコネクタ」などの技術を蓄積し、顧客のコスト削減に貢献する提案を行っています。また、海外子会社との連携により、グローバルな生産・販売体制を構築し、地産地消の推進や品質管理の徹底を図ることで、世界市場での競争力を維持しています。
KPI
当連結会計年度の売上高は、円安の影響もあり前年比1.9%増の563億3千2百万円を記録しました。一方で、原材料価格の高騰や構造改革費用の計上により、営業利益は前年比10.6%減の53億7百万円、当期純利益は前年比52.4%減の26億6千2百万円となりました。
セグメント別では、アジア地域が売上高323億3千6百万円と最大規模を占めています。日本国内では売上高が前年比7.3%減の90億3千1百万円となったものの、営業利益は21.4%増の44億3百万円と、効率的な運営が示唆されています。
業績推移
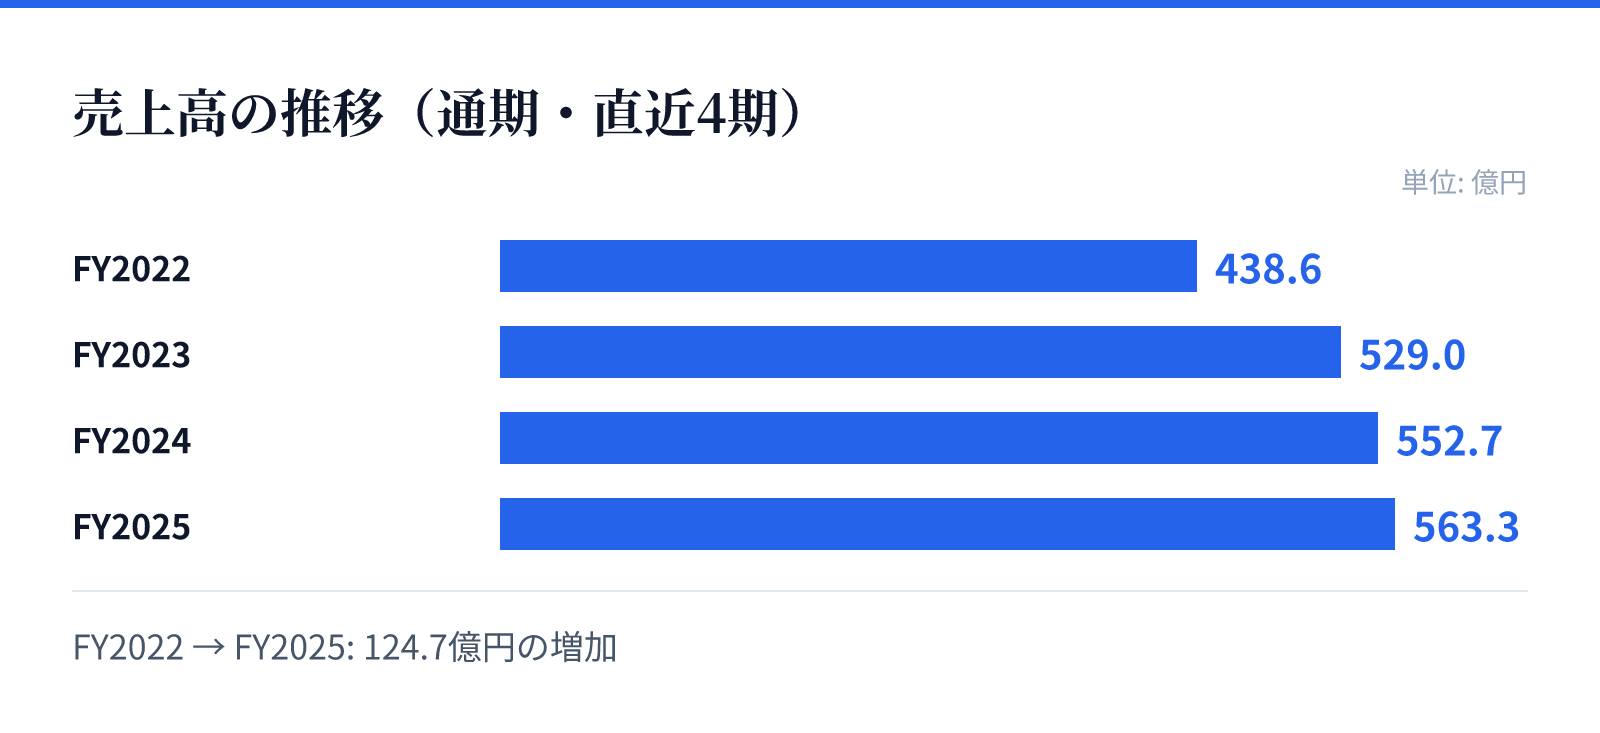
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は438.6億円。
FY2023の売上高は529.0億円。
FY2024の売上高は552.7億円。
FY2025の売上高は563.3億円。
成長ドライバー
成長の柱として、電動化や自動運転の普及に伴うモビリティ市場の変革を捉え、高電流・耐振動・耐熱性能を備えた製品の拡充を進めています。特にEV向けのパワートレイン分野や、高度な情報伝送を必要とする通信・インフラ分野への展開を強化しています。
また、2027年3月期に向けた中期経営計画では、売上高650億円、営業利益率15%超の達成を目指しています。この目標に向け、センサー分野やインダストリアル市場を次なる成長の土台として位置づけ、研究開発投資や生産プロセスの改革を推進しています。
リスク
主要なリスクとして、世界経済の動向や自動車・エレクトロニクス市場の急激な変化による需要の変動が挙げられます。また、海外展開における地政学的リスクや、為替相場の急激な変動が業績に影響を及ぼす可能性があるため、地産地消や為替ヘッジ等の対策を講じています。
さらに、原材料の調達における外部依存や、競合の激しい市場における価格競争の激化も課題として認識されています。これらに対し、独自の技術開発による付加価値の向上や、生産拠点の分散、国内での新工場稼働によるBCP対応の強化を通じて、リスクの低減に努めています。
競合
同社が参入する電子部品業界は、国内外に多種多様な規模の企業が存在し、非常に競争の激しい市場構造となっています。特に価格競争が激化する中で、同社は単なる低価格競争に陥るのではなく、独自の技術力を武器に差別化を図る戦略をとっています。
具体的には、独自の可動技術や高度な信頼性を要する車載分野でのノウハウを活かし、顧客のトータルコスト(TCO)削減に寄与する製品提案を行っています。技術革新のスピードが速い市場において、継続的な研究開発と生産プロセスの改善を通じて、競合他社に対する優位性を確保する方針です。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,777円となっています。この時点での時価総額は約584.4億円であり、PERは16.23倍、PBRは0.77倍と算出されています。
また、同日のデータに基づく配当利回りは3.65%となっています。これらの指標は、同社の事業基盤と市場における評価を反映する重要な指標となります。