
事業モデル
同社は光電子増倍管、光半導体素子、画像処理・計測装置、レーザ装置など、光に関連する幅広い製品の製造・販売を主軸としています。これらの製品は、医用、産業用、分析用、輸送用といった多岐にわたる分野の機器に組み込まれる重要なコンポーネントとして提供されています。
事業は電子管、光半導体、画像計測機器、レーザ、その他の5つのセグメントに区分されています。各事業において、独自の光技術を活かした高付加価値なモジュールや、特定の用途に特化したシステム製品の提供を通じて、顧客のニーズに応えるビジネスを展開しています。
KPI
同社は、収益性の観点から「売上高営業利益率」を重要な経営指標として掲げています。連結ベースおよび各セグメントにおける営業利益率の向上を目指し、持続的な成長に向けた経営判断を行っています。
効率性の観点においては、資本コストを意識した経営を行っています。中長期的な目標として、株主資本コストを上回るROE(自己資本当期純利益率)の実現を目指し、企業価値の向上に取り組んでいます。
業績推移
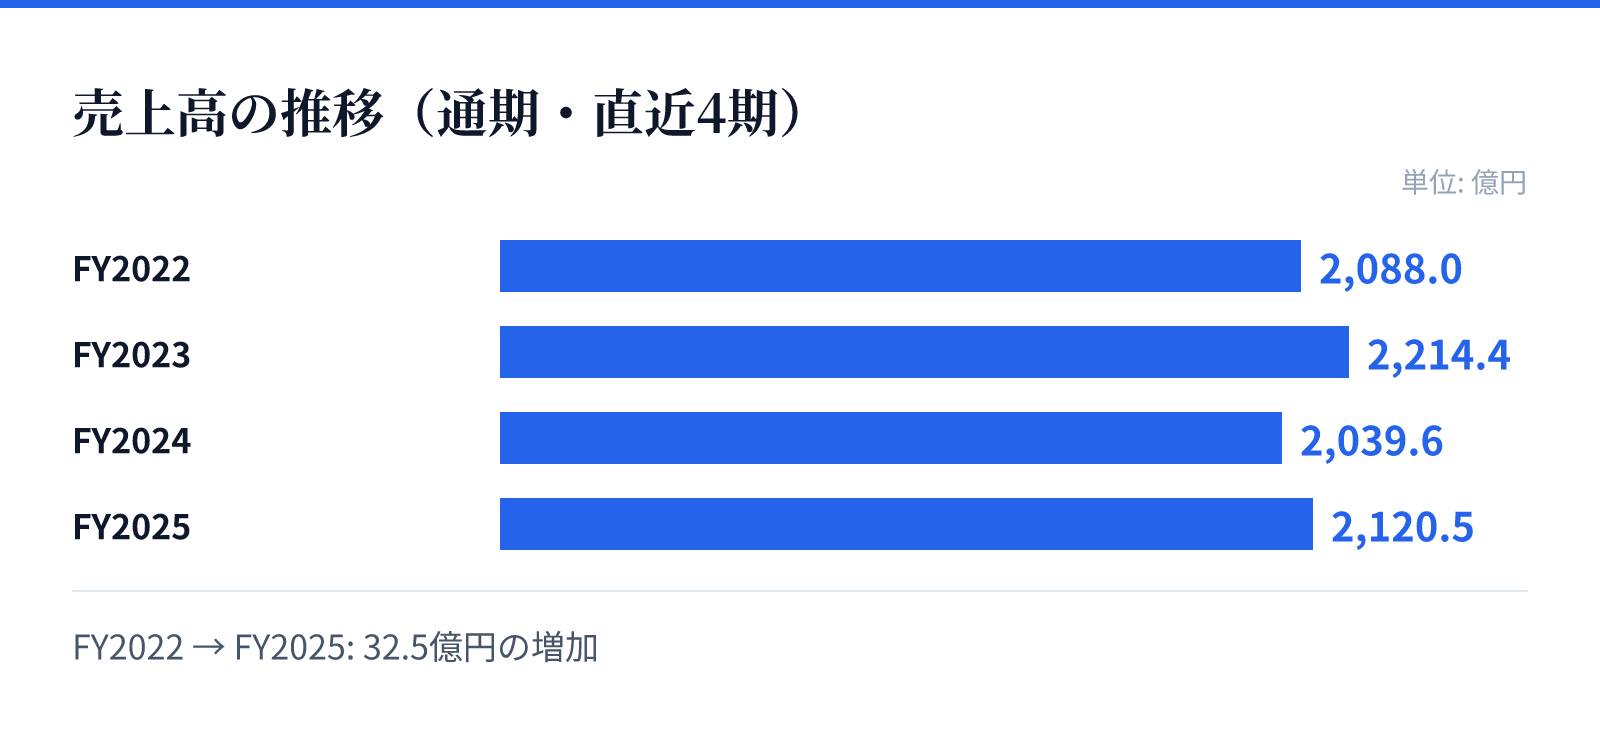
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は2088.0億円。
FY2023の売上高は2214.4億円。
FY2024の売上高は2039.6億円。
FY2025の売上高は2120.5億円。
成長ドライバー
成長戦略として、強みを持つ既存市場での新技術のタイムリーな投入と、高い市場シェアの維持を推進しています。また、子会社とのシナジー創出や、中央研究所による基礎研究の成果を実用化することで、新たな市場の創出を目指しています。
特に、生成AI向けの設備投資拡大に伴う半導体製造・検査装置や、レーザ関連製品の需要を取り込む動きが顕在化しています。さらに、量子コンピューティングや量子センシングといった次世代の量子分野におけるデバイス提供を、将来の成長の柱として位置づけています。
リスク
海外売上高の比率が約8割と高く、為替の変動が業績に与える影響が大きなリスク要因となっています。これに対し、高付加価値製品の投入による価格弾力性の低減や、為替予約の活用によって影響の最小化を図っています。
また、生産・研究開発拠点が特定の地域に集中していることによる自然災害リスクや、高度な専門性を有する人材の確保・育成に関する課題も認識されています。これらに対し、事業継続計画(BCP)の整備や、グローバルな人材育成体制の構築を進めることで、経営基盤の安定化を図っています。
競合
同社は、電子管や光半導体といった中核事業において、世界的な主要メーカーへキーデバイスを提供しています。これらの分野では、価格競争や技術革新のスピードが速く、常に競争が激化する環境にあります。
競争優位性を維持するため、継続的な新製品の投入や生産能力の増強、新市場の開拓を推進しています。特に、光の未知の領域に対する研究開発投資を継続することで、他社に対する技術的優位性の確保と、市場における強固なポジションの構築を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,346円となっています。この時点での時価総額は約6834.4億円と算出されています。
同社のPERは51.82倍、PBRは2.16倍となっており、配当利回りは1.61%です。これらの指標は、同社が保有する高度な技術力や将来の成長期待を反映した水準となっています。